深度脑波
Top 100 生成式 AI 消费级应用,第七版
哪些 AI 应用正在被人使用?除了受欢迎之外,哪些产品真正赚到了钱?
Olivia Moore,发布于 2026 年 10 月 5 日
打开英文原文:Top 100 生成式 AI 消费级应用,第七版
连续追踪消费级 AI 三年之后,榜单已经逐渐变得熟悉。这是我们发布的第七版 Top 100 消费级 AI 应用榜单,我们按照月度流量对网页和移动端 AI 产品进行排名。(你可以阅读此前的 第一版、第二版、第三版、第四版、第五版、第六版),看看它们如何一路演变。)这一版首次上榜的产品只有 11 个,是七次榜单中最少的一次。
但单看流量数据,越来越难看见消费级 AI 的真实趋势。我们第一次加入了基于美国消费者银行卡实际观察支出的排名,数据来自 YipitData。这让我们可以从另一个角度理解市场,也能看到许多没有出现在网页榜或移动榜上的供应商,例如桌面端应用,以及嵌入现有消息平台的 Agent。
这组新数据最大的启发是什么?消费级 AI 的使用面很广,但对几乎所有人来说,使用深度都还不够。如今接近一半的美国消费者表示自己用过 AI,但每天使用的人只有 25%。截至 8 月,只有 4.5% 的美国消费者拥有 ChatGPT、Gemini 或 Claude 的个人付费订阅。关于 AI 广泛采用情况的更多数据,可以查看我们上周发布的 《State of Markets》报告。
不过,消费级 AI 的重度用户参与度极高,也非常容易变现。支出最高的前 10% 用户贡献了约一半的观察支出。这些高支出用户尤其偏好代码、生产力和创意工具。
消费级 AI 的第一个真正市场,已经出现在这群人身上:他们愿意花钱,而且经常愿意花很多钱,购买能帮助自己构建、创作和完成工作的工具。要触达其他人,可能需要不同的产品。现在已经出现了一些迹象:Personal Assistant 开始出现,而且和它的前身 OpenClaw 不同,它们不要求用户是开发者,并且可以免费使用。
除了产品能力的改进,消费级 AI 可能还需要一种新的商业模式,或者一种旧的商业模式。到目前为止,几乎所有 AI 收入都来自直接订阅或按量收费,而过去的消费互联网更多是通过广告或交易收入间接向消费者变现。这很可能限制了 AI 进一步走向大众。
和此前几版一样,我们使用 Similarweb 按月访问量评选 Top 50 网页产品,使用 Sensor Tower 按月活跃用户评选 Top 50 移动应用。生成式 AI 必须是产品体验的核心组成部分,AI 原生公司和已经加入 AI 能力的成熟产品都可以入选。
从这一版开始,我们调整了一项入选标准:主要为 NSFW(Not Safe For Work,通常指不适合在工作场景观看的成人或敏感内容)场景设计的产品将被排除。这个调整不应被理解为这些产品的需求下降,而是我们把它们作为独立类别处理,不再和 SFW 产品放在同一榜单中比较。
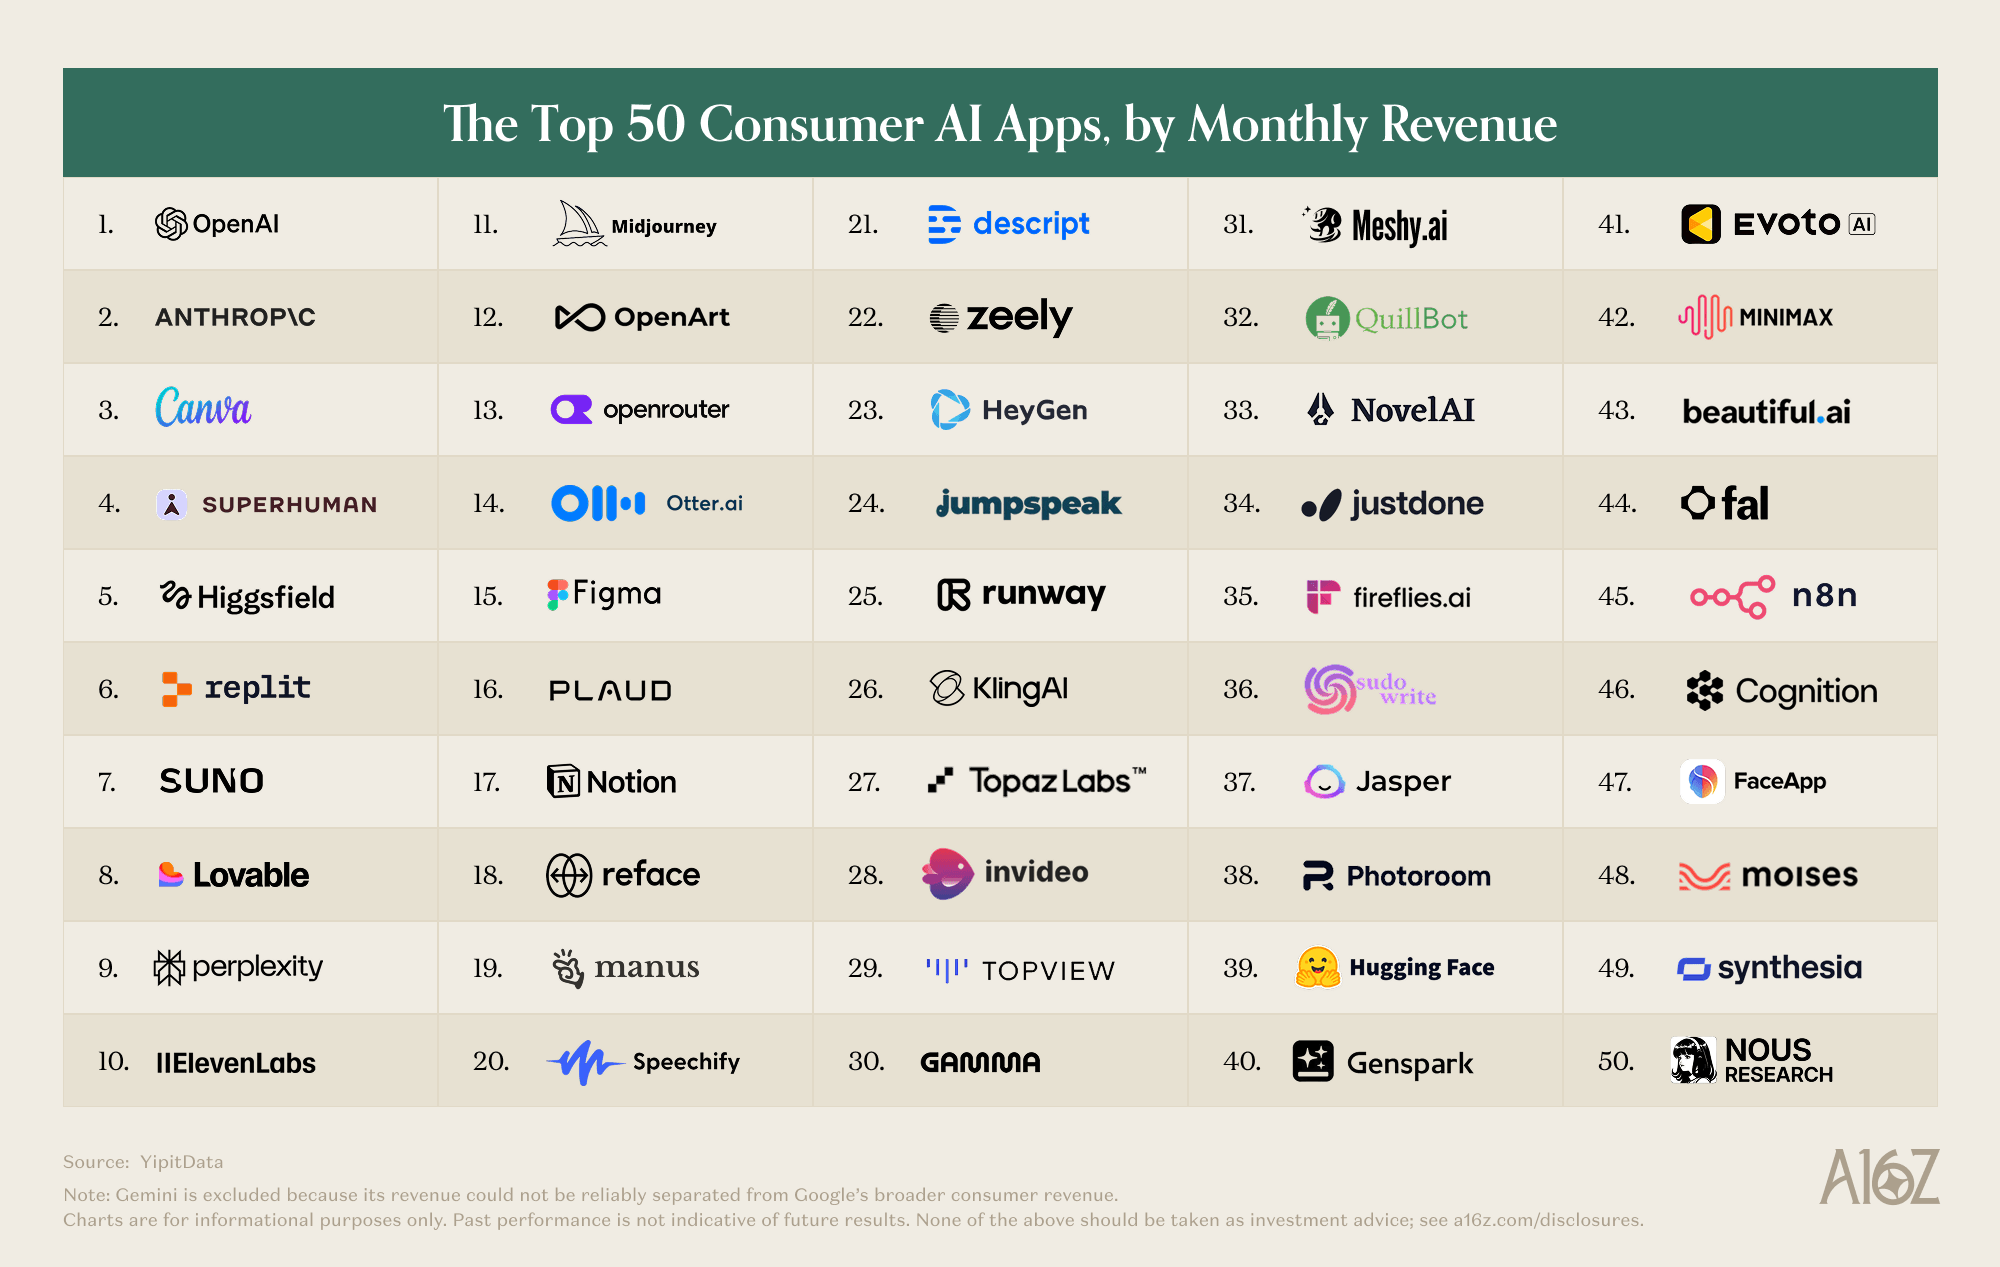
按月收入计算的 Top 50 消费级 AI 应用
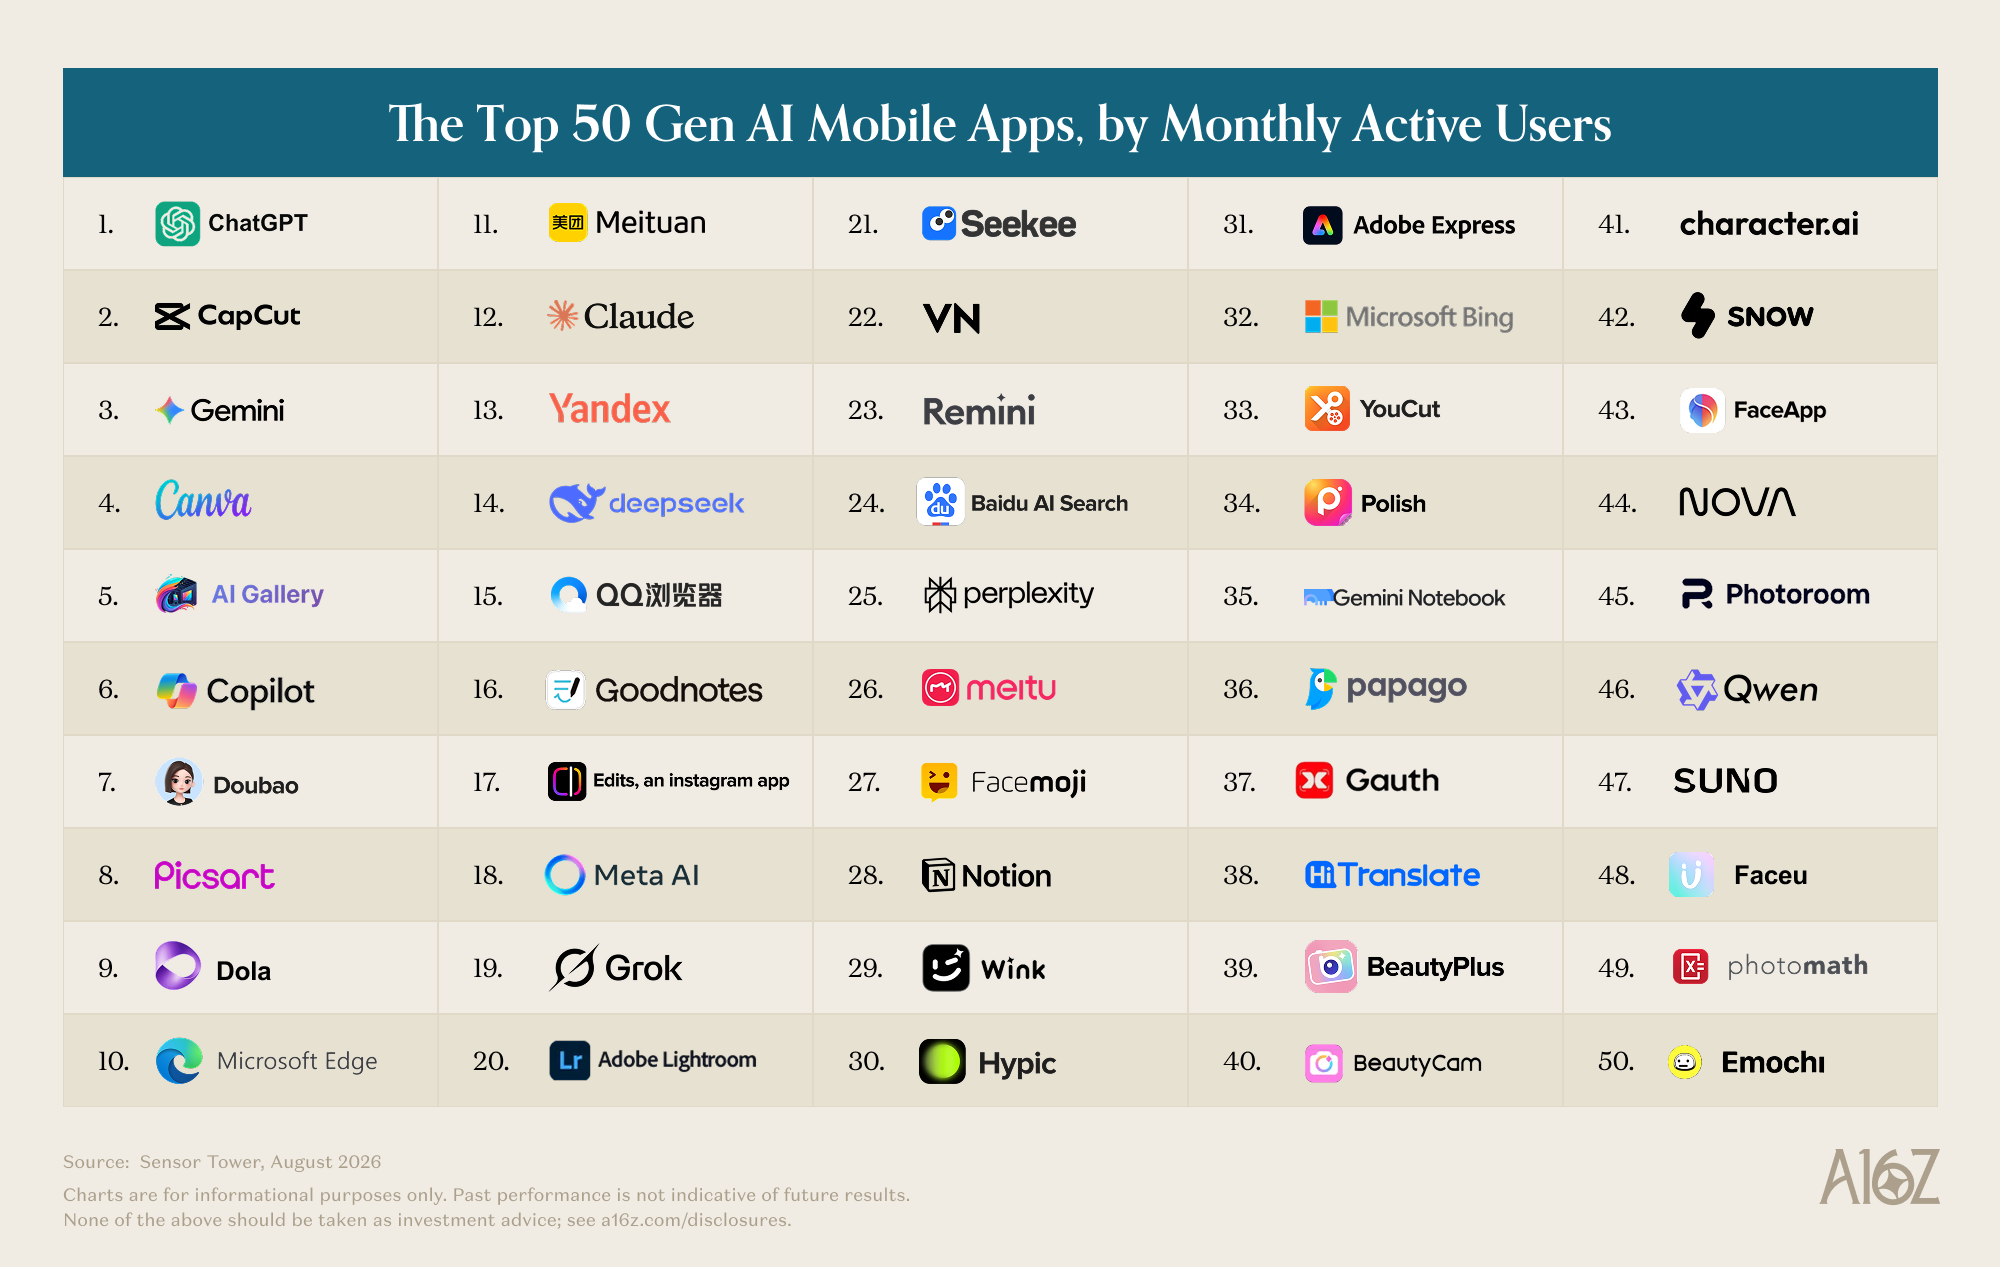
按月活跃用户计算的 Top 50 Gen AI 移动应用
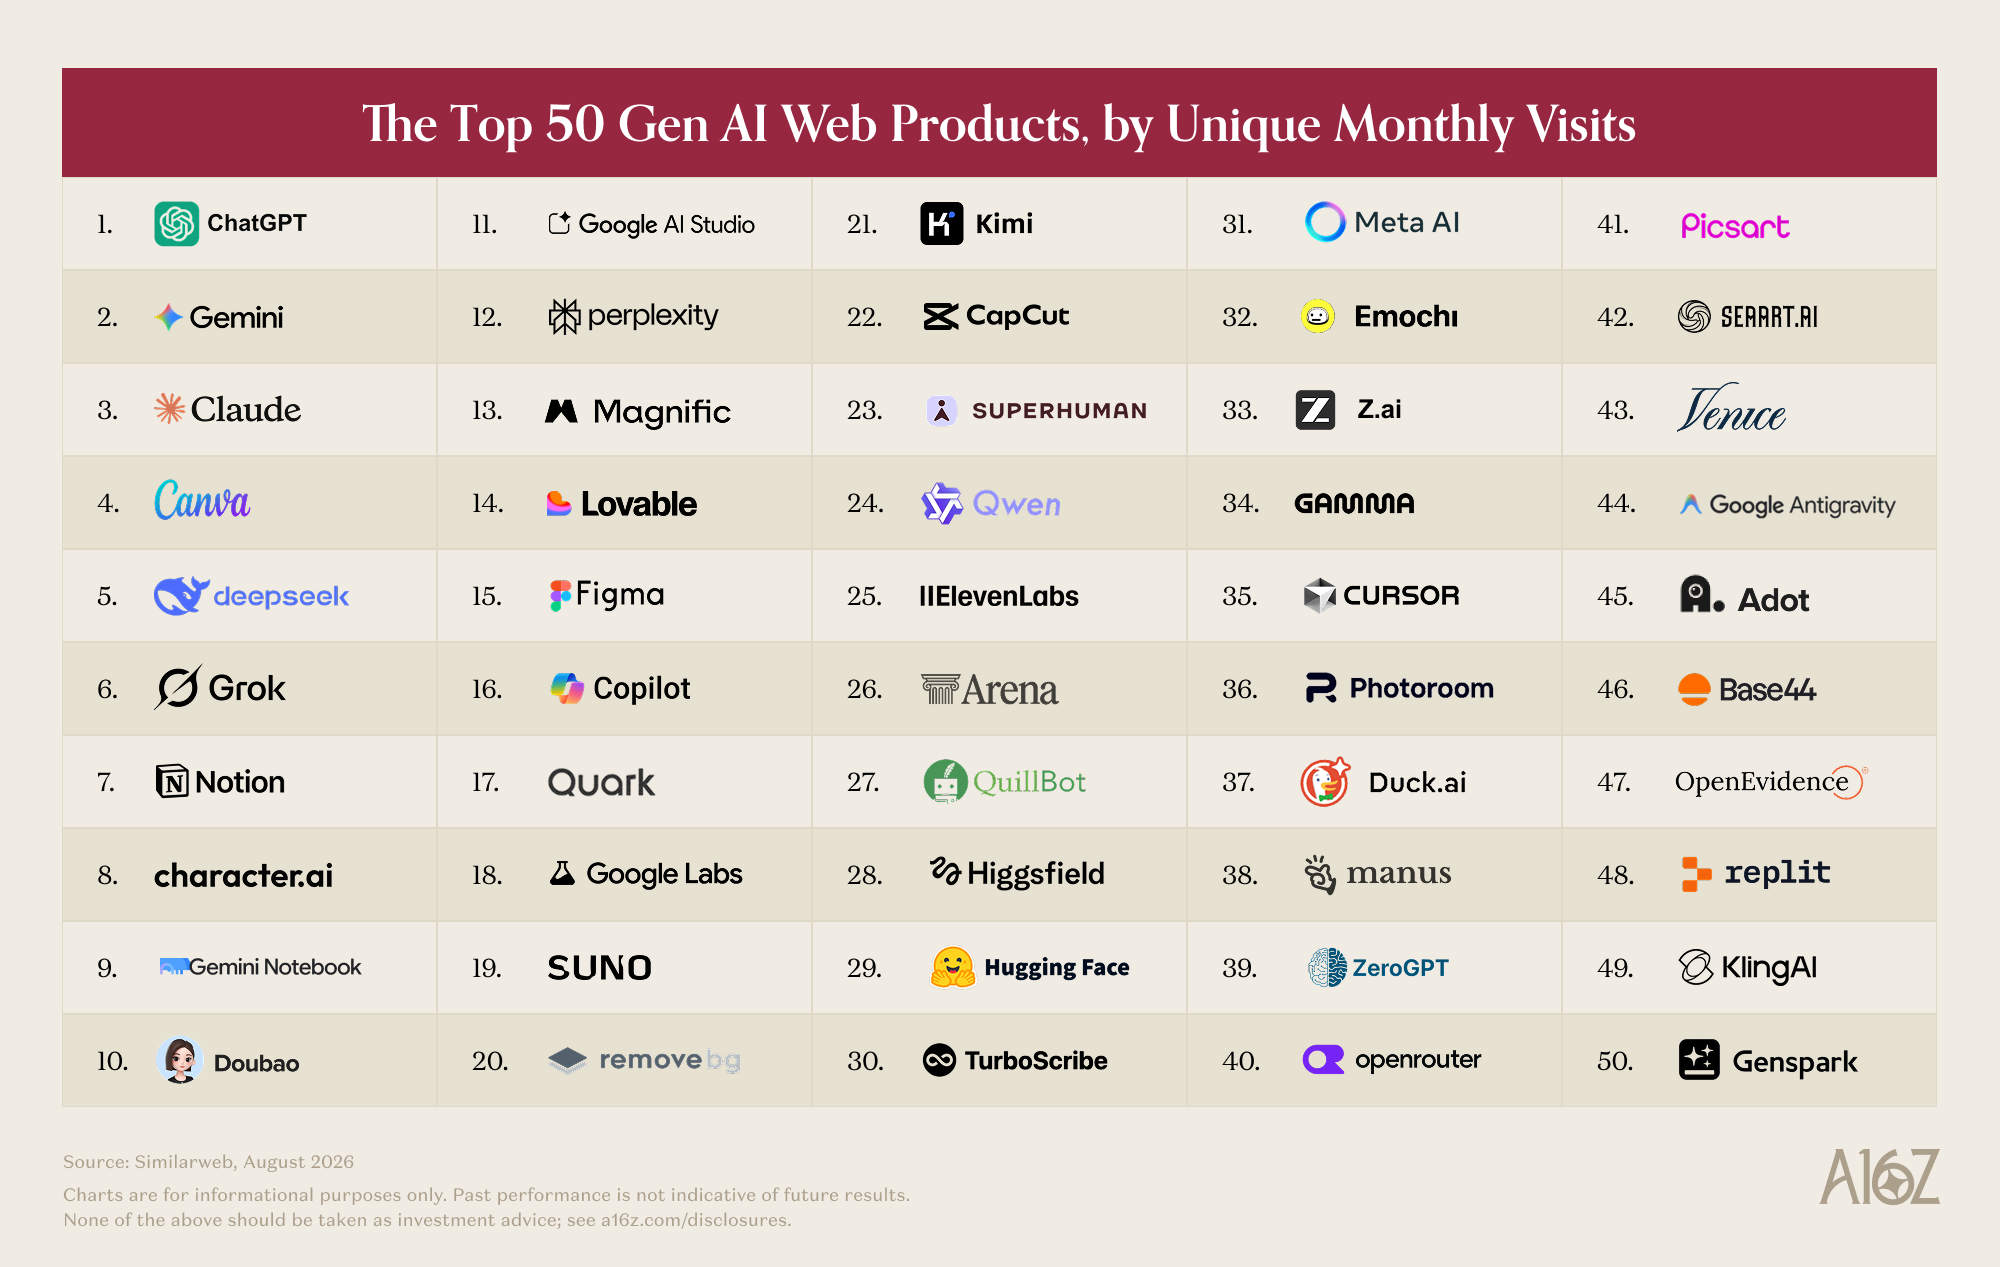
按独立月访问量计算的 Top 50 Gen AI 网页产品
1. 三个 LLM,三种不同的游戏
消费级 AI 的头条仍然和我们 2023 年 9 月的第一份报告一样:ChatGPT 是先行者,而且仍然处于领先位置。8 月网页访问量方面,它大约领先 Gemini 两倍,领先 Claude 的幅度更大,约为六倍。移动端差距更加明显,ChatGPT 的月活用户约为 Gemini 的 2.5 倍、Claude 的 14 倍。
新的收入数据也说明了类似的情况。根据 YipitData 的样本,ChatGPT 的美国消费者付费订阅用户数量,是 Claude 或 Gemini 的三倍。
这个格局最重要的变化,是 Claude 成为了明确的第三名。2023 年 9 月第一版网页榜单发布时,Claude 甚至还没有上榜;现在它的流量已经超过 DeepSeek 和 Perplexity 等竞争者。更重要的是,今年早些时候 Claude 的美国消费者订阅用户数超过了 Gemini。即便 Google 把旧的付费用户迁移到 AI 计划,导致订阅人数出现非自然增长,Gemini 和 Claude 仍然已经非常接近。
Claude 的增长来自一系列新产品,包括 1 月的 Cowork 和 4 月的 Claude Design,新模型包括 6 月的 Fable 5,以及一波公共关注。2 月下旬 Anthropic 与五角大楼发生争议期间,Claude 首次登上美国免费移动应用榜第一。
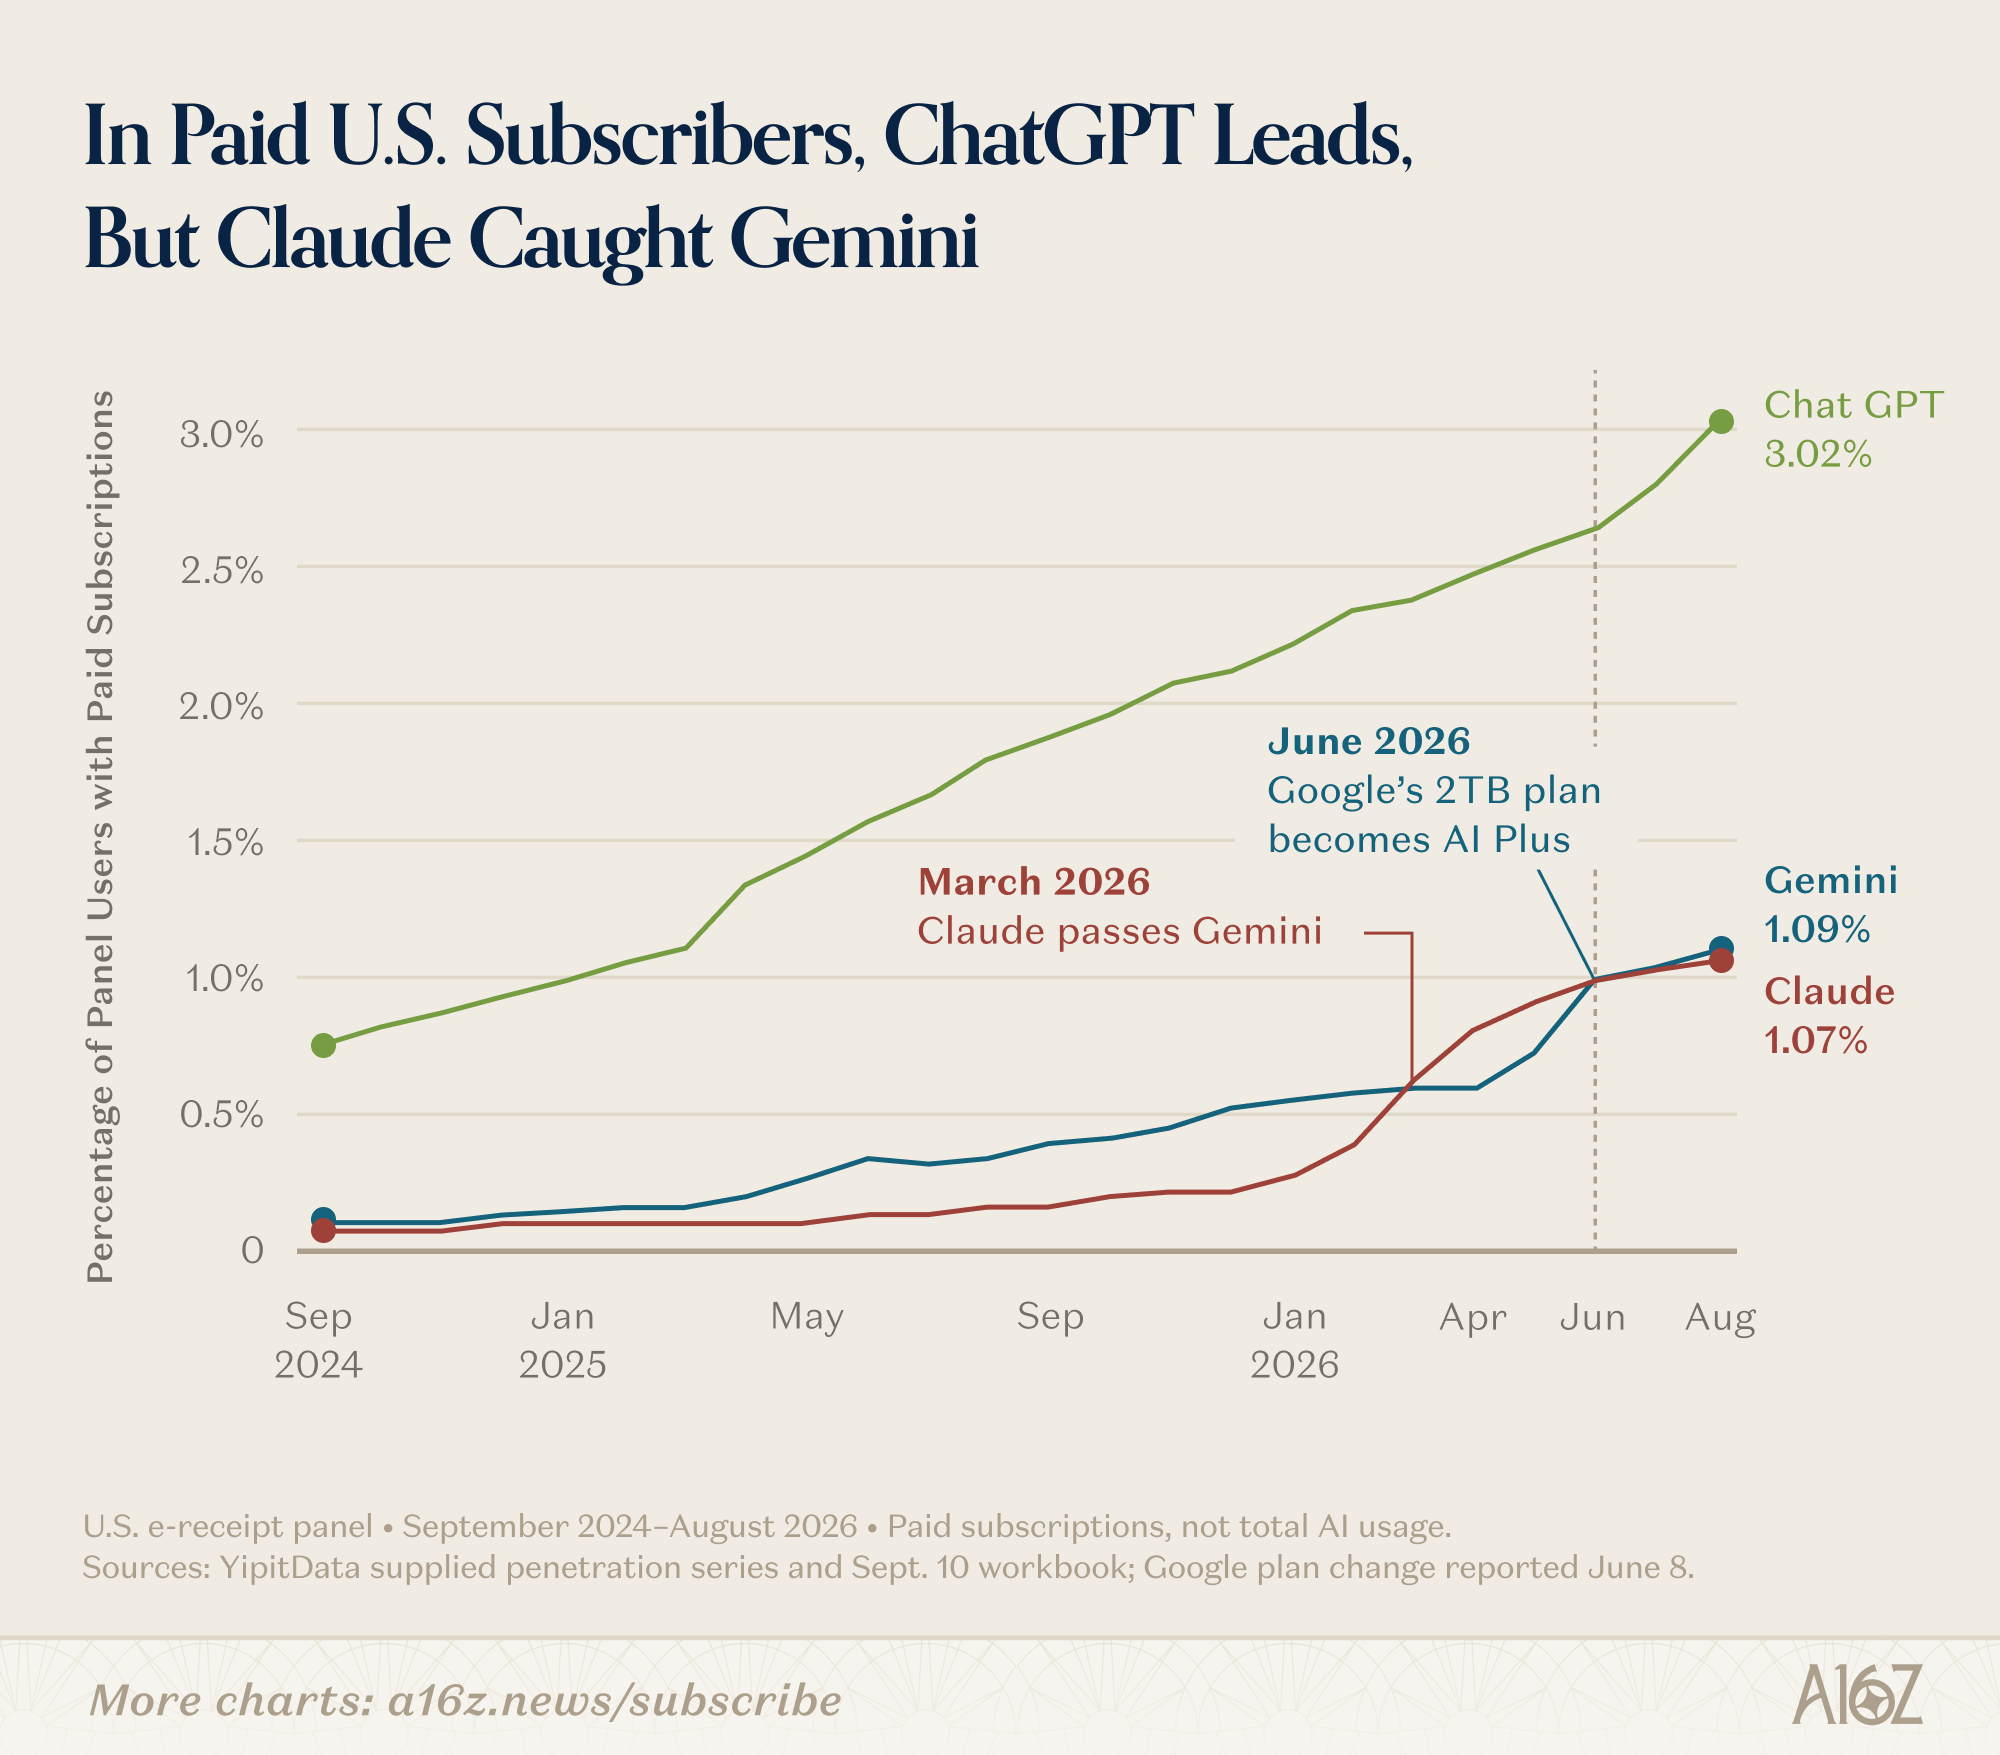
付费美国订阅用户:ChatGPT 领先,Claude 追上 Gemini
和 OpenAI、Google 不同,Anthropic 已经明确表示不会在 Claude 中投放广告,而是通过订阅向用户收费,而且执行得非常激进。Claude 的消费者付费用户中,有 7.3% 订阅了最贵的个人计划 Max,该计划起价为每月 100 美元。作为对比,Google 和 ChatGPT 对应的 100 美元订阅计划,比例分别为 1.3% 和 1.1%。
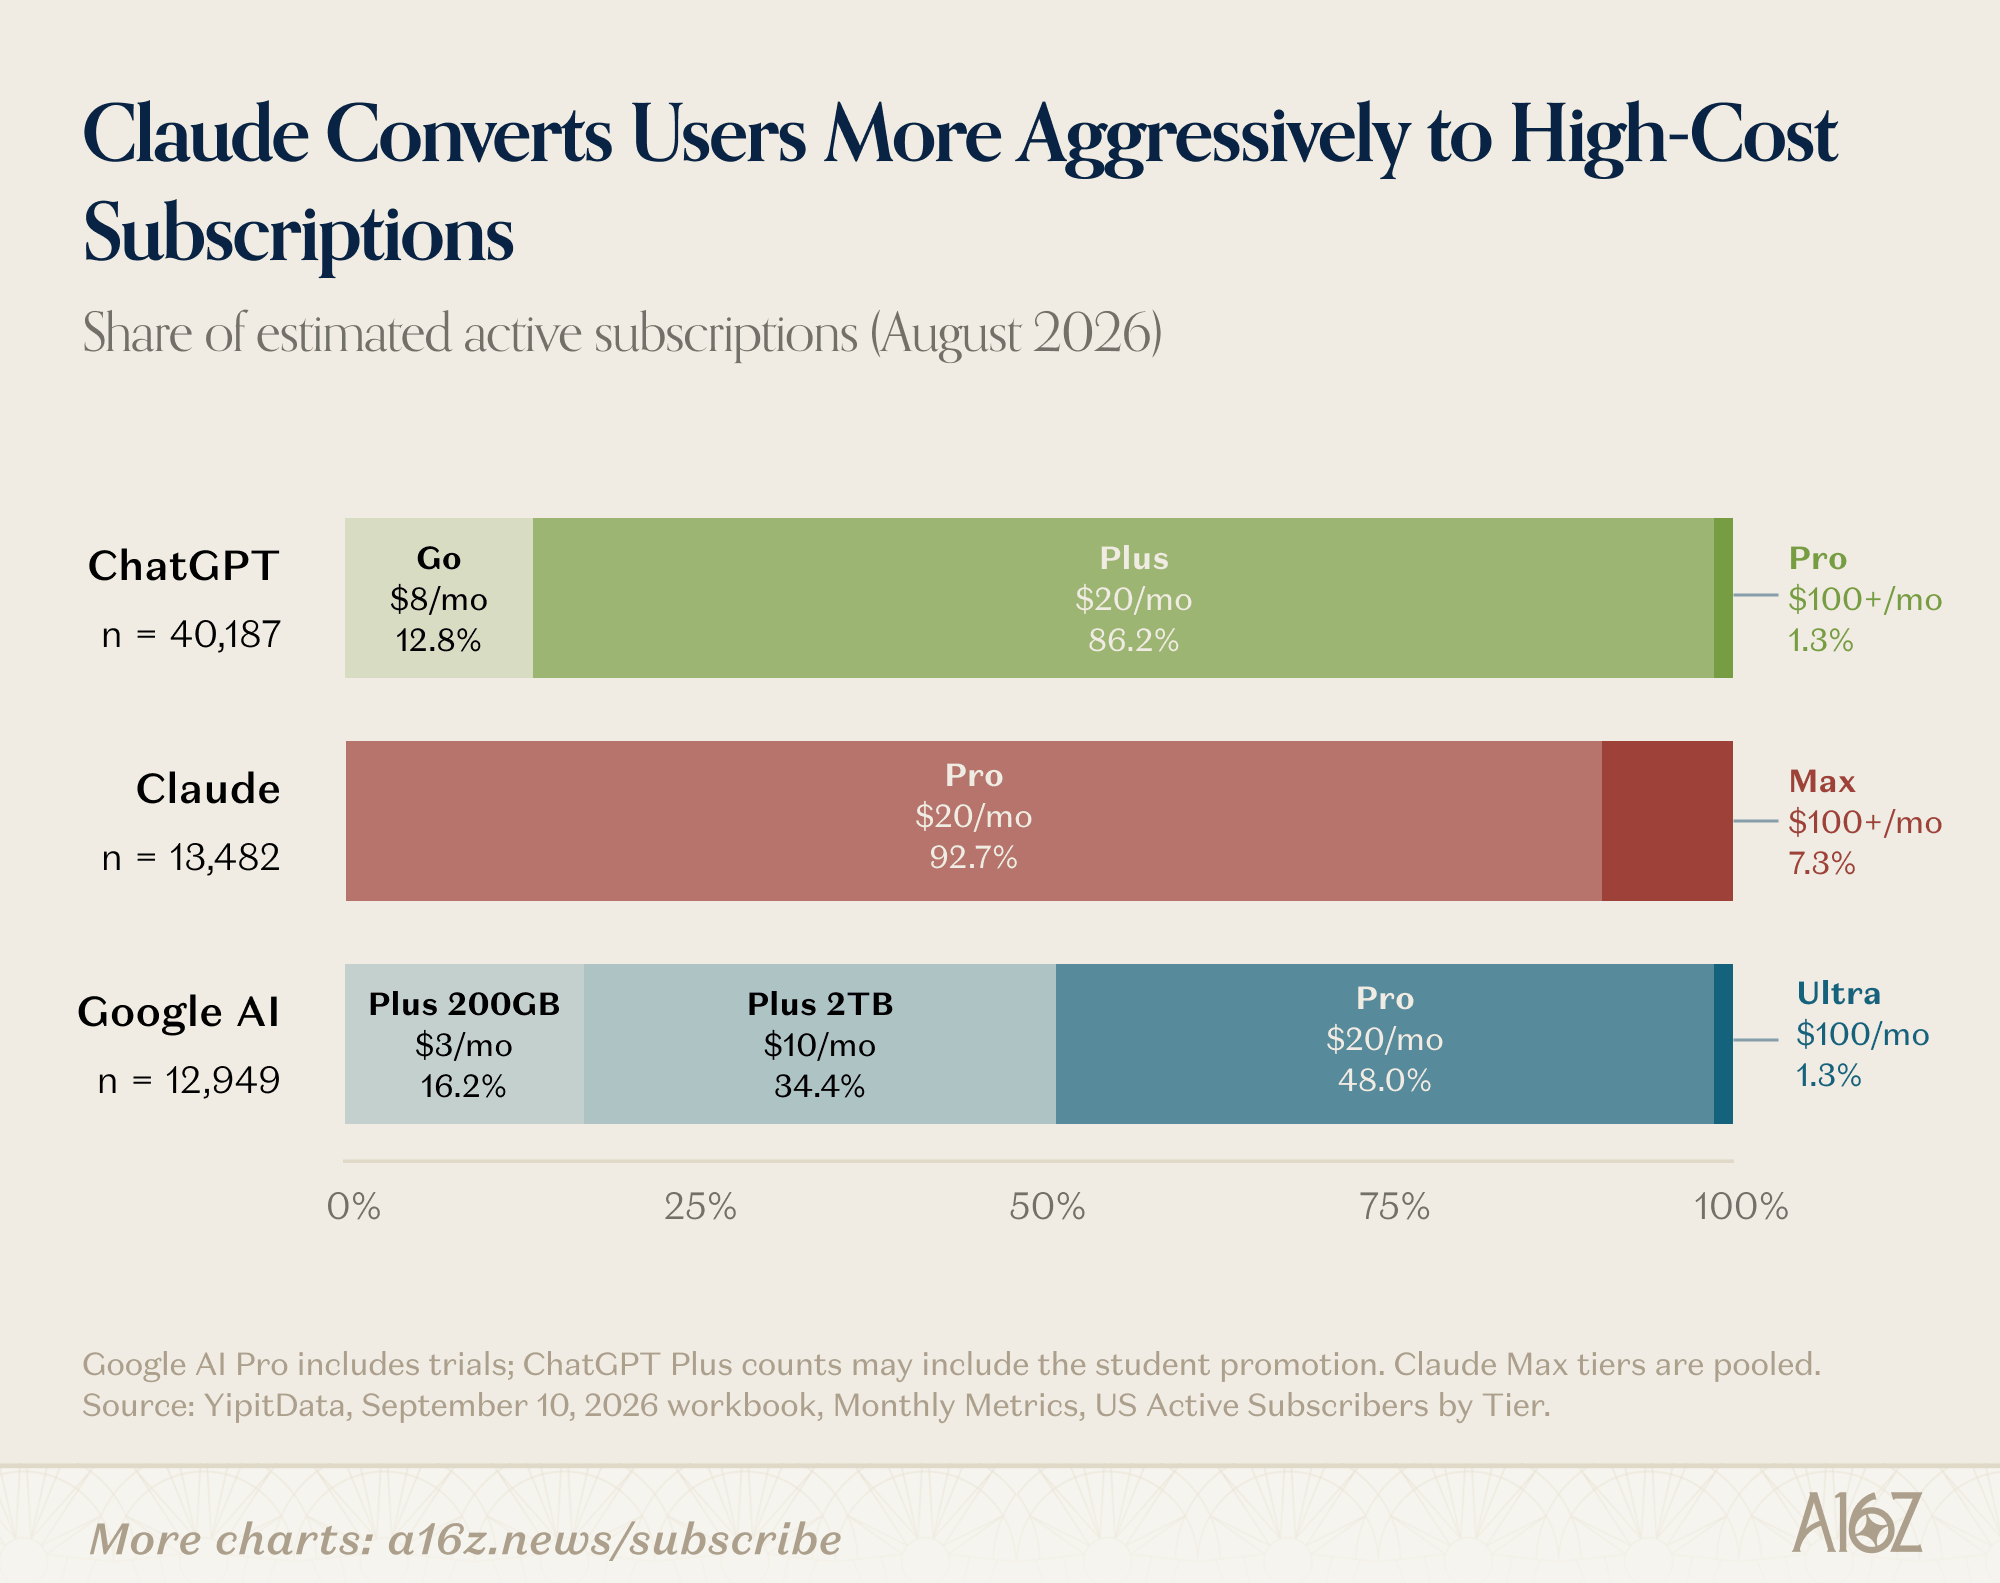
Claude 更积极地将用户转化为高价订阅
到了夏季中段,风向发生了变化。YipitData 的全球桌面面板显示,Claude 在 7 月和 8 月的日均使用次数下降;美国电子收据面板则显示,新增订阅放缓,流失率上升。与此同时,ChatGPT 随着 7 月发布 GPT-5.6 Sol、Terra、Luna 以及推出 ChatGPT Work,再次加速增长。
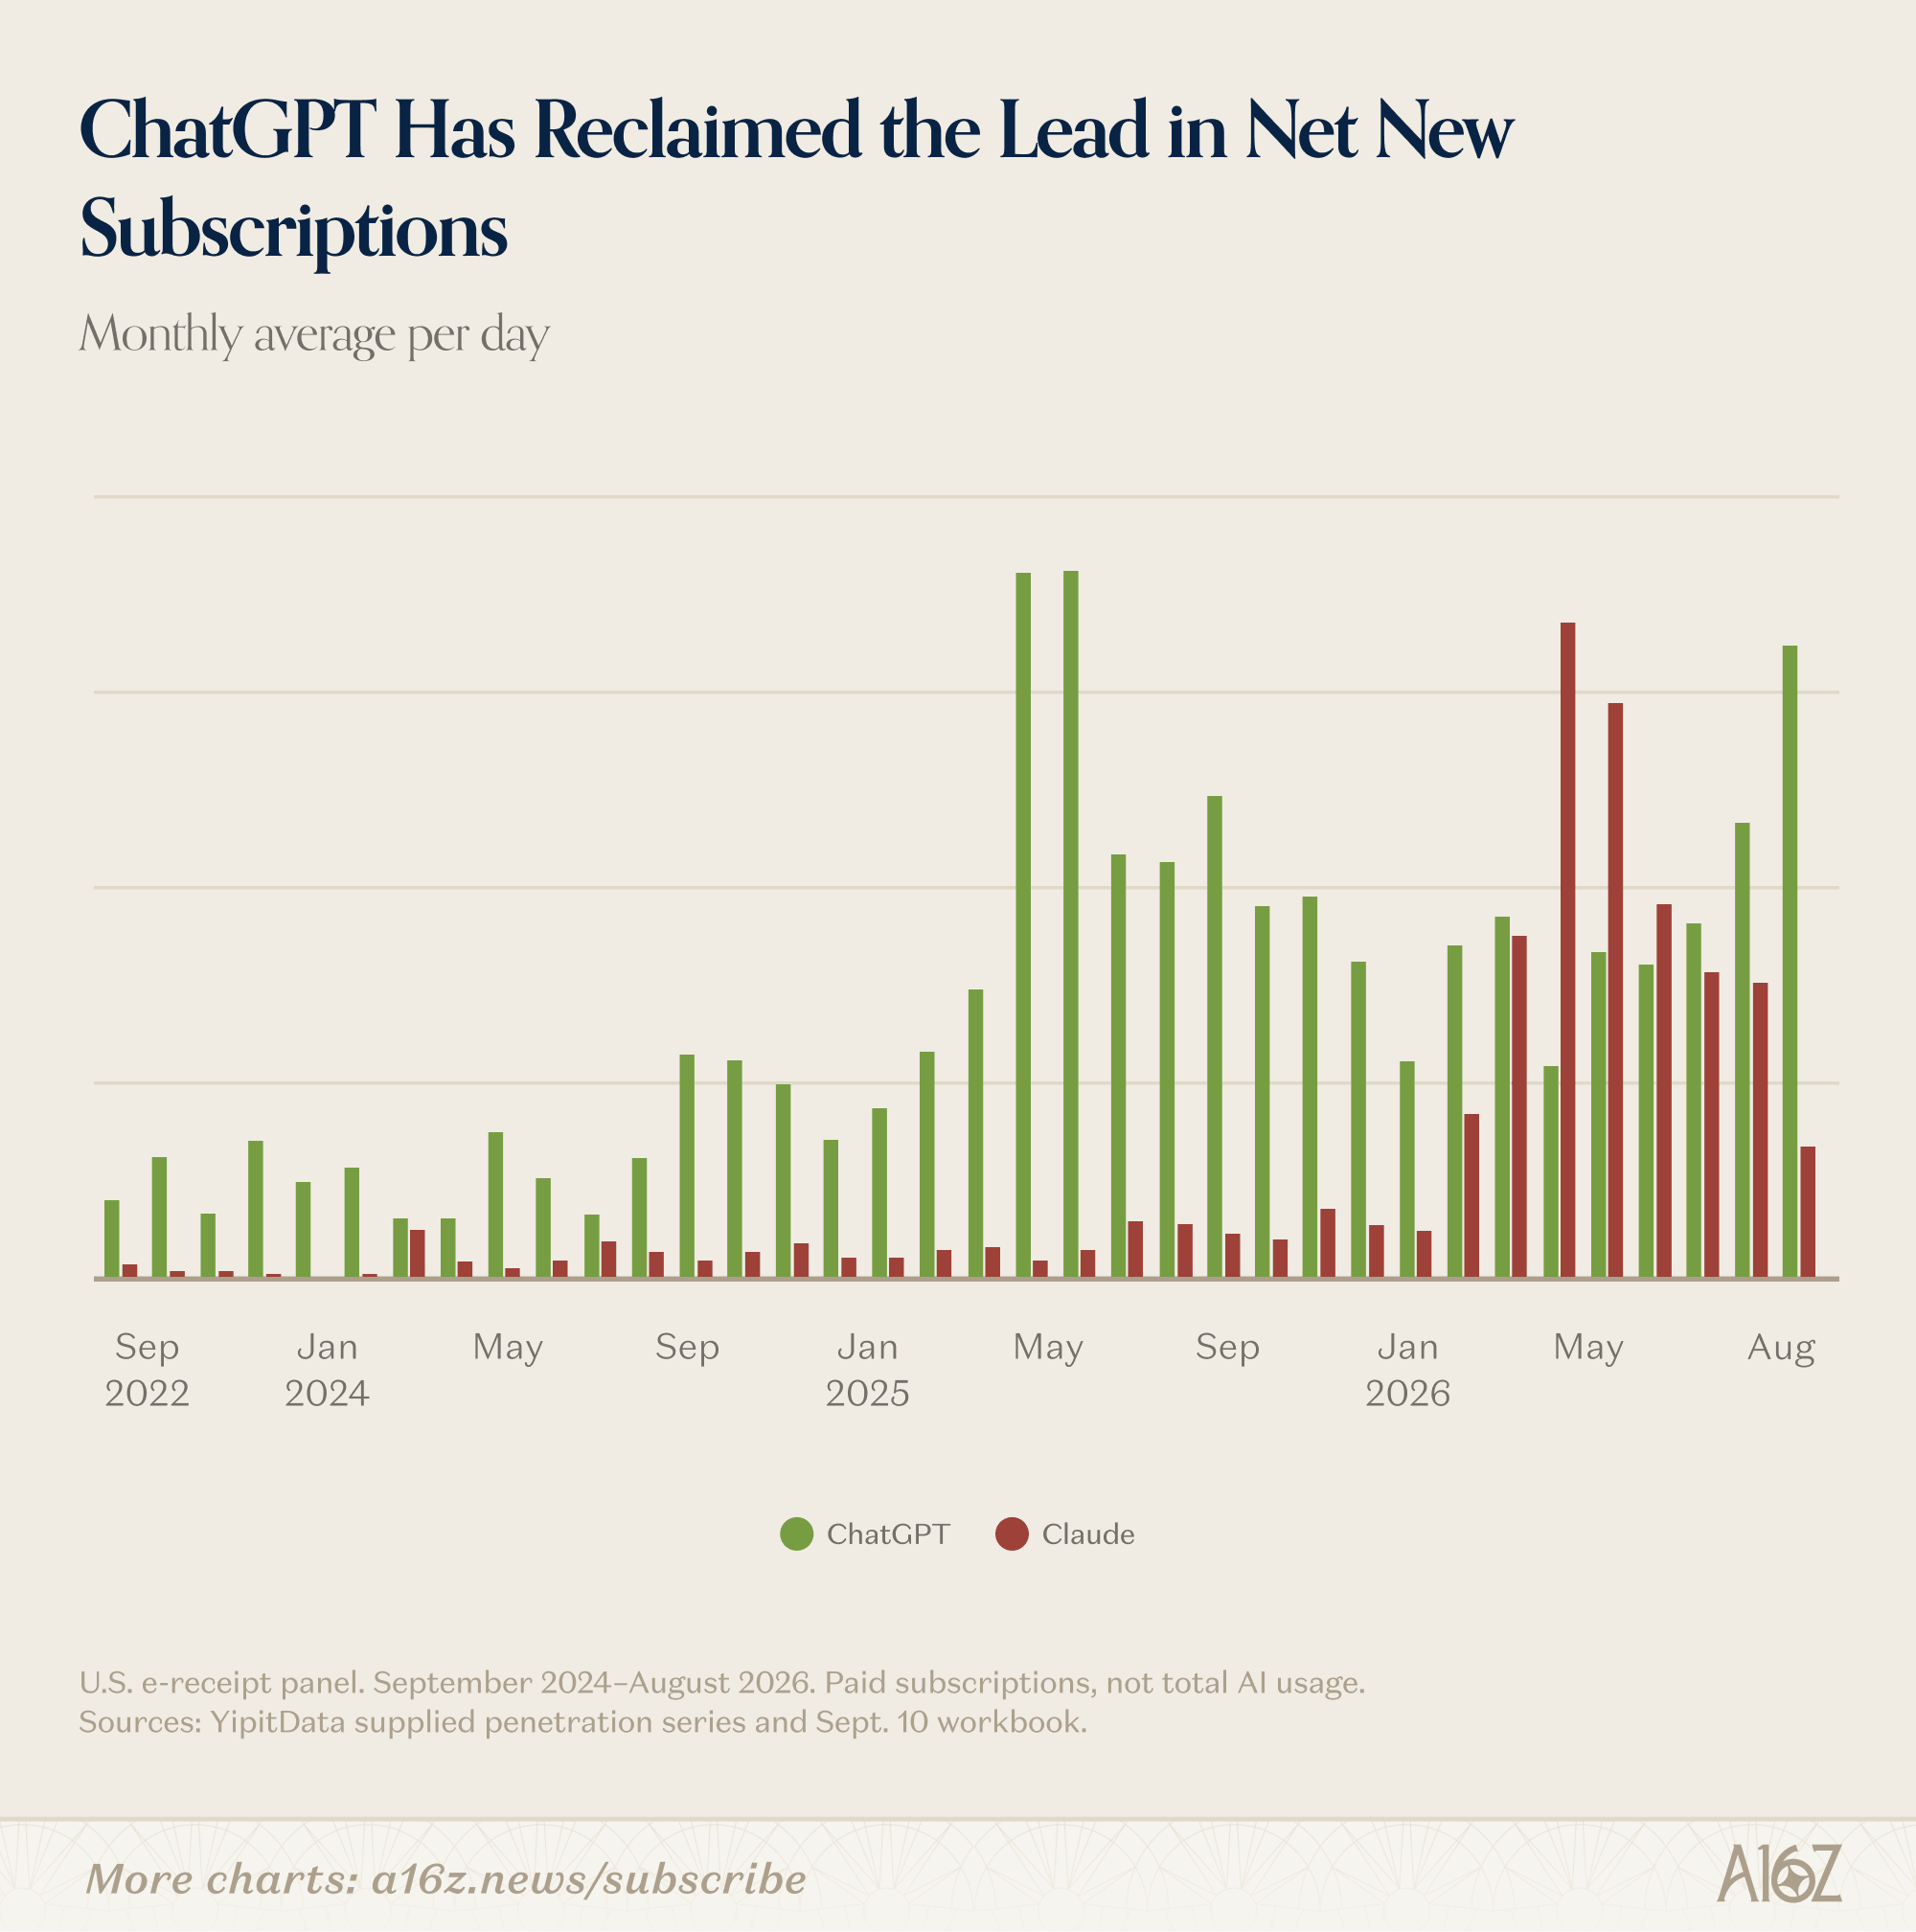
ChatGPT 重新夺回净新增订阅领先
现在问题可能已经不再是“谁赢了”,而是“每家公司如何把自己的机会执行好”。根据 YipitData 的样本,只有 8% 的美国 ChatGPT 订阅用户同时订阅了 Claude。ChatGPT 的用户在性别和收入上的分布更加均衡,而且除了加利福尼亚、蒙大拿和马萨诸塞之外,在美国其他州都占据主导。
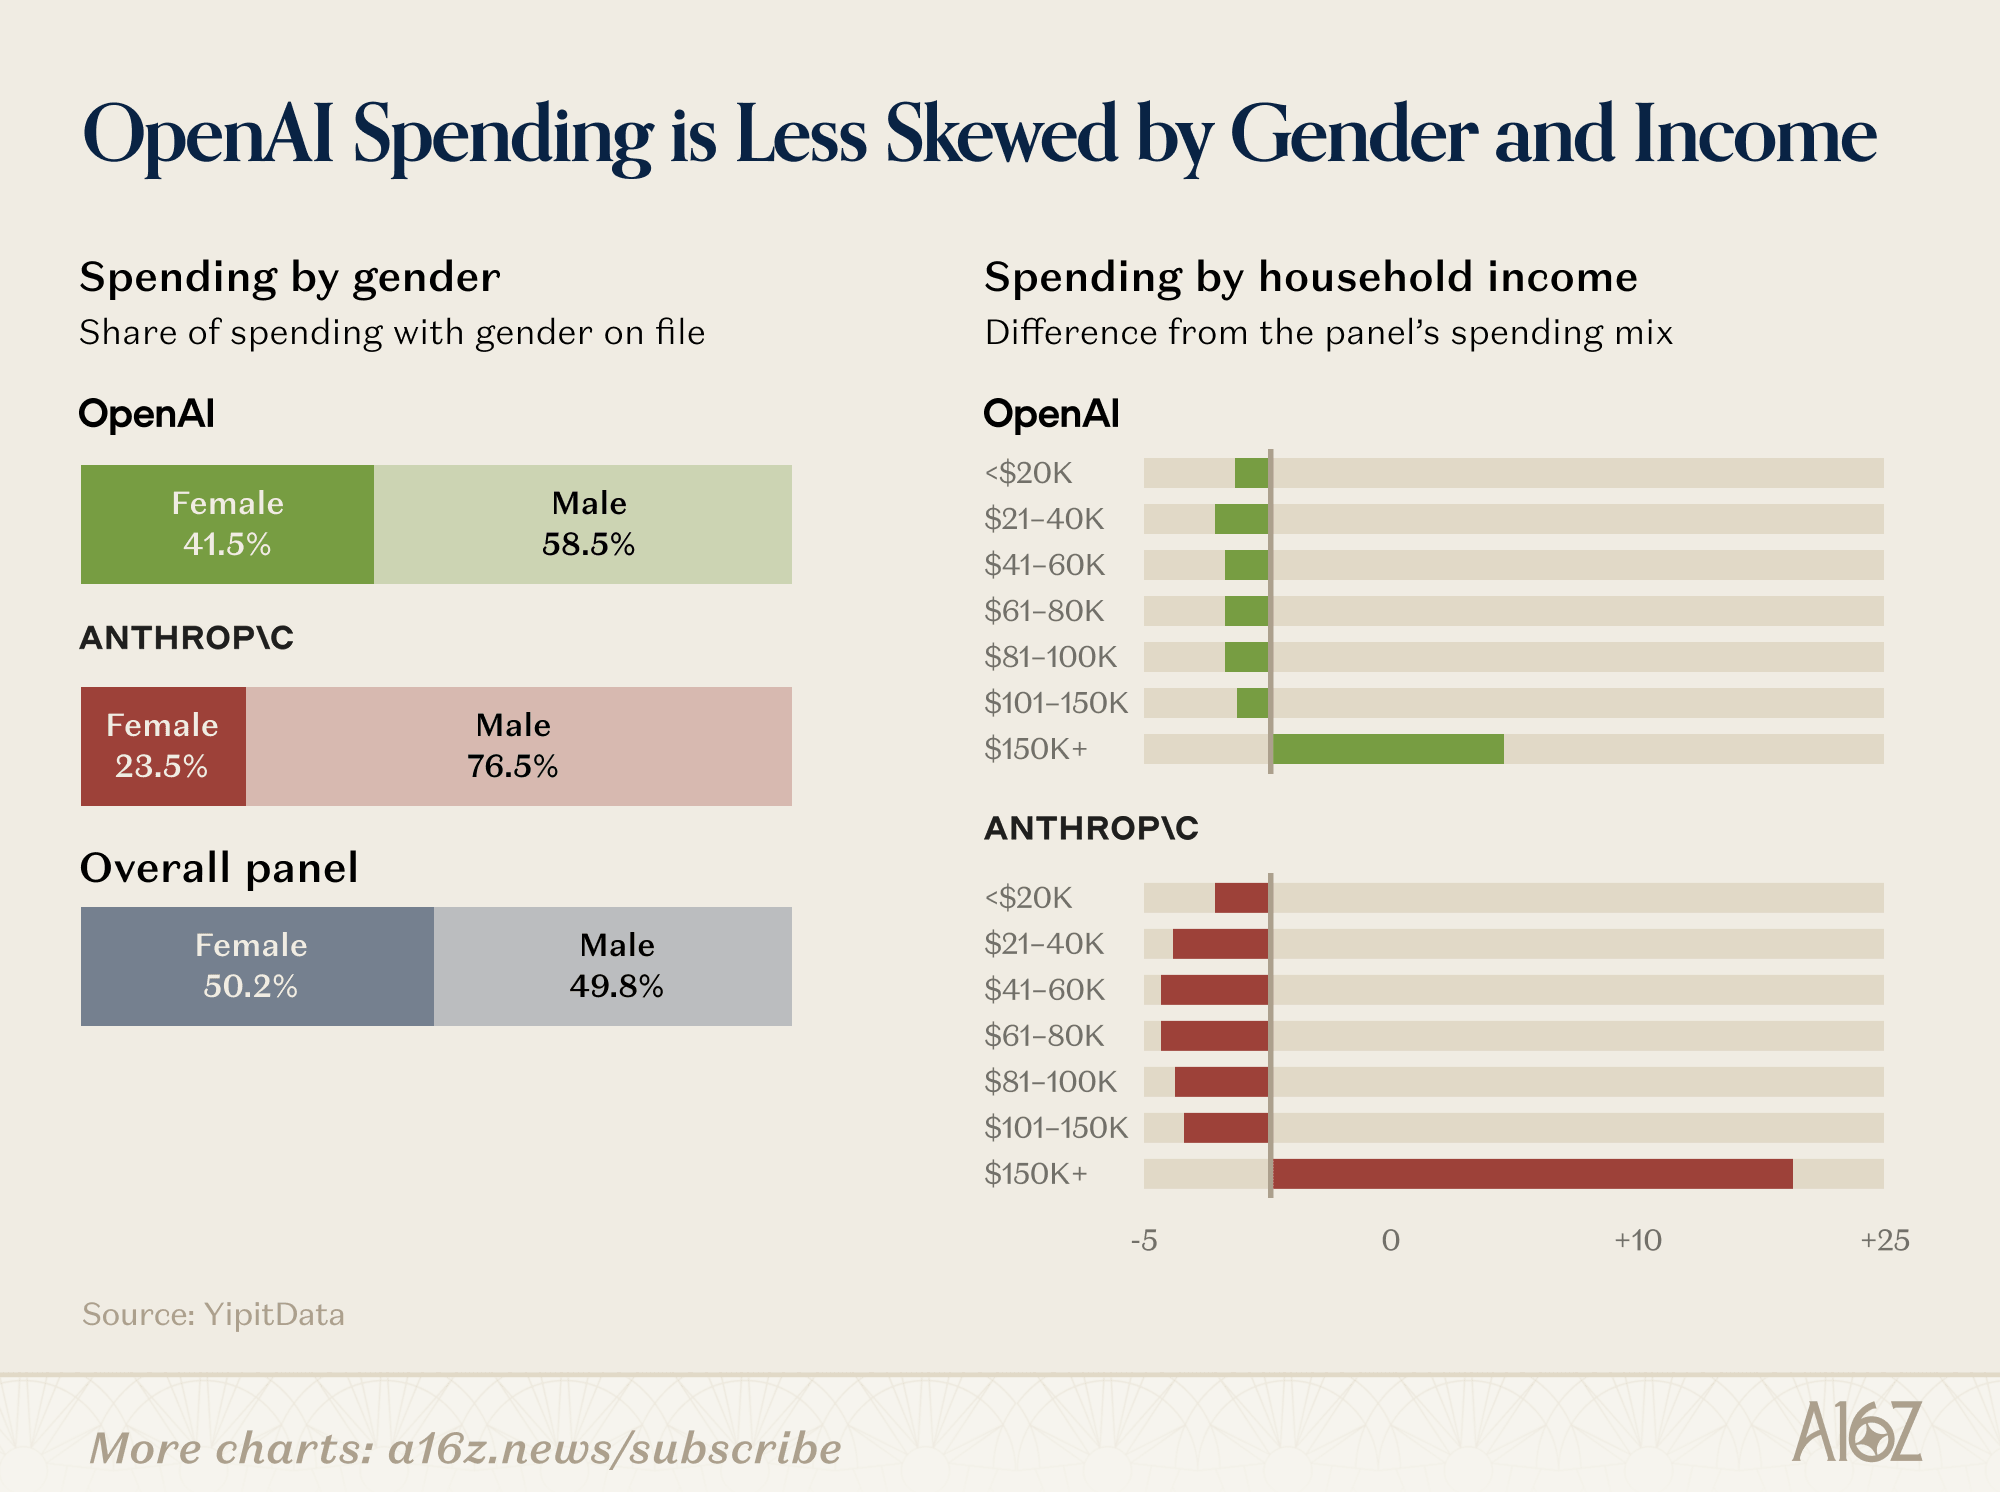
OpenAI 的支出在性别和收入上更均衡
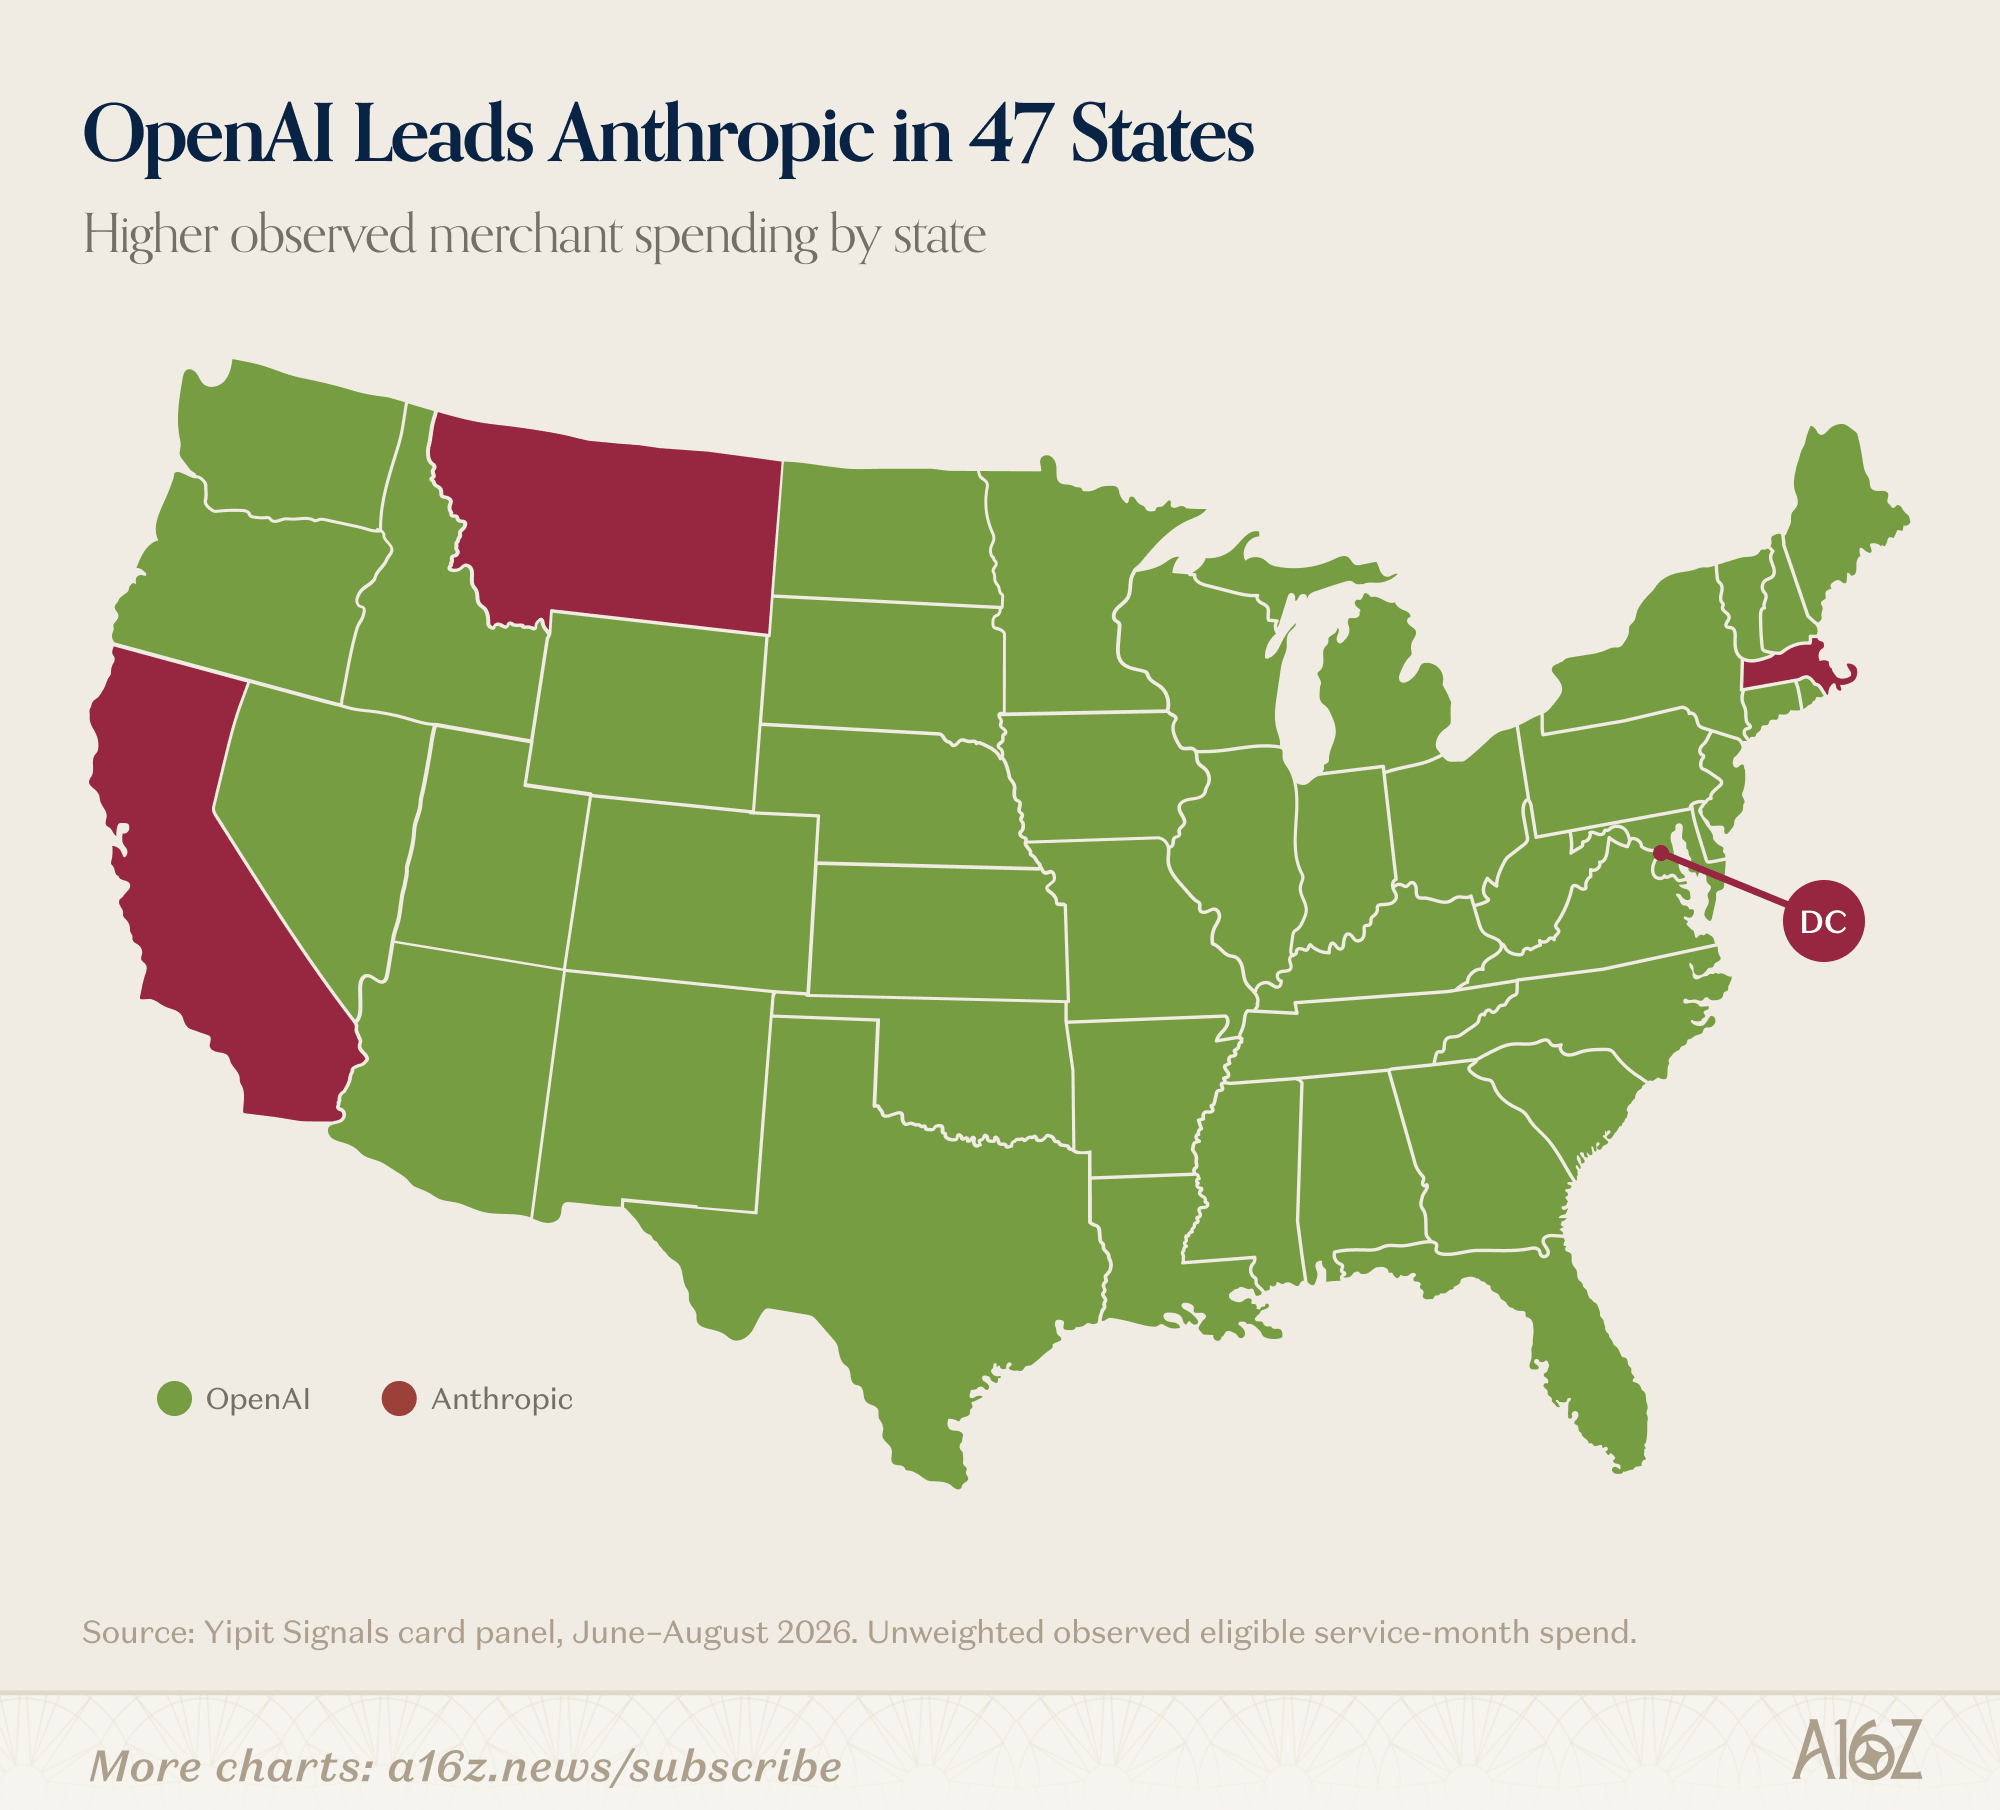
OpenAI 领先 Anthropic,并在 47 个州占优
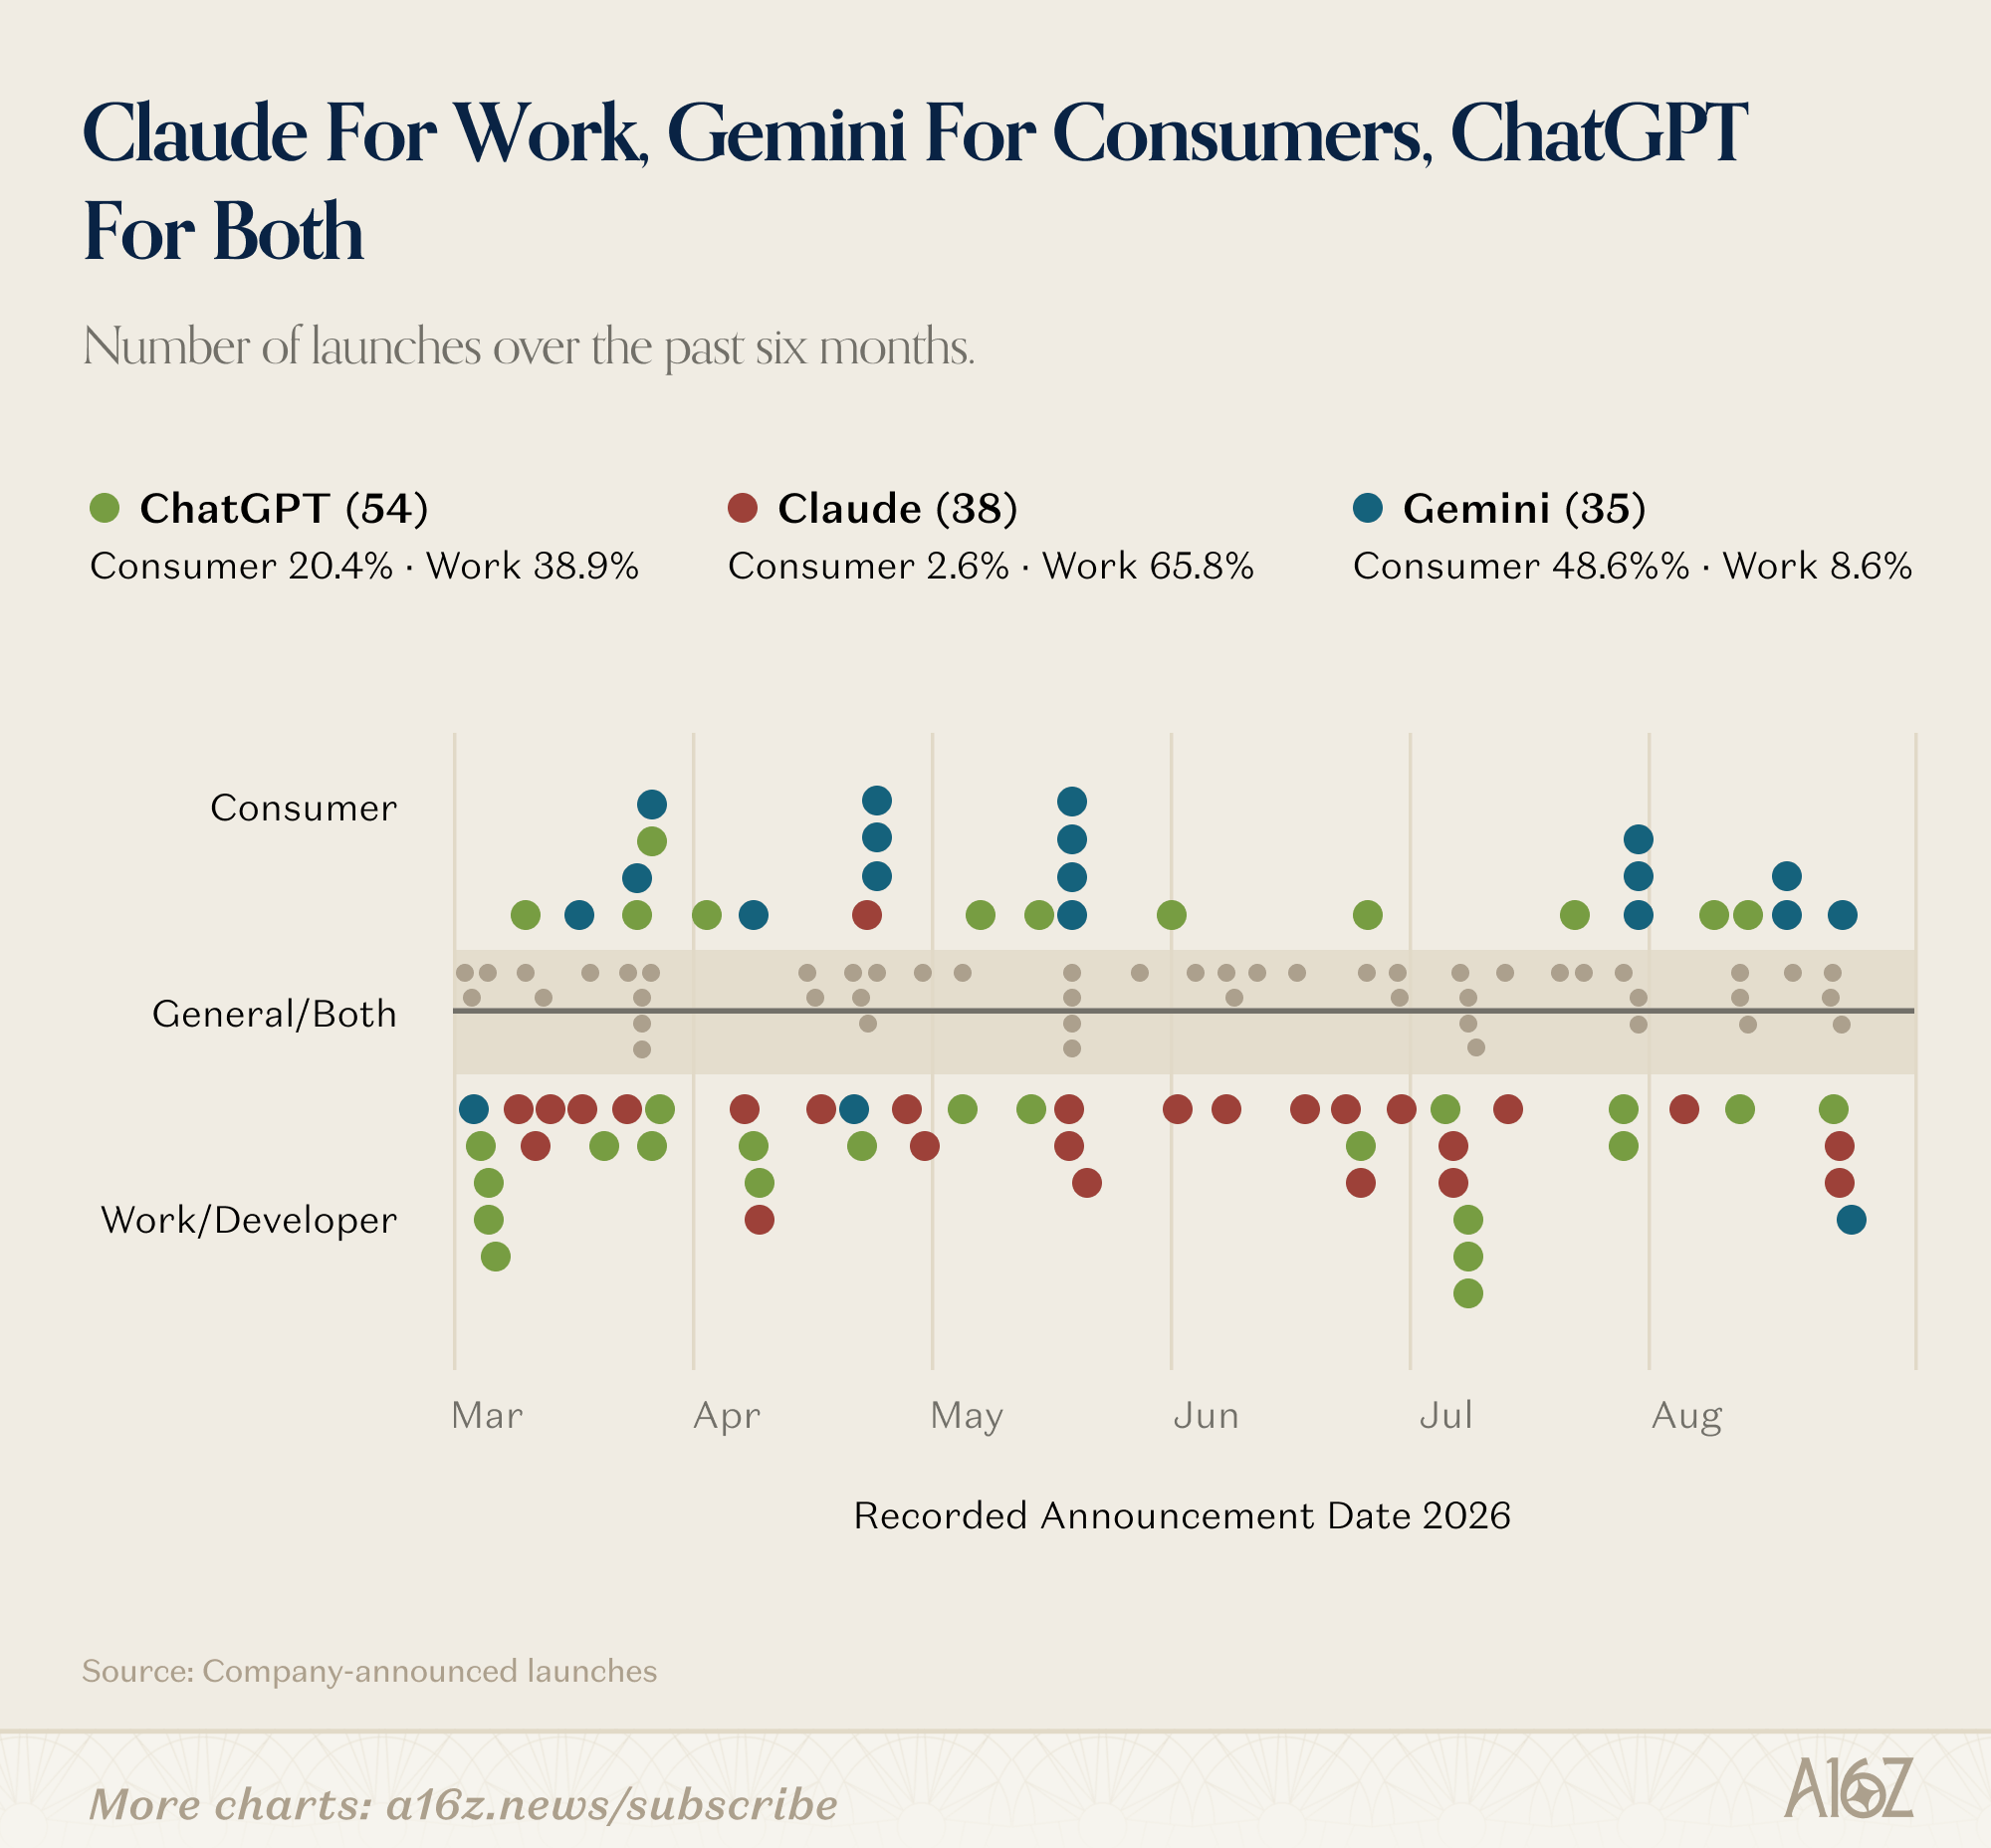
Claude 面向工作,Gemini 面向消费者,ChatGPT 两者兼顾
用户结构的差异,至少部分来自这些产品被引导向了不同方向。过去六个月里,Anthropic、Google 和 OpenAI 一共发布了 127 个新产品或功能。Anthropic 几乎完全聚焦 Prosumer,包括 Claude Design、Code Review 和 Claude Science。Google 主打创意模型,包括 Lyria 3 Pro 和 Gemini Omni。OpenAI 同时覆盖消费者和企业,企业工具包括 ChatGPT Work、Sites 和 Dots,消费者工具包括 Images 2.0、Health、Personal Finance 和求职。
2. AI 支出遵循幂律
我们第一次加入基于消费者实际观察支出的排名,数据来自 YipitData。数据只覆盖美国,并且来自面板而不是人口普查,所以不能把它理解为公司的总收入。但它提供了一个新的视角,让我们看到消费者如何为 AI 付费,而结论非常清楚:支出高度集中。
付费消费者的基数正在增长,但仍然很窄。8 月,YipitData 美国电子收据面板中,只有 4.5% 的符合条件消费者拥有 ChatGPT、Gemini 或 Claude 中至少一个产品的个人付费订阅。一年前这个比例是 2.1%。
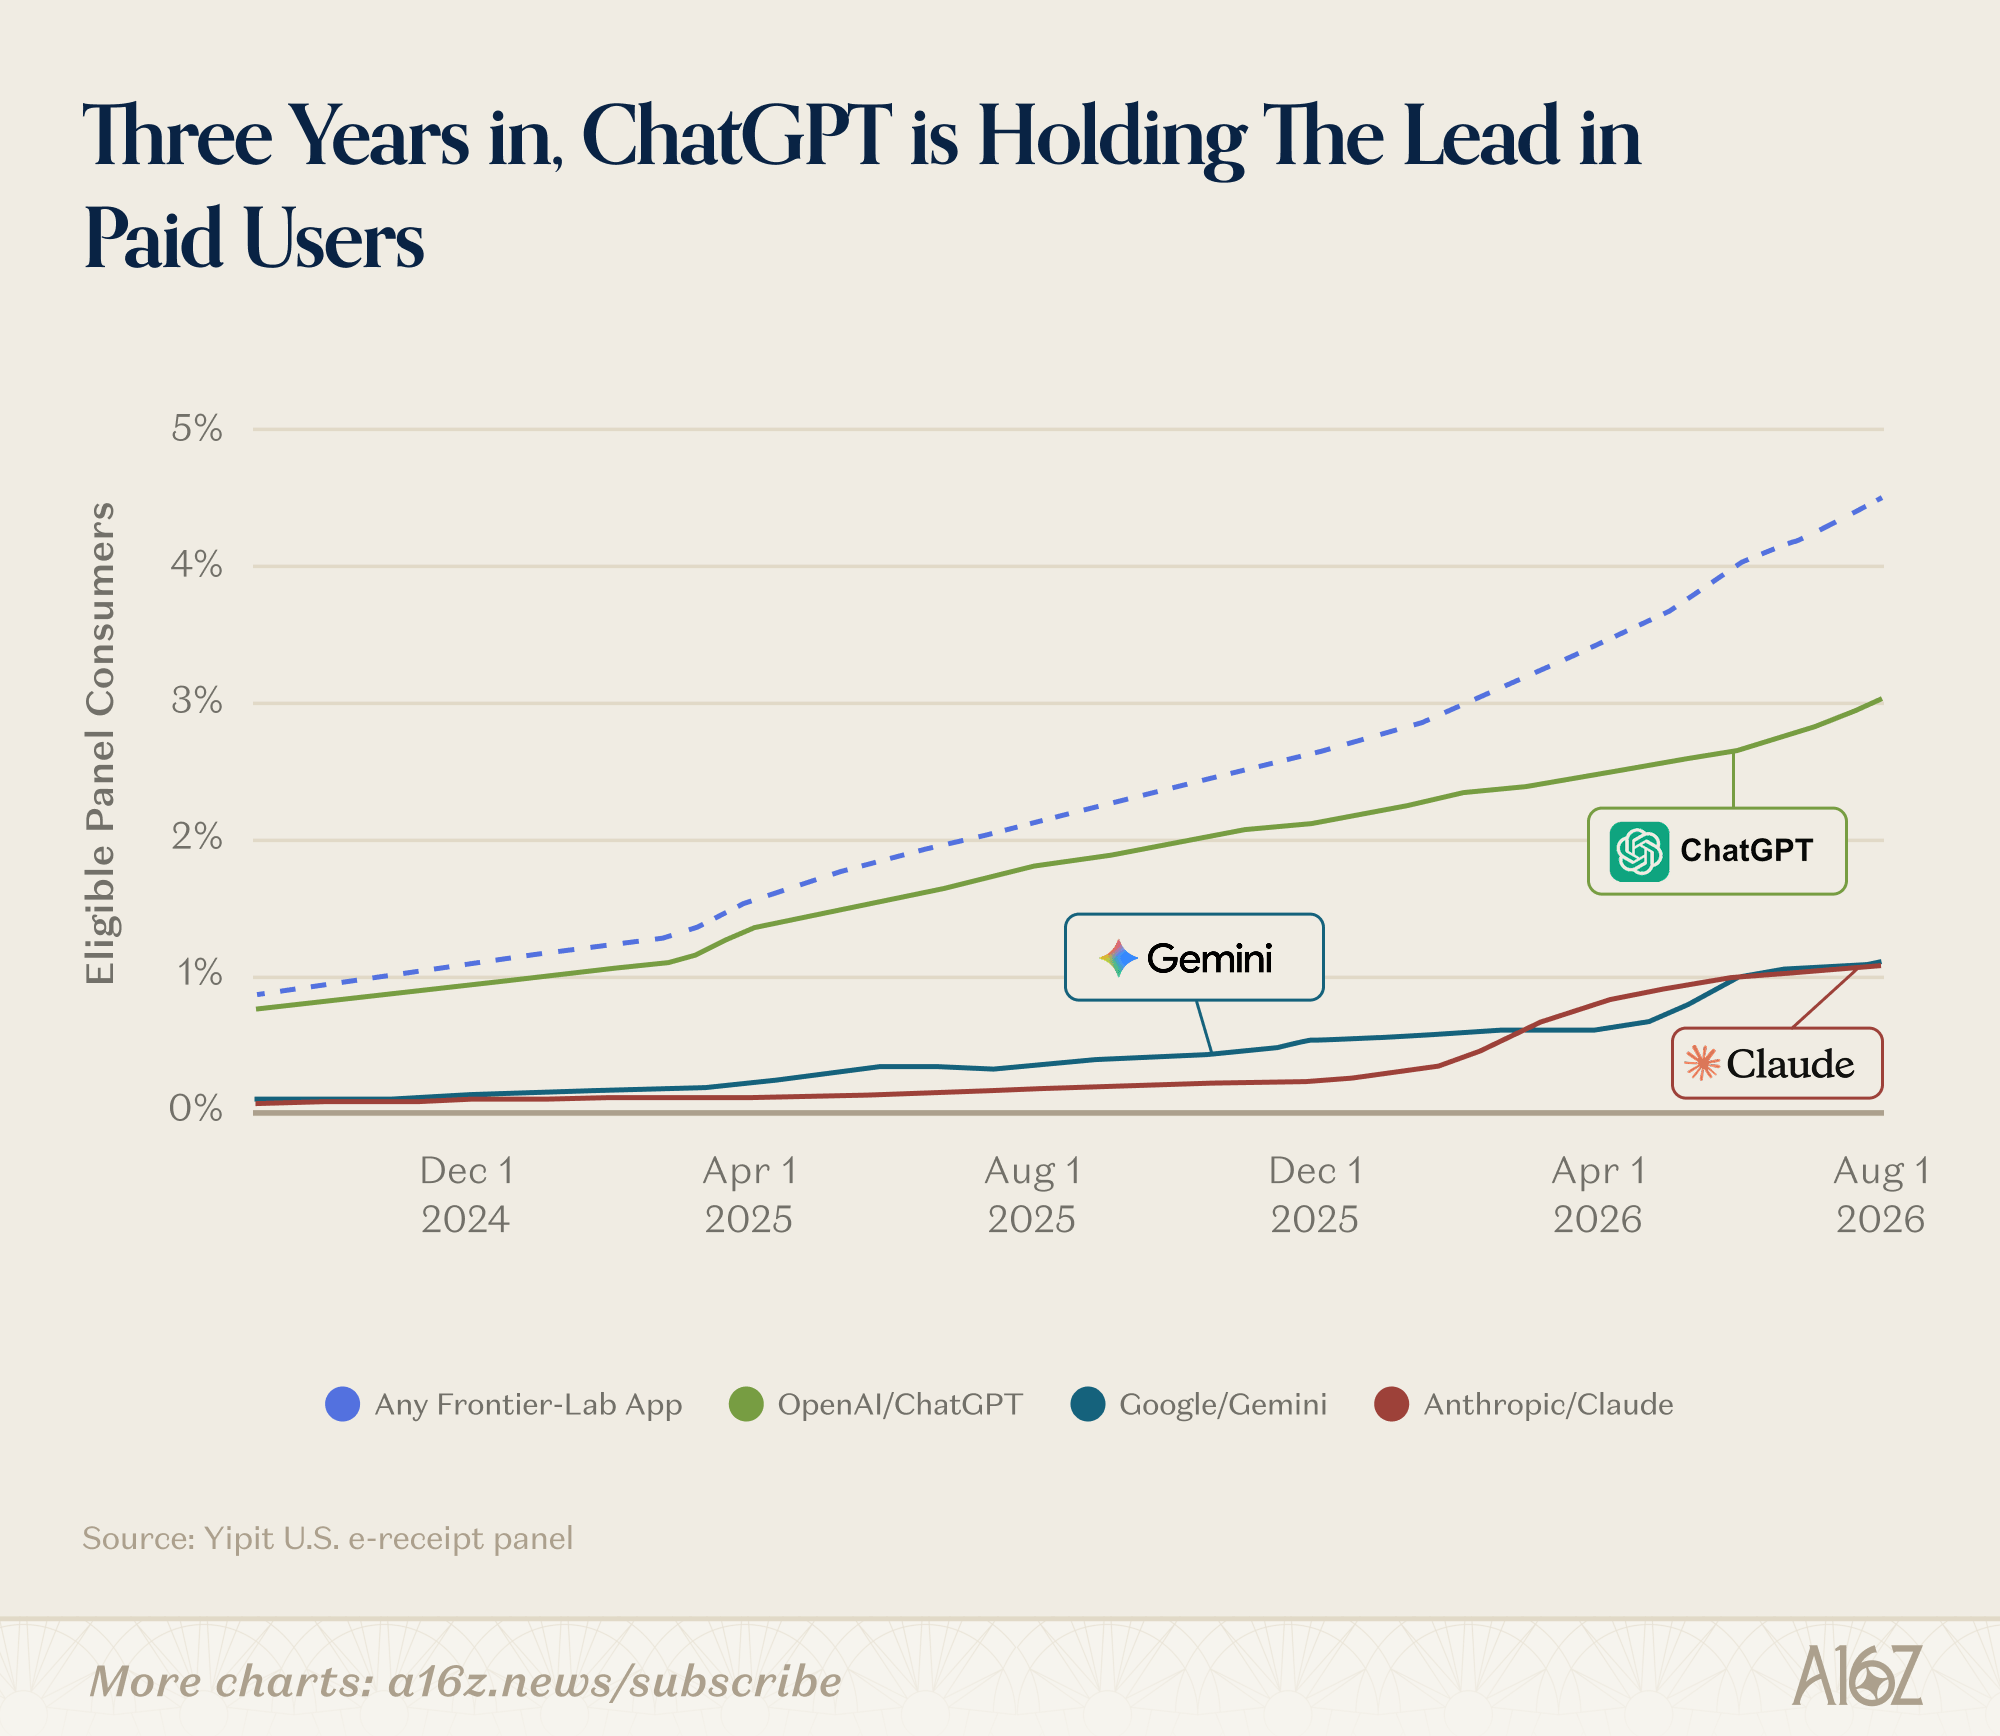
三年来,ChatGPT 仍保持付费用户领先
即使在这批相对有限的 AI 付费用户中,支出也遵循幂律。给一个 AI 产品付费的人里,只有 13% 还会为另一个 AI 工具付费。付费用户中最顶端的 1%,贡献了全部观察到的消费级 AI 支出的 19.5%。这个数字高于底部 50% 用户合计的 16.6%。
截至 2026 年 8 月,前 1% 用户平均每月通过消费者银行卡为 AI 支付 903 美元,工作场景的支出可能更高。而且他们还在继续增加这项支出,过去 18 个月上涨了 80%。相比之下,中位数 AI 付费用户每月支出 25 美元,支出几乎没有增长。
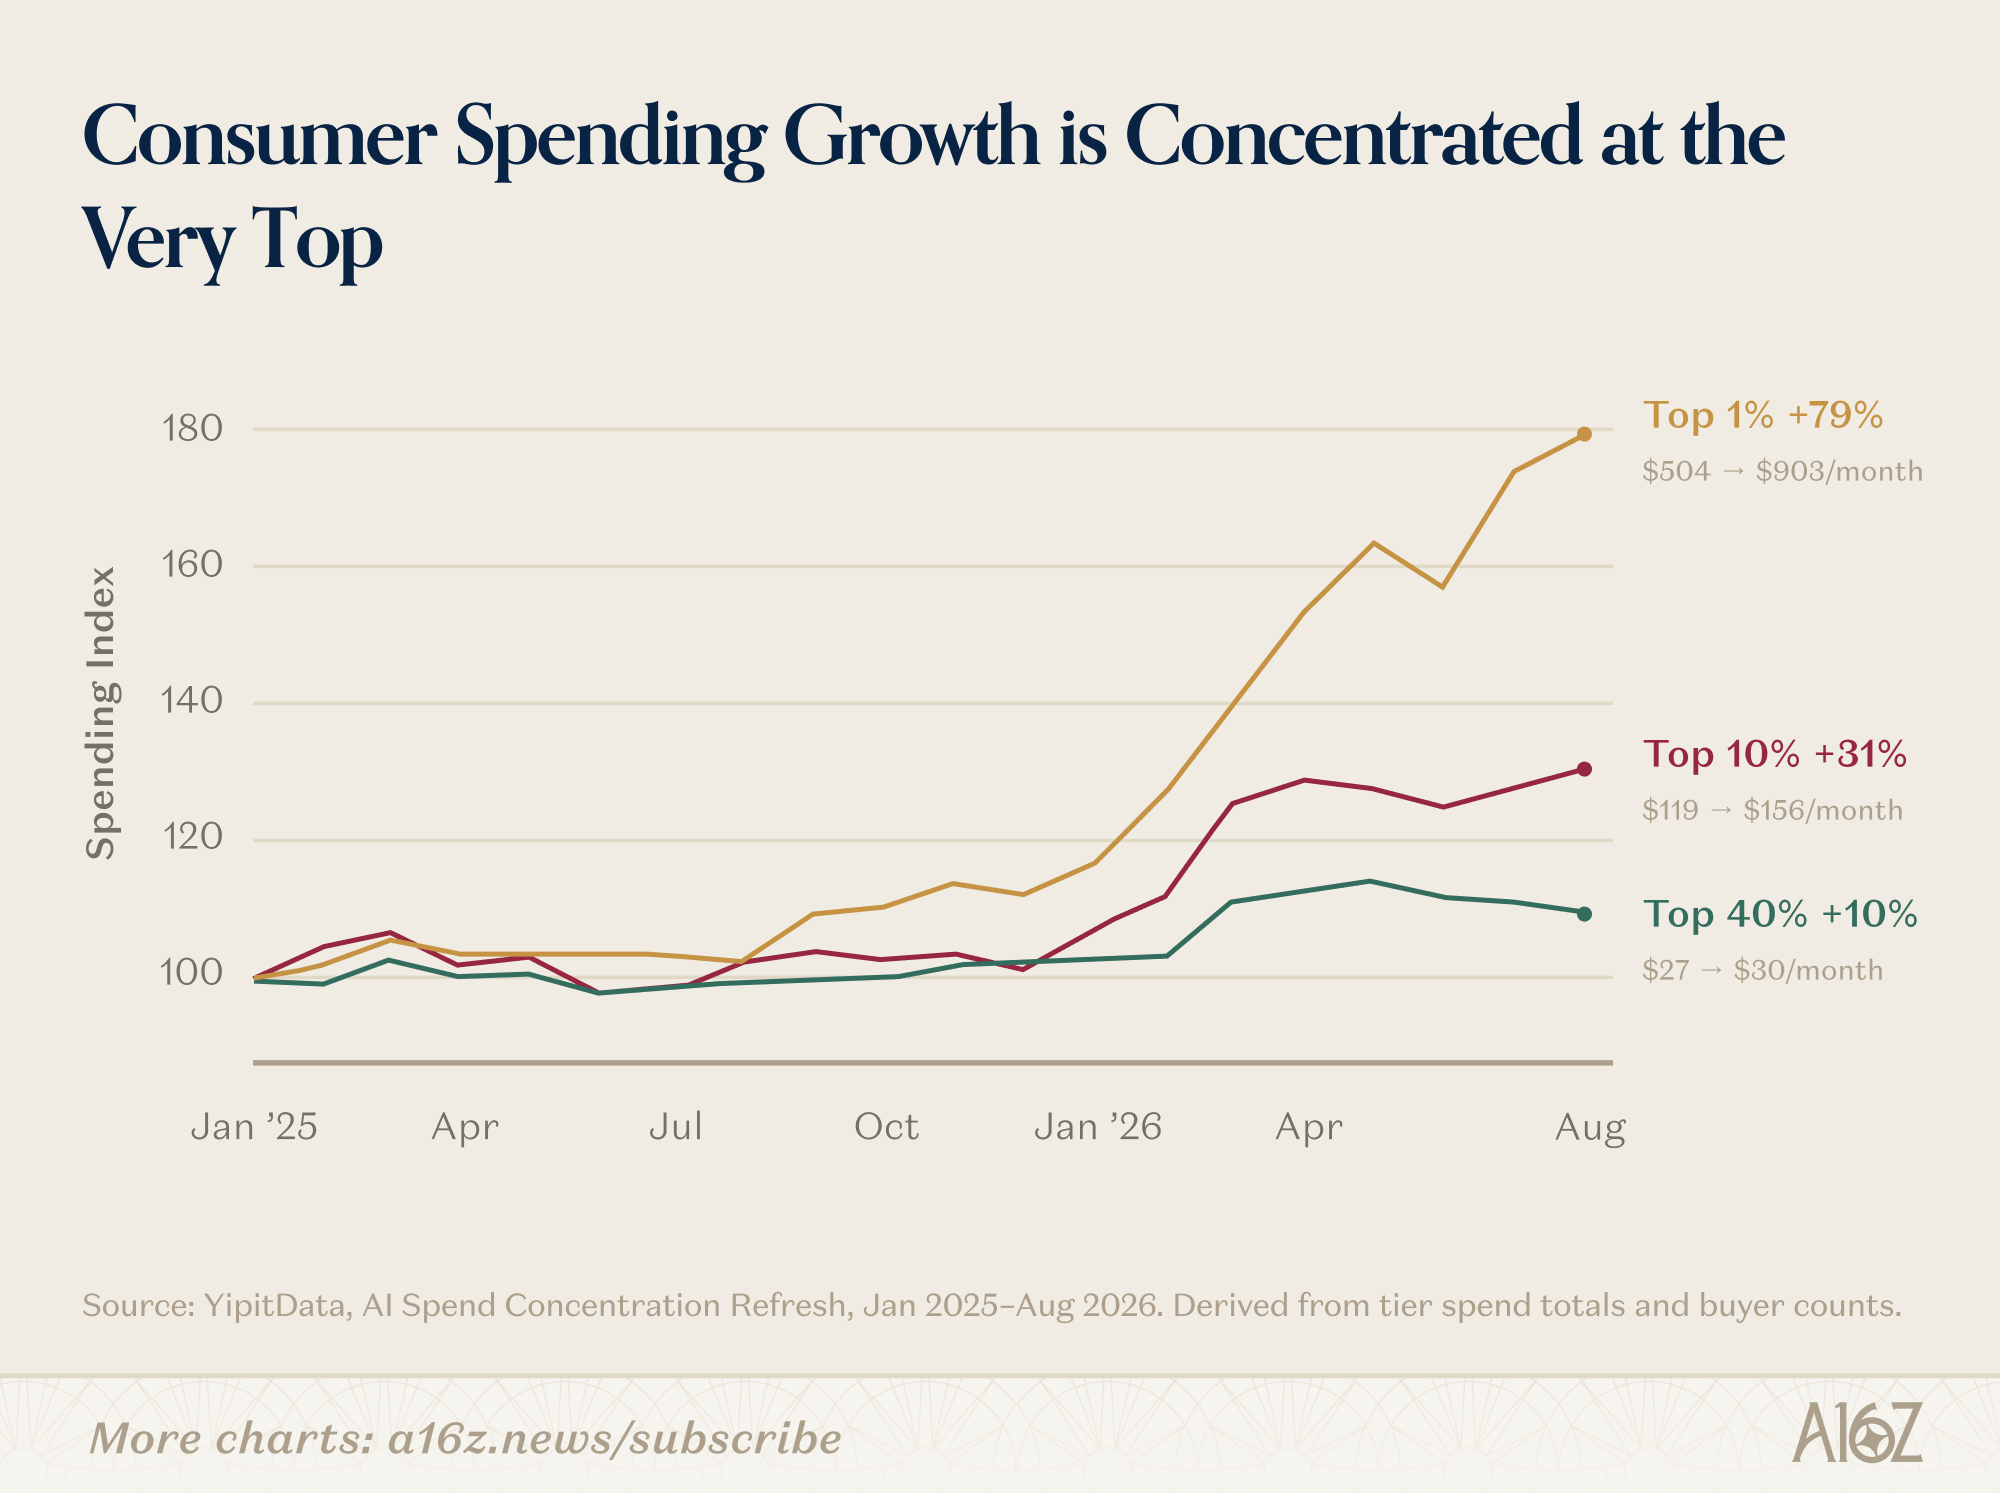
消费支出增长高度集中在最顶端
这些重度支出者是谁?他们不像主流消费者,更像 Prosumers,也就是购买软件来构建、创作和完成工作的人。
在整个面板中,前 1% 支出者明显更偏好自动化和产品构建工具,例如 n8n、fal、Manus 和 Nous Research 的 Hermes Agent。他们也更偏好 Higgsfield、Figma 和 HeyGen 等创意工具。
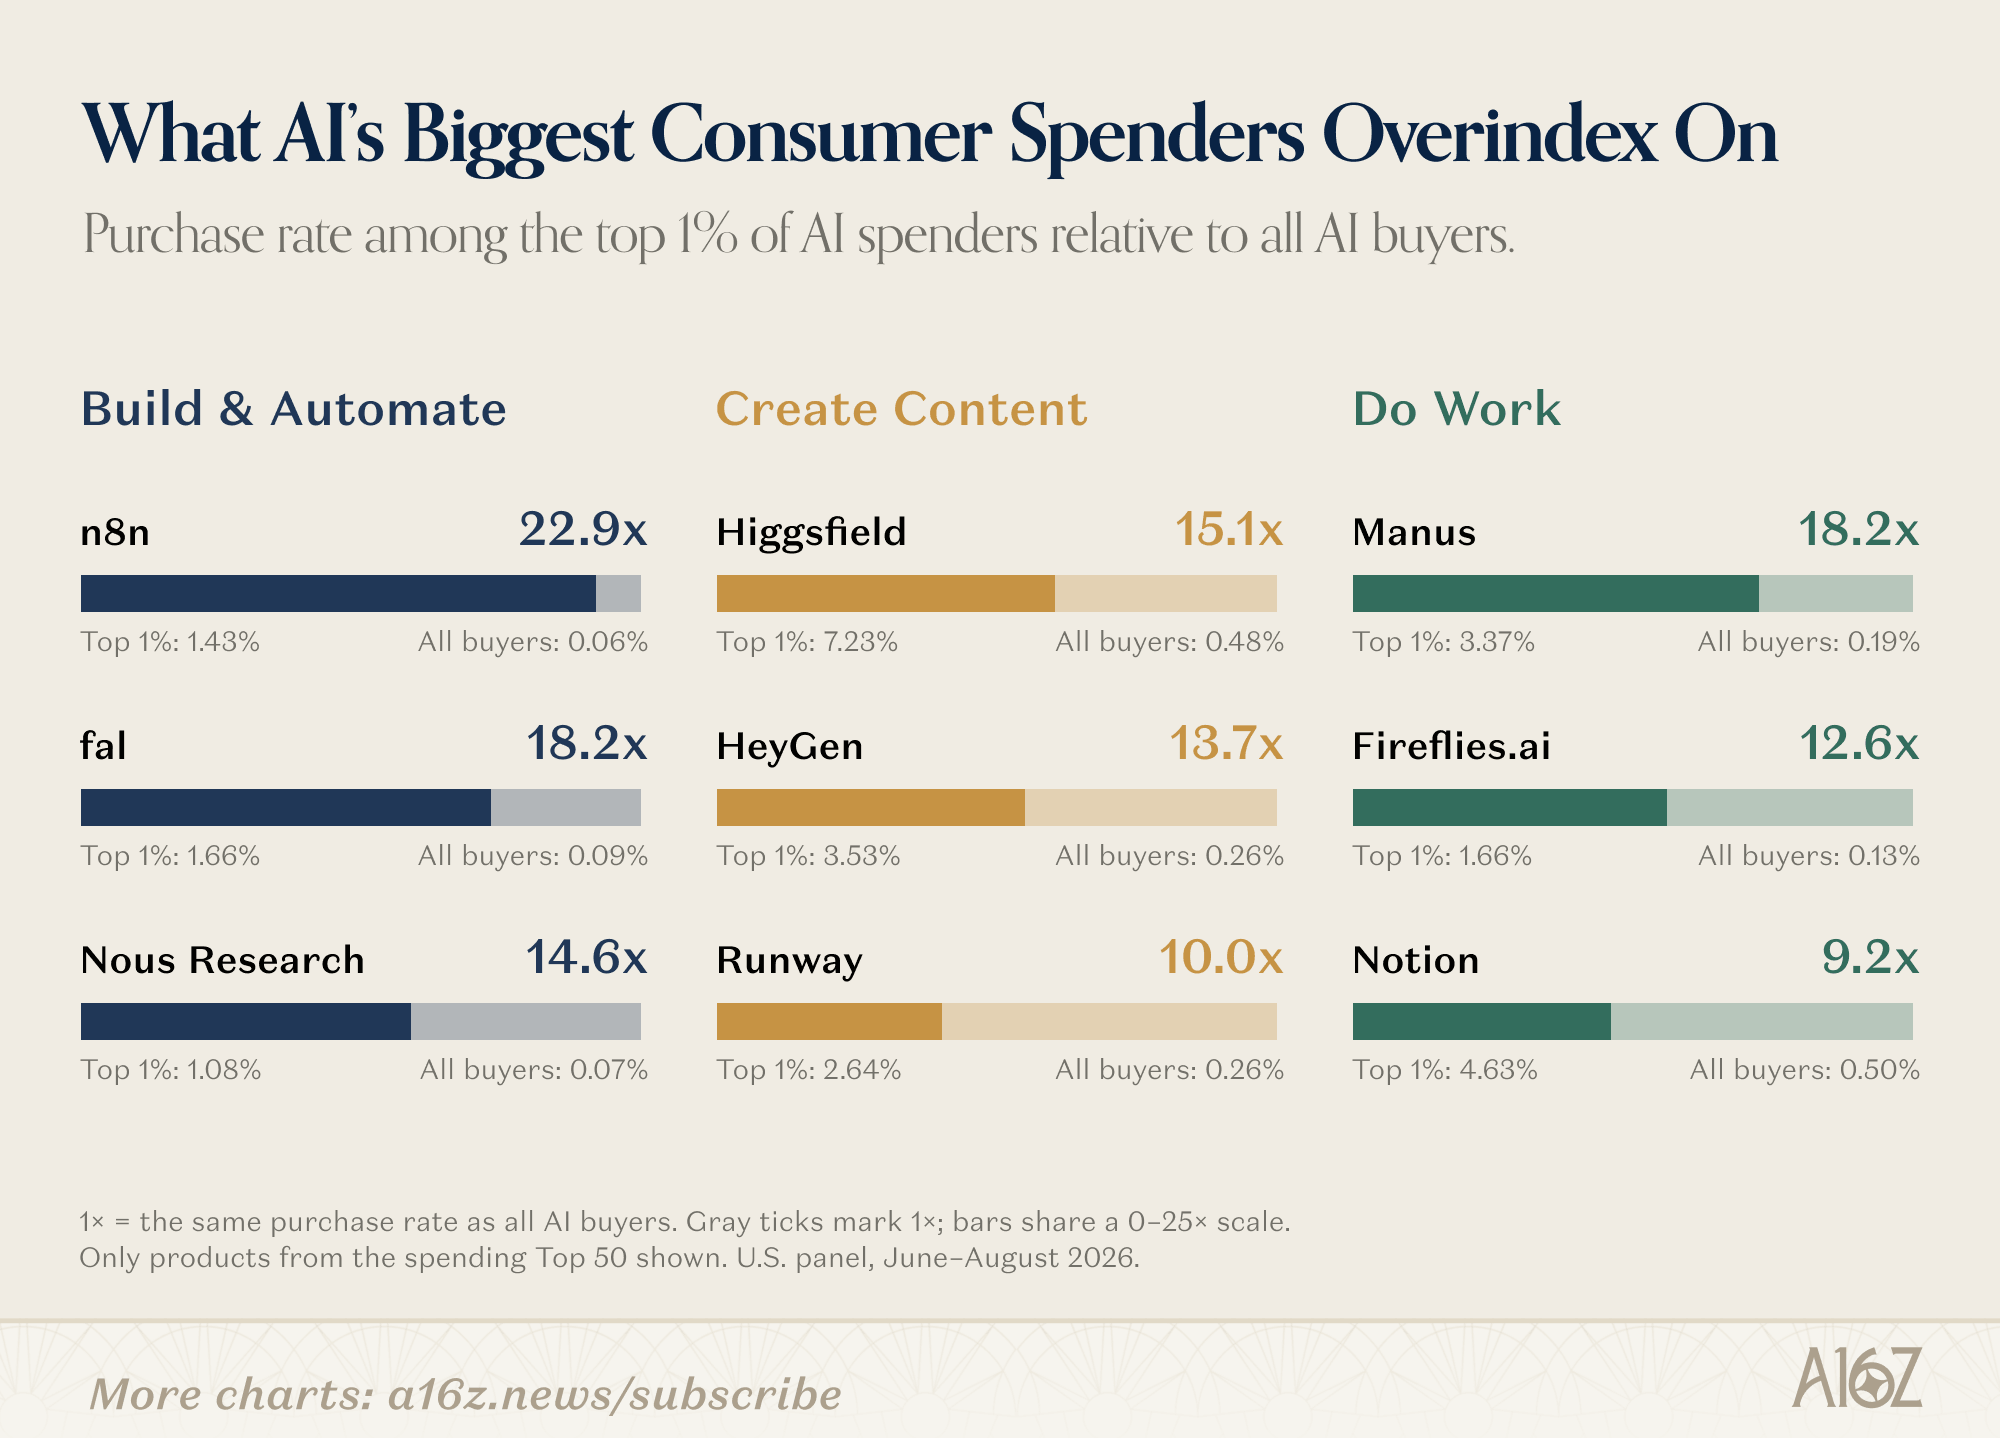
AI 最大消费者支出者偏好的领域
因此,消费者流量和消费者收入之间存在明显差异,而我们的首份收入榜把这种差异具体呈现了出来。这里的收入榜,是根据 YipitData 观察到的美国消费者实际支付金额估算的消费端收入,不等同于公司的总收入。按消费者付费金额计算的前 50 家供应商中,有 29 家完全没有出现在网页或移动端流量榜上。对于那些同时上榜的产品,如果它们对重度用户的变现力度不同,流量排名和收入排名也可能相差很大。
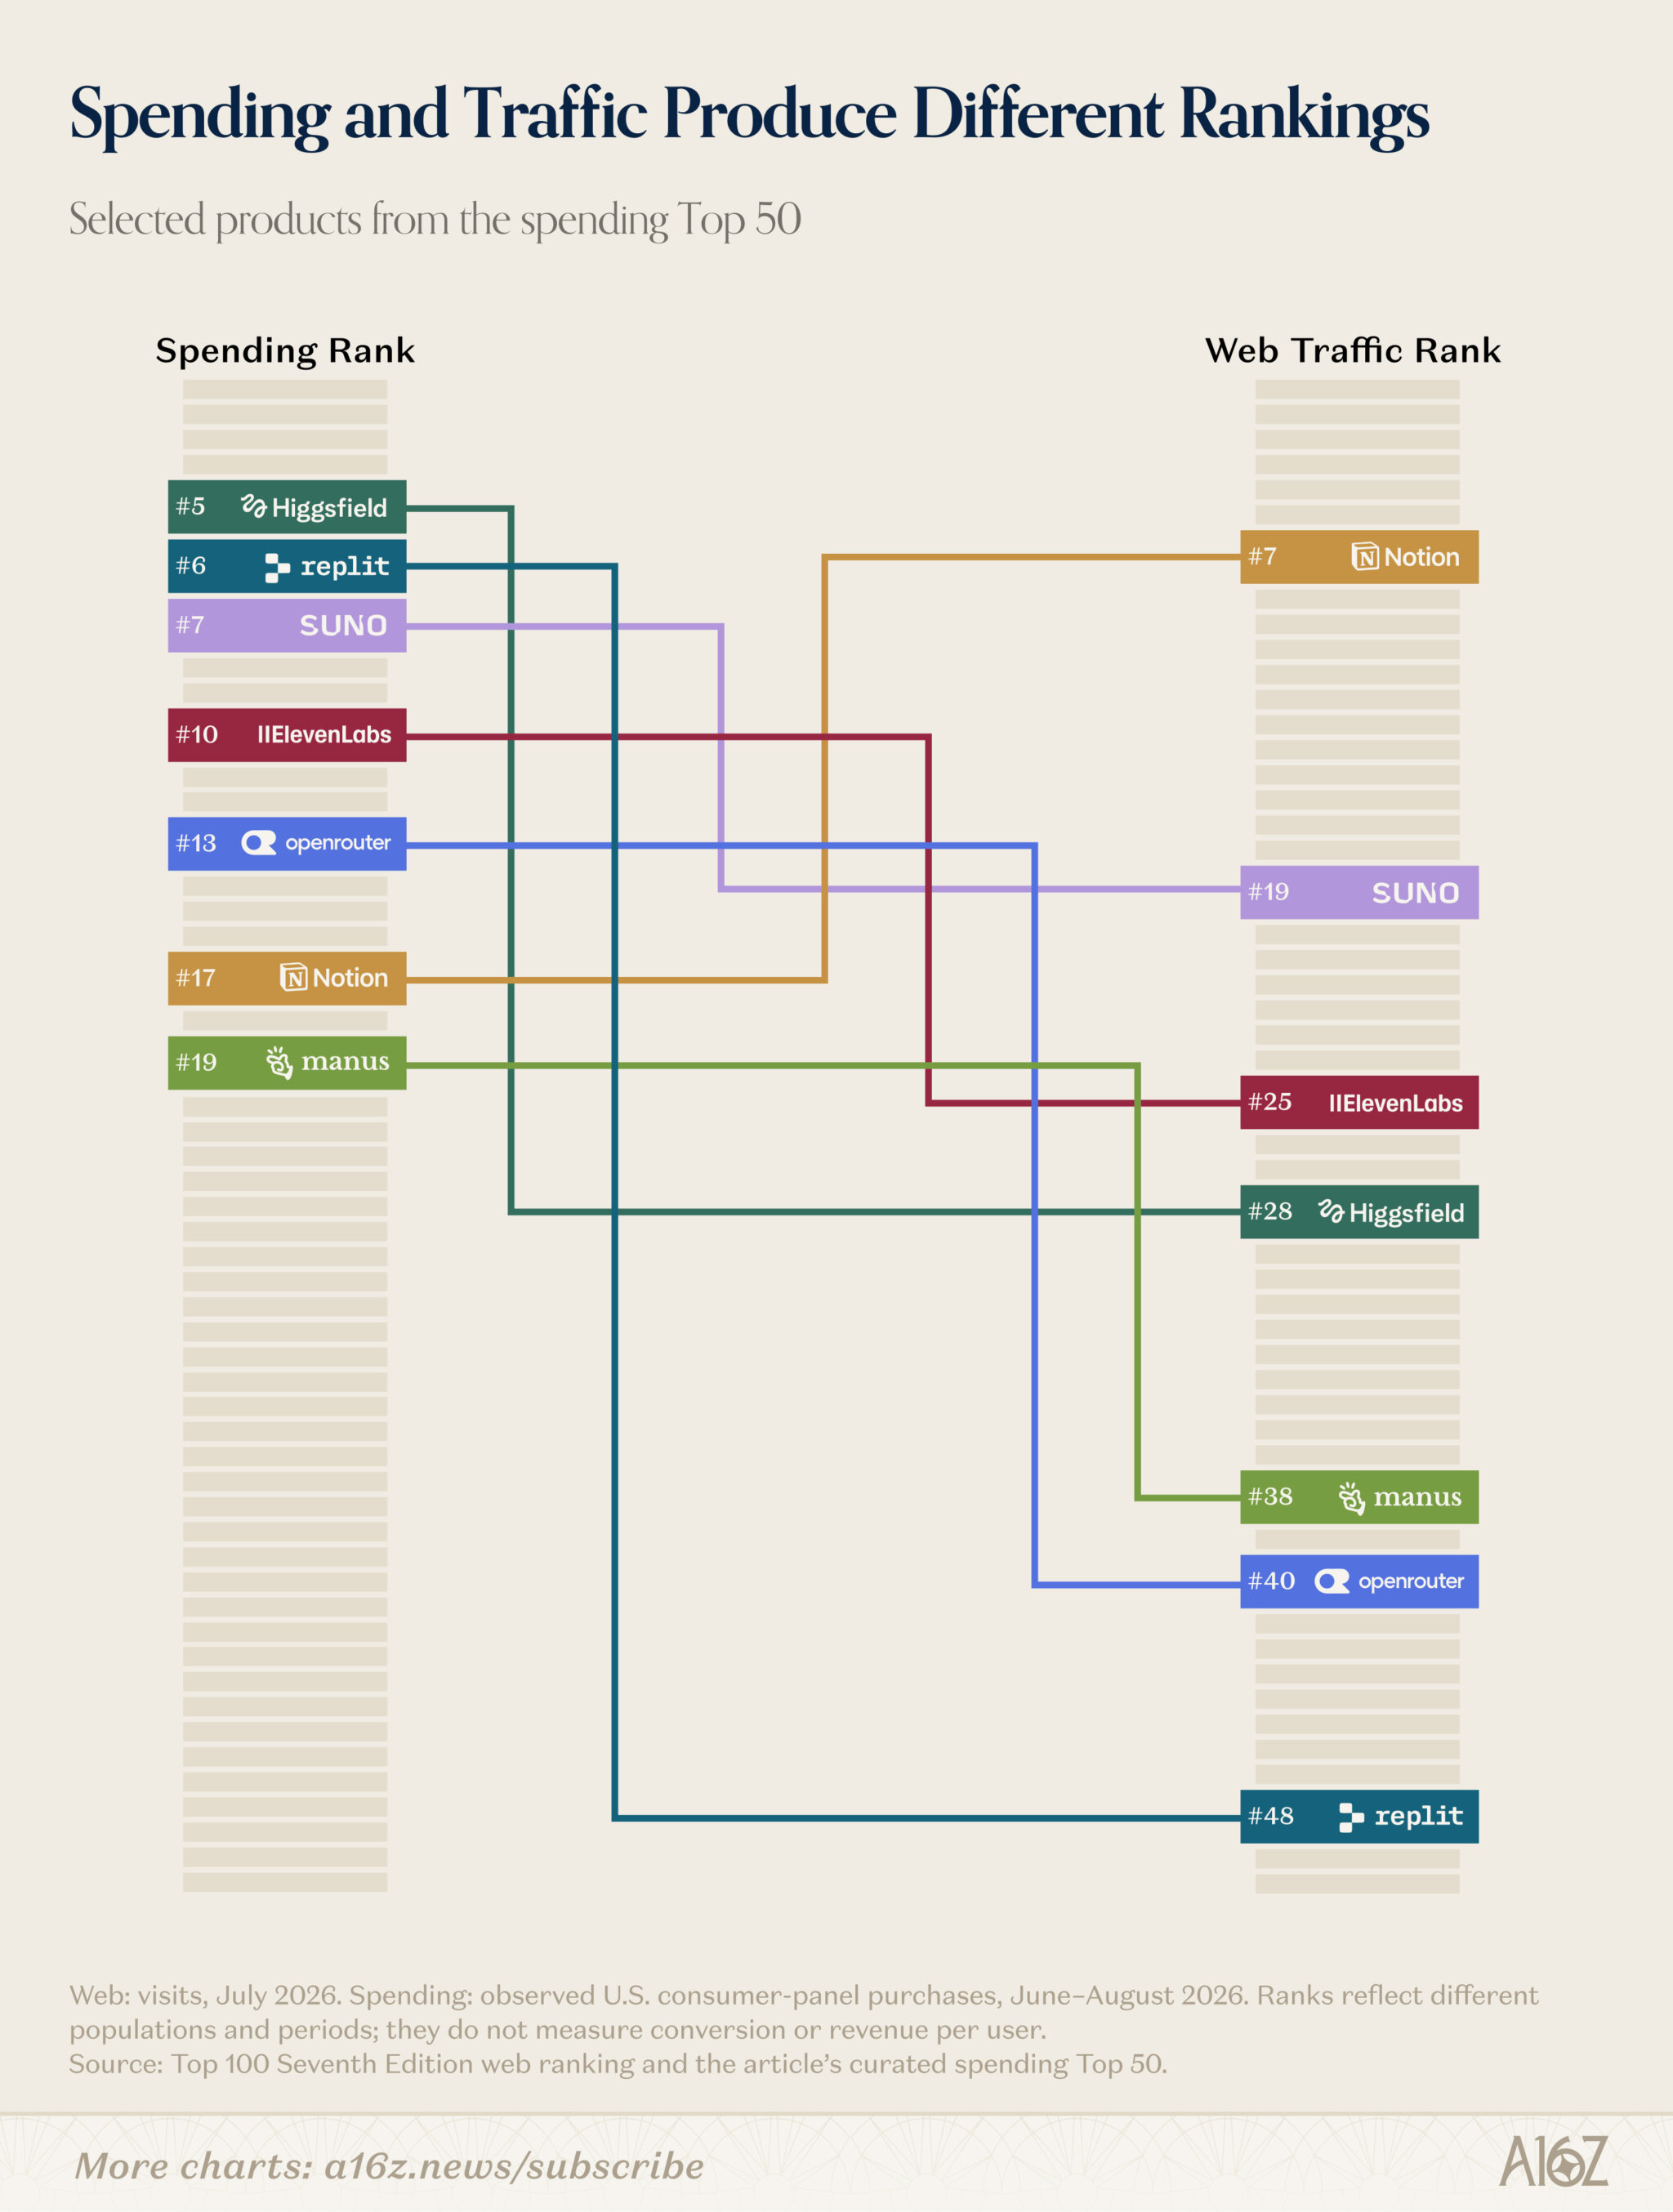
收入排名和流量排名产生不同结果
只有七家公司同时进入这三张榜单的前列,其中 ChatGPT 在每张榜单上都排名第一。这七家公司包括三家模型公司 ChatGPT、Claude 和 Suno,两家 AI 原生应用 Perplexity 和 Photoroom,以及两家加入 AI 能力的成熟公司 Canva 和 Notion。
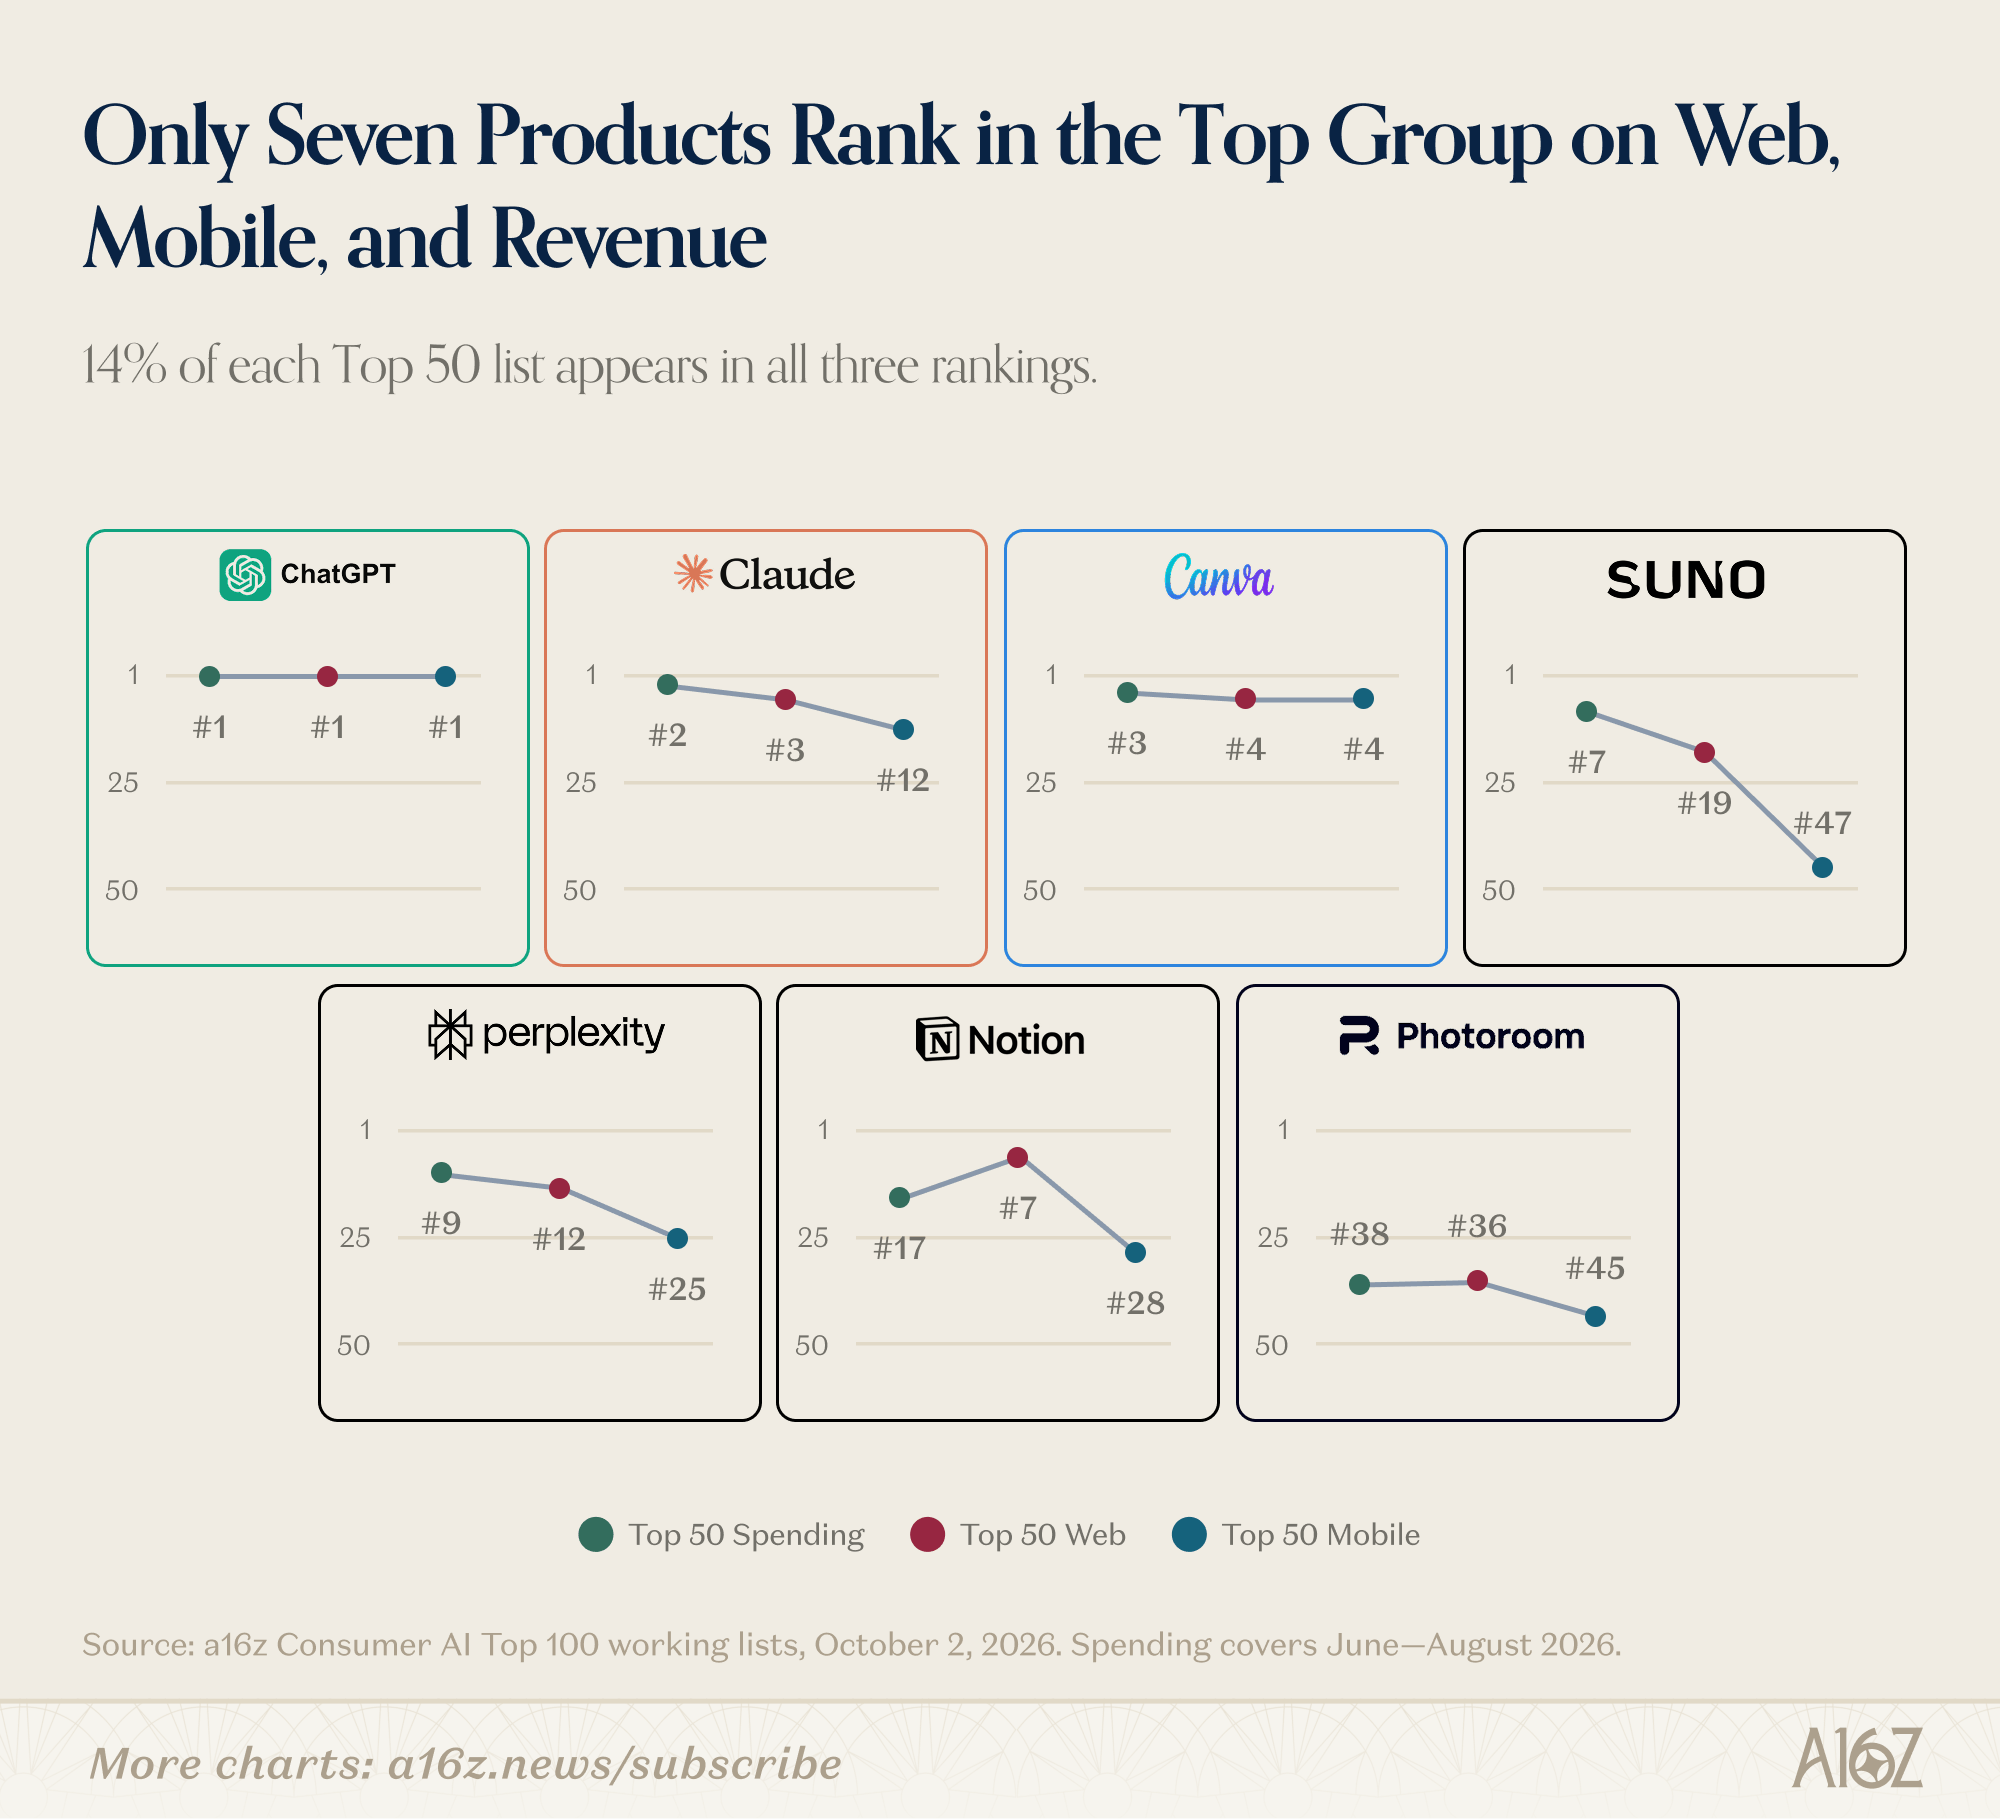
只有七款产品同时进入网页、移动和收入榜前列
随着商业模式逐渐打开,我们预计付费用户基础会扩大。Personal Agent 尤其有机会按交易而不是按席位变现,从而在不收订阅费的情况下提供更接近无限使用的体验。报告后面还会进一步讨论这一点。
3. 争夺个人助理的位置
今年 3 月,我们曾经写过一篇文章,认为 OpenClaw 这样的 Agent 还不能被大多数消费者使用,但未来会变得可以。六个月之后,多家面向消费者或 Prosumers 的创业公司 Agent 已经报告拥有数十万用户,包括 Instinct、Tomo、Poke、Lindy 和 Town。巨头也开始反击,推出自己的 Agent,包括 Meta 的 Muse、OpenAI 的 Dots 和 xAI 的 Grok Bot。
大多数这类 Agent 都希望无处不在,就像人类助理一样,你可以给它发短信、发邮件或打电话。当前最热门的渠道是 iMessage,病毒式增长的 Agent Instinct 就是在 2026 年 8 月通过 iMessage 发布的。DoorDash 等公司随后也推出了自己的 iMessage Agent,用于文字下单。更偏 Prosumers 的 Agent,或者聚焦某一垂直场景的消费者 Agent,通常也会拥有自己的移动端或网页应用,以提供更深入的体验。
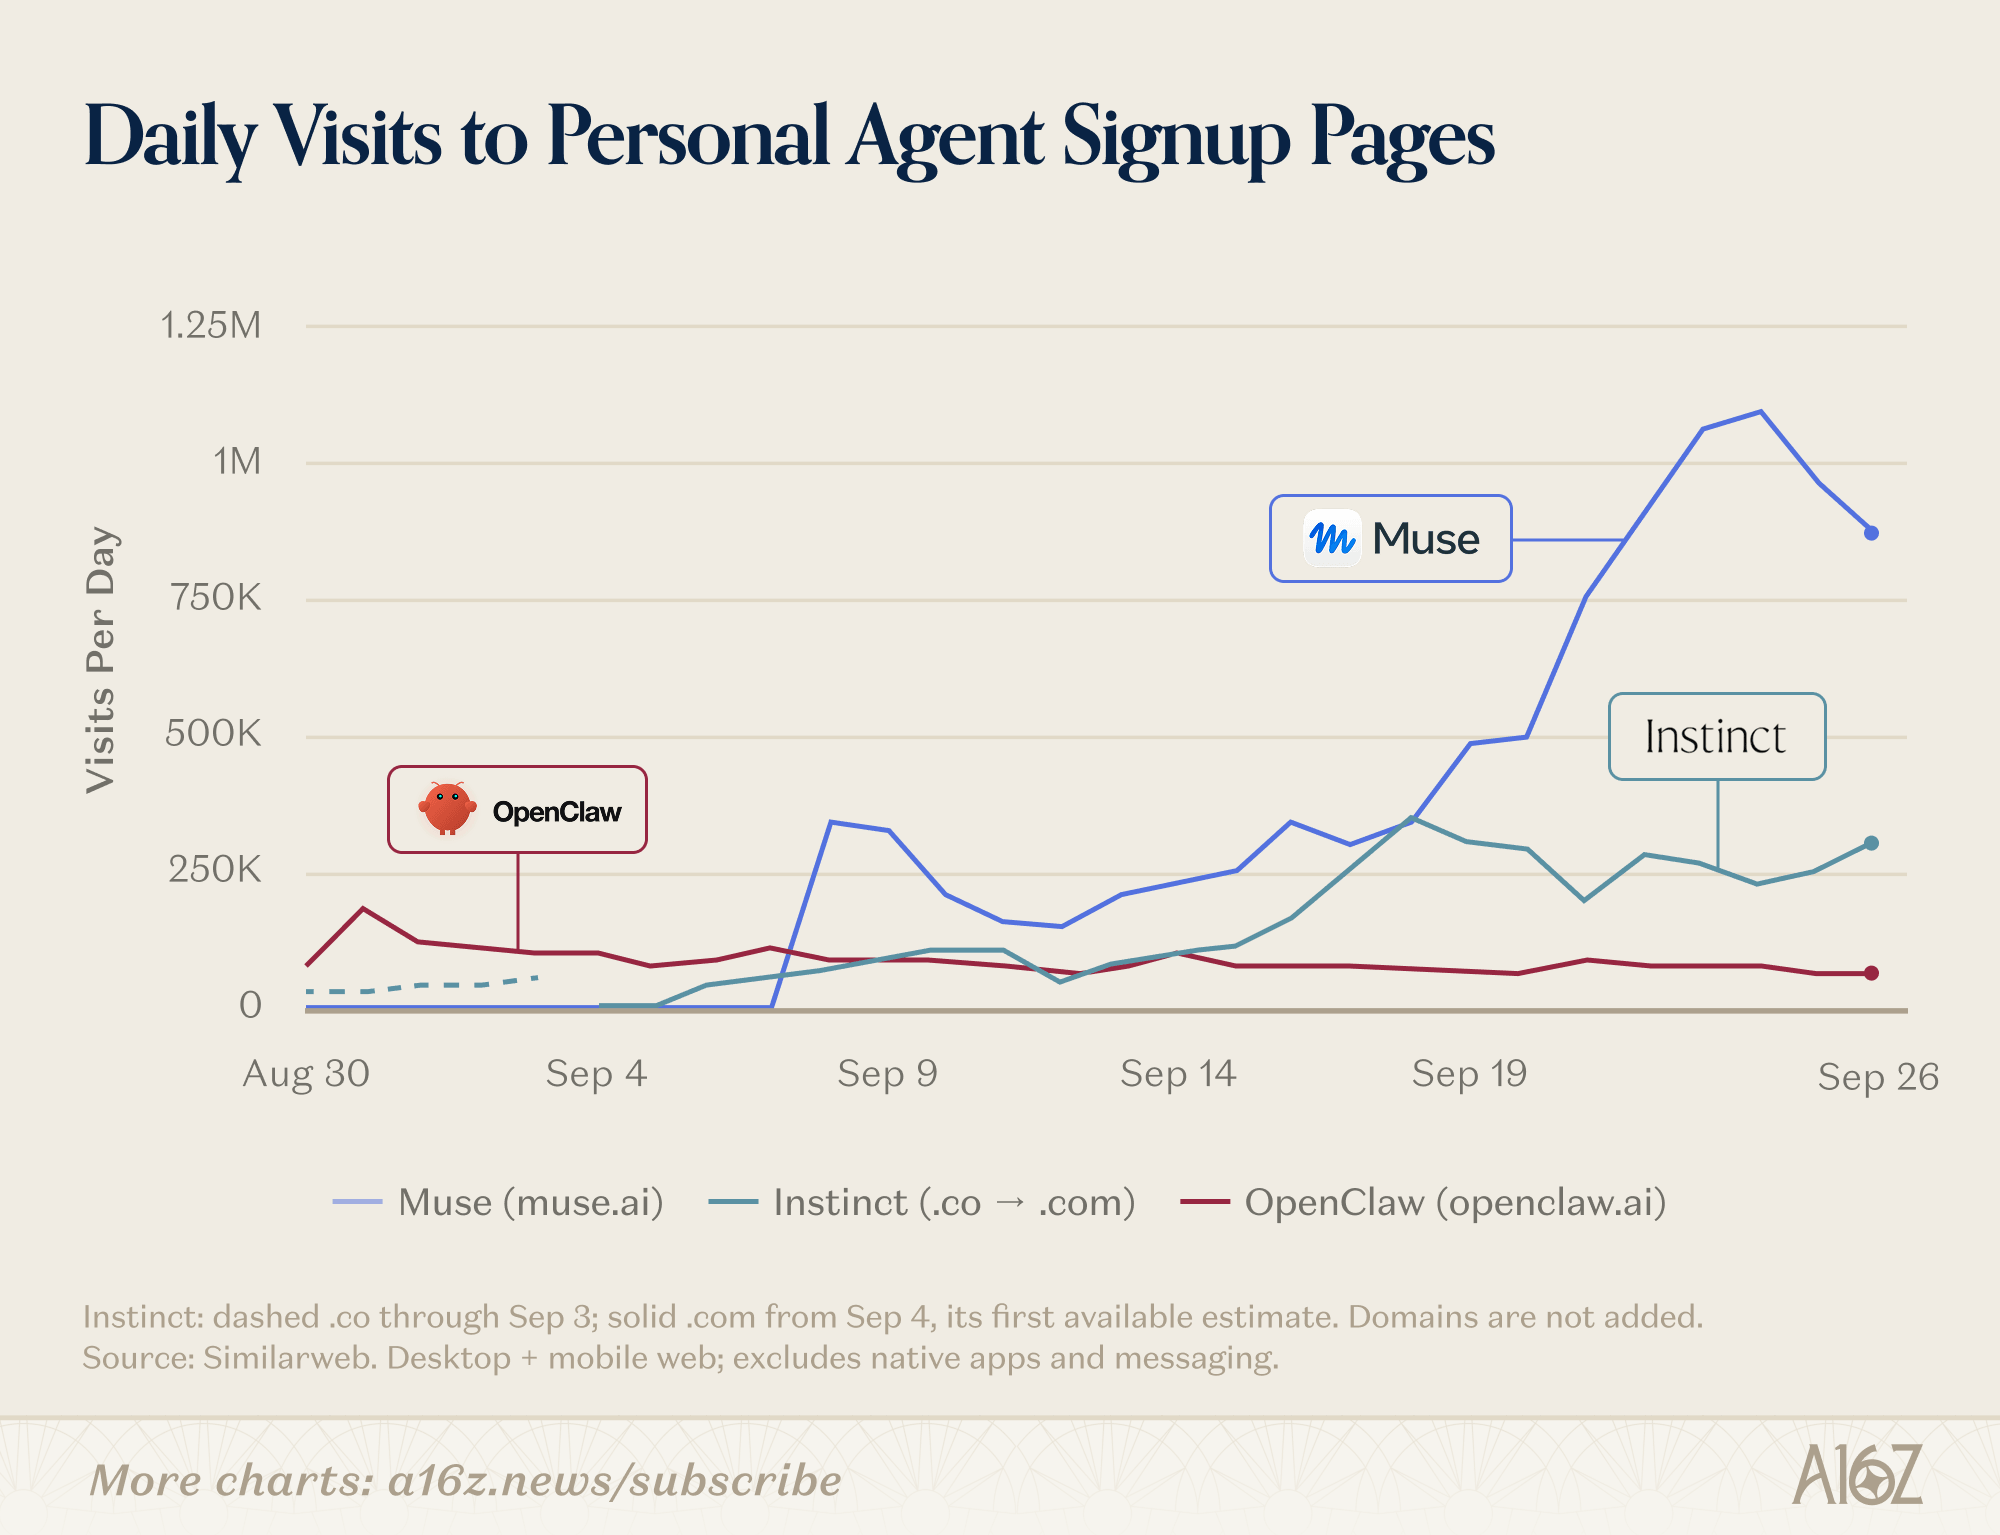
个人 Agent 注册页面的日访问量
谁在使用这些 Agent,他们用来做什么?和支出数据一样,这仍然主要是早期重度用户的游戏,而这些重度用户和 AI 消费者中的高支出人群非常相似。根据运营 AssistantBenchmark 的 David Pawlan,在七个早期用户群聊中,大家讨论最多的 Agent 任务领域是代码和技术自动化,样本量为 1,502 人。
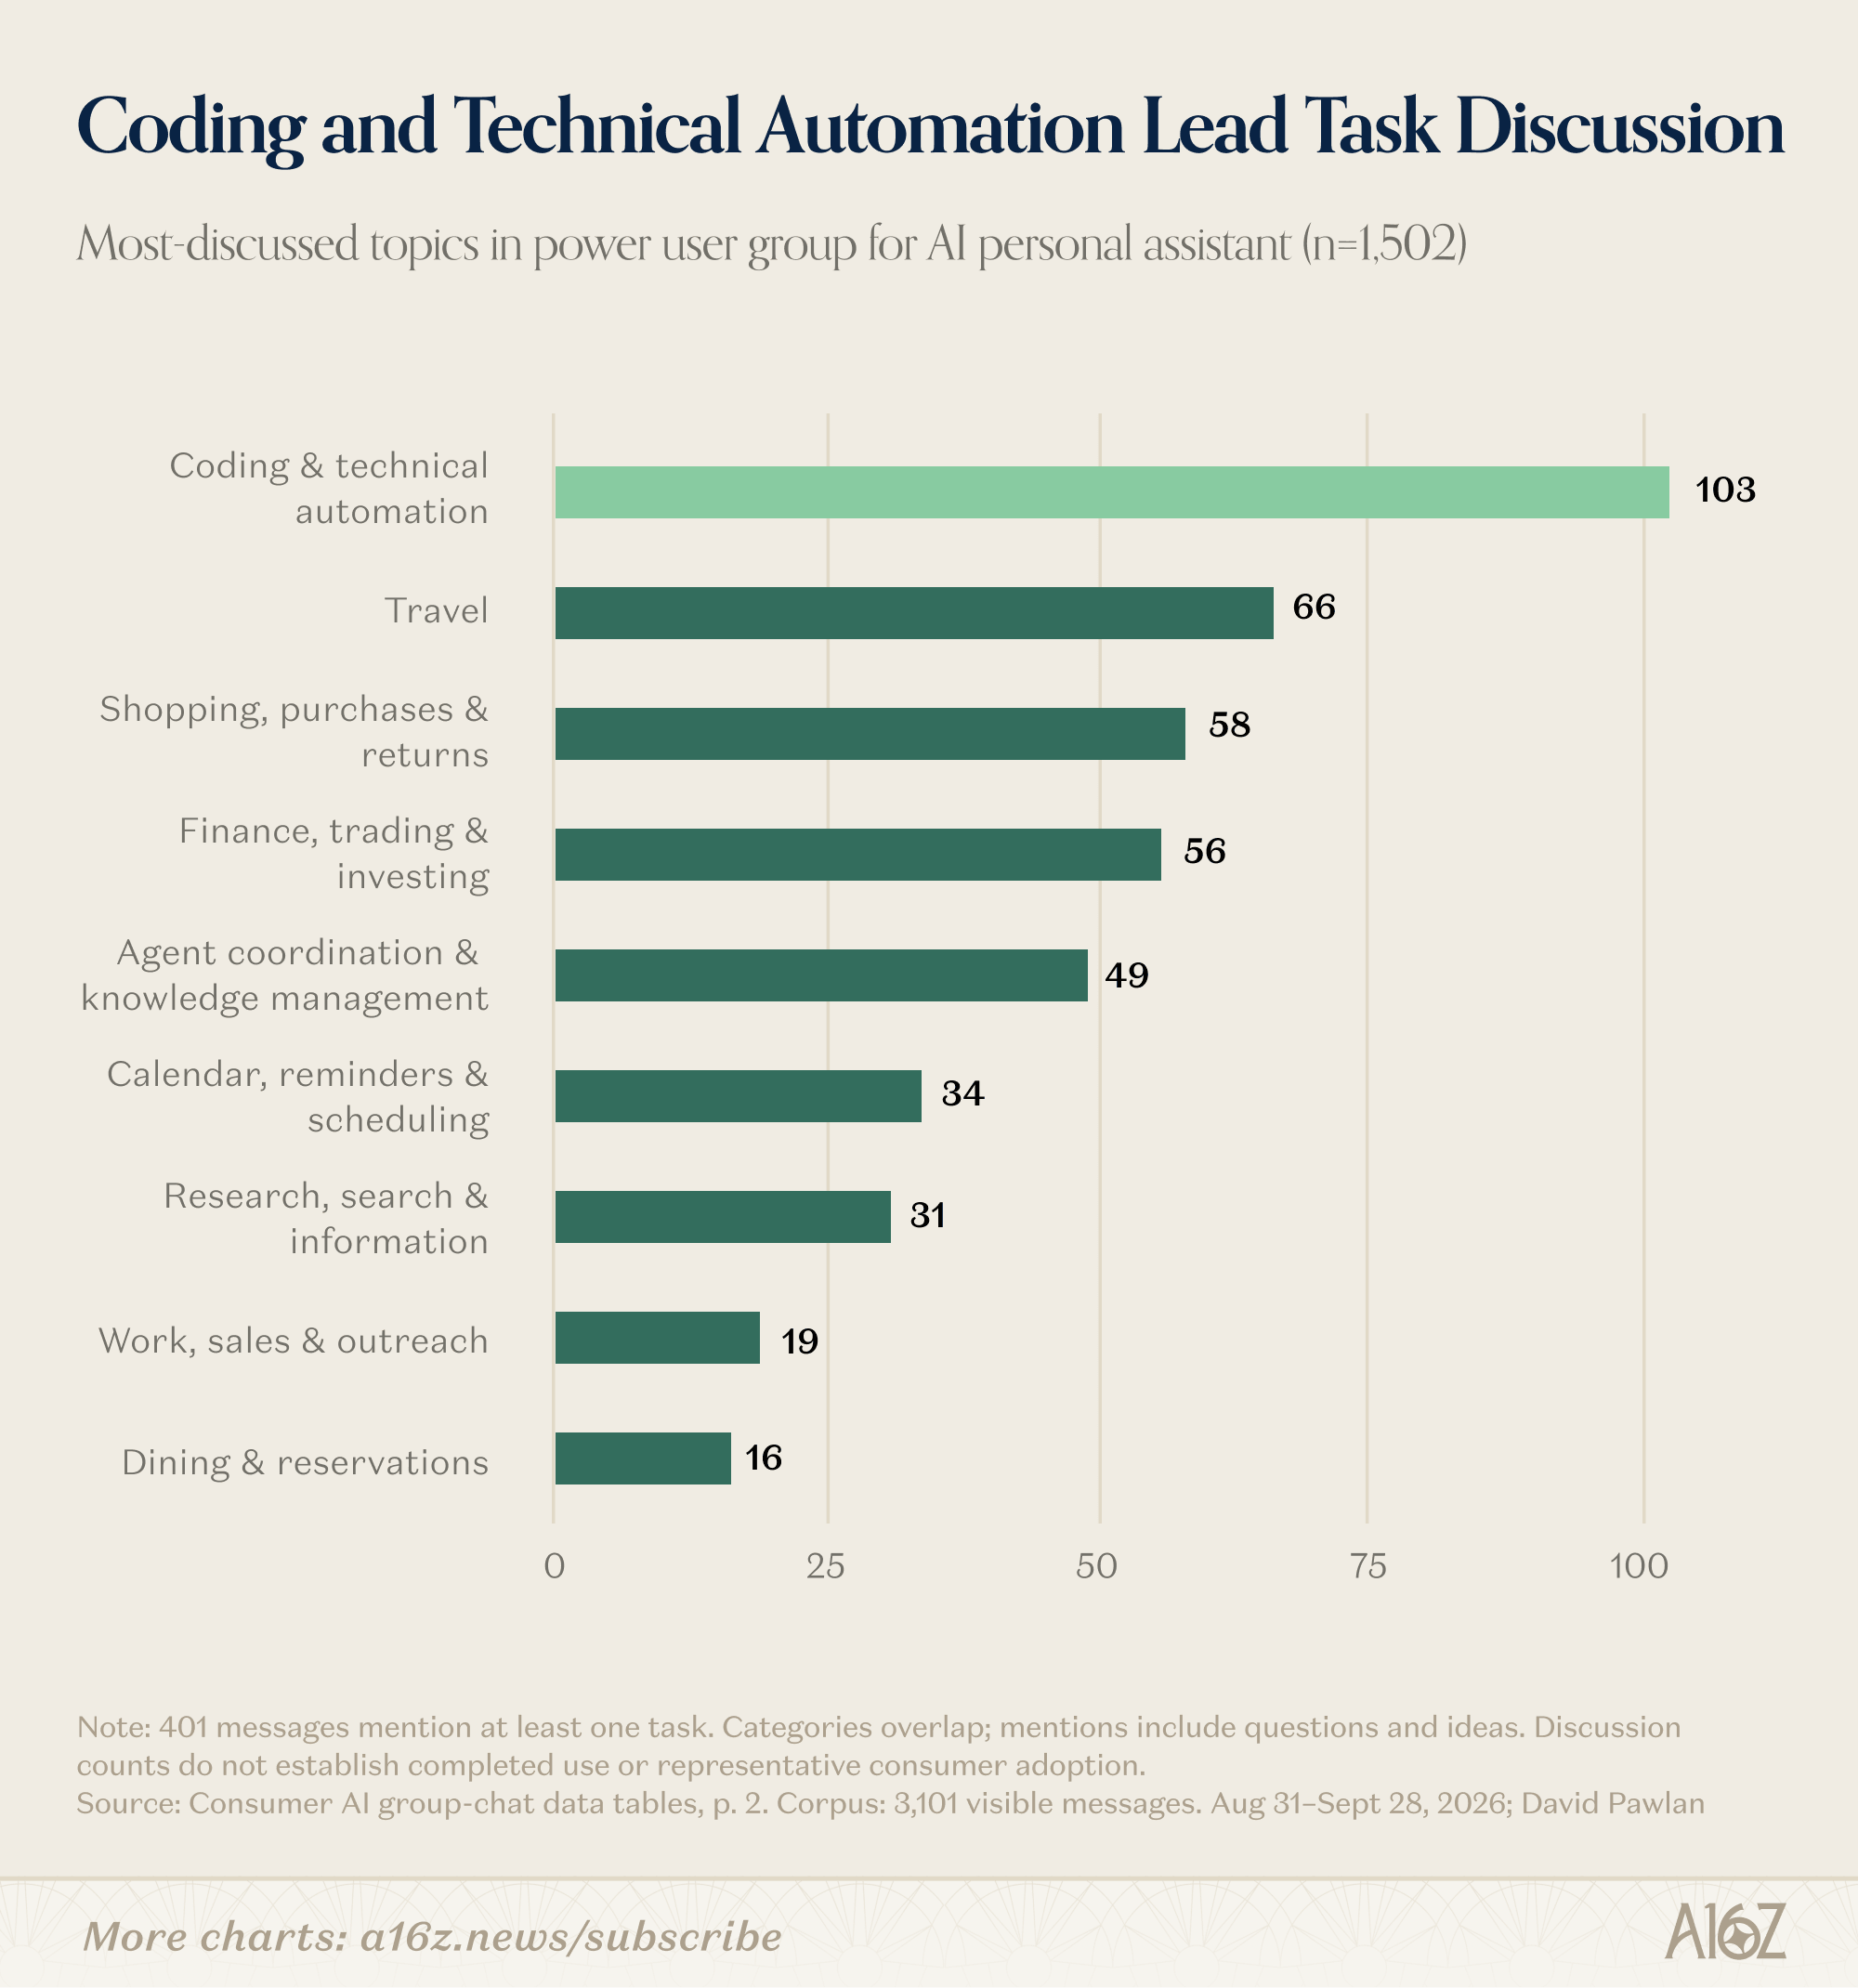
代码与技术自动化是讨论最多的任务
Instinct 创始人 Noah Shinn 披露,40% 的用户会在三周内绑定个人信用卡,而这些用户一旦通过 Instinct 完成购买,每月平均会经手 1,300 美元。Shinn 声称,目前已经有超过 10 亿美元的年化交易额通过 Instinct 流转,其中一半来自旅行。
随着 Agent 开始带来有意义的流量和收入,各个平台也开始选择自己的立场。这篇文章对此有更多讨论。Amazon 在不到两周内关闭了 Meta Muse 的访问,而 Shopify、Instacart、OpenTable、Expedia、Ticketmaster、Plaid 等公司则签署了官方集成。
Prosumers 正在使用 Grok Bot、OpenAI 的 Dot 和 Town。但截至 9 月下旬,消费级市场最受关注的对决是 Instinct 对 Muse。Instinct 由前 Sierra 研究员 Noah Shinn 创立,据报道在 8 月下旬到 9 月上旬的三周内,用户数已经超过 10 万,而且当时仍然采取邀请制。
Meta 在 9 月 9 日推出 Muse。这是一款运行在浏览器、桌面端、移动应用和 WhatsApp 中的 Personal Agent。据报道,它第一周的日活达到 25 万,不到一个月下载量就超过 500 万,增长速度超过 ChatGPT 和 Claude。目前 Muse 只在美国和加拿大提供。
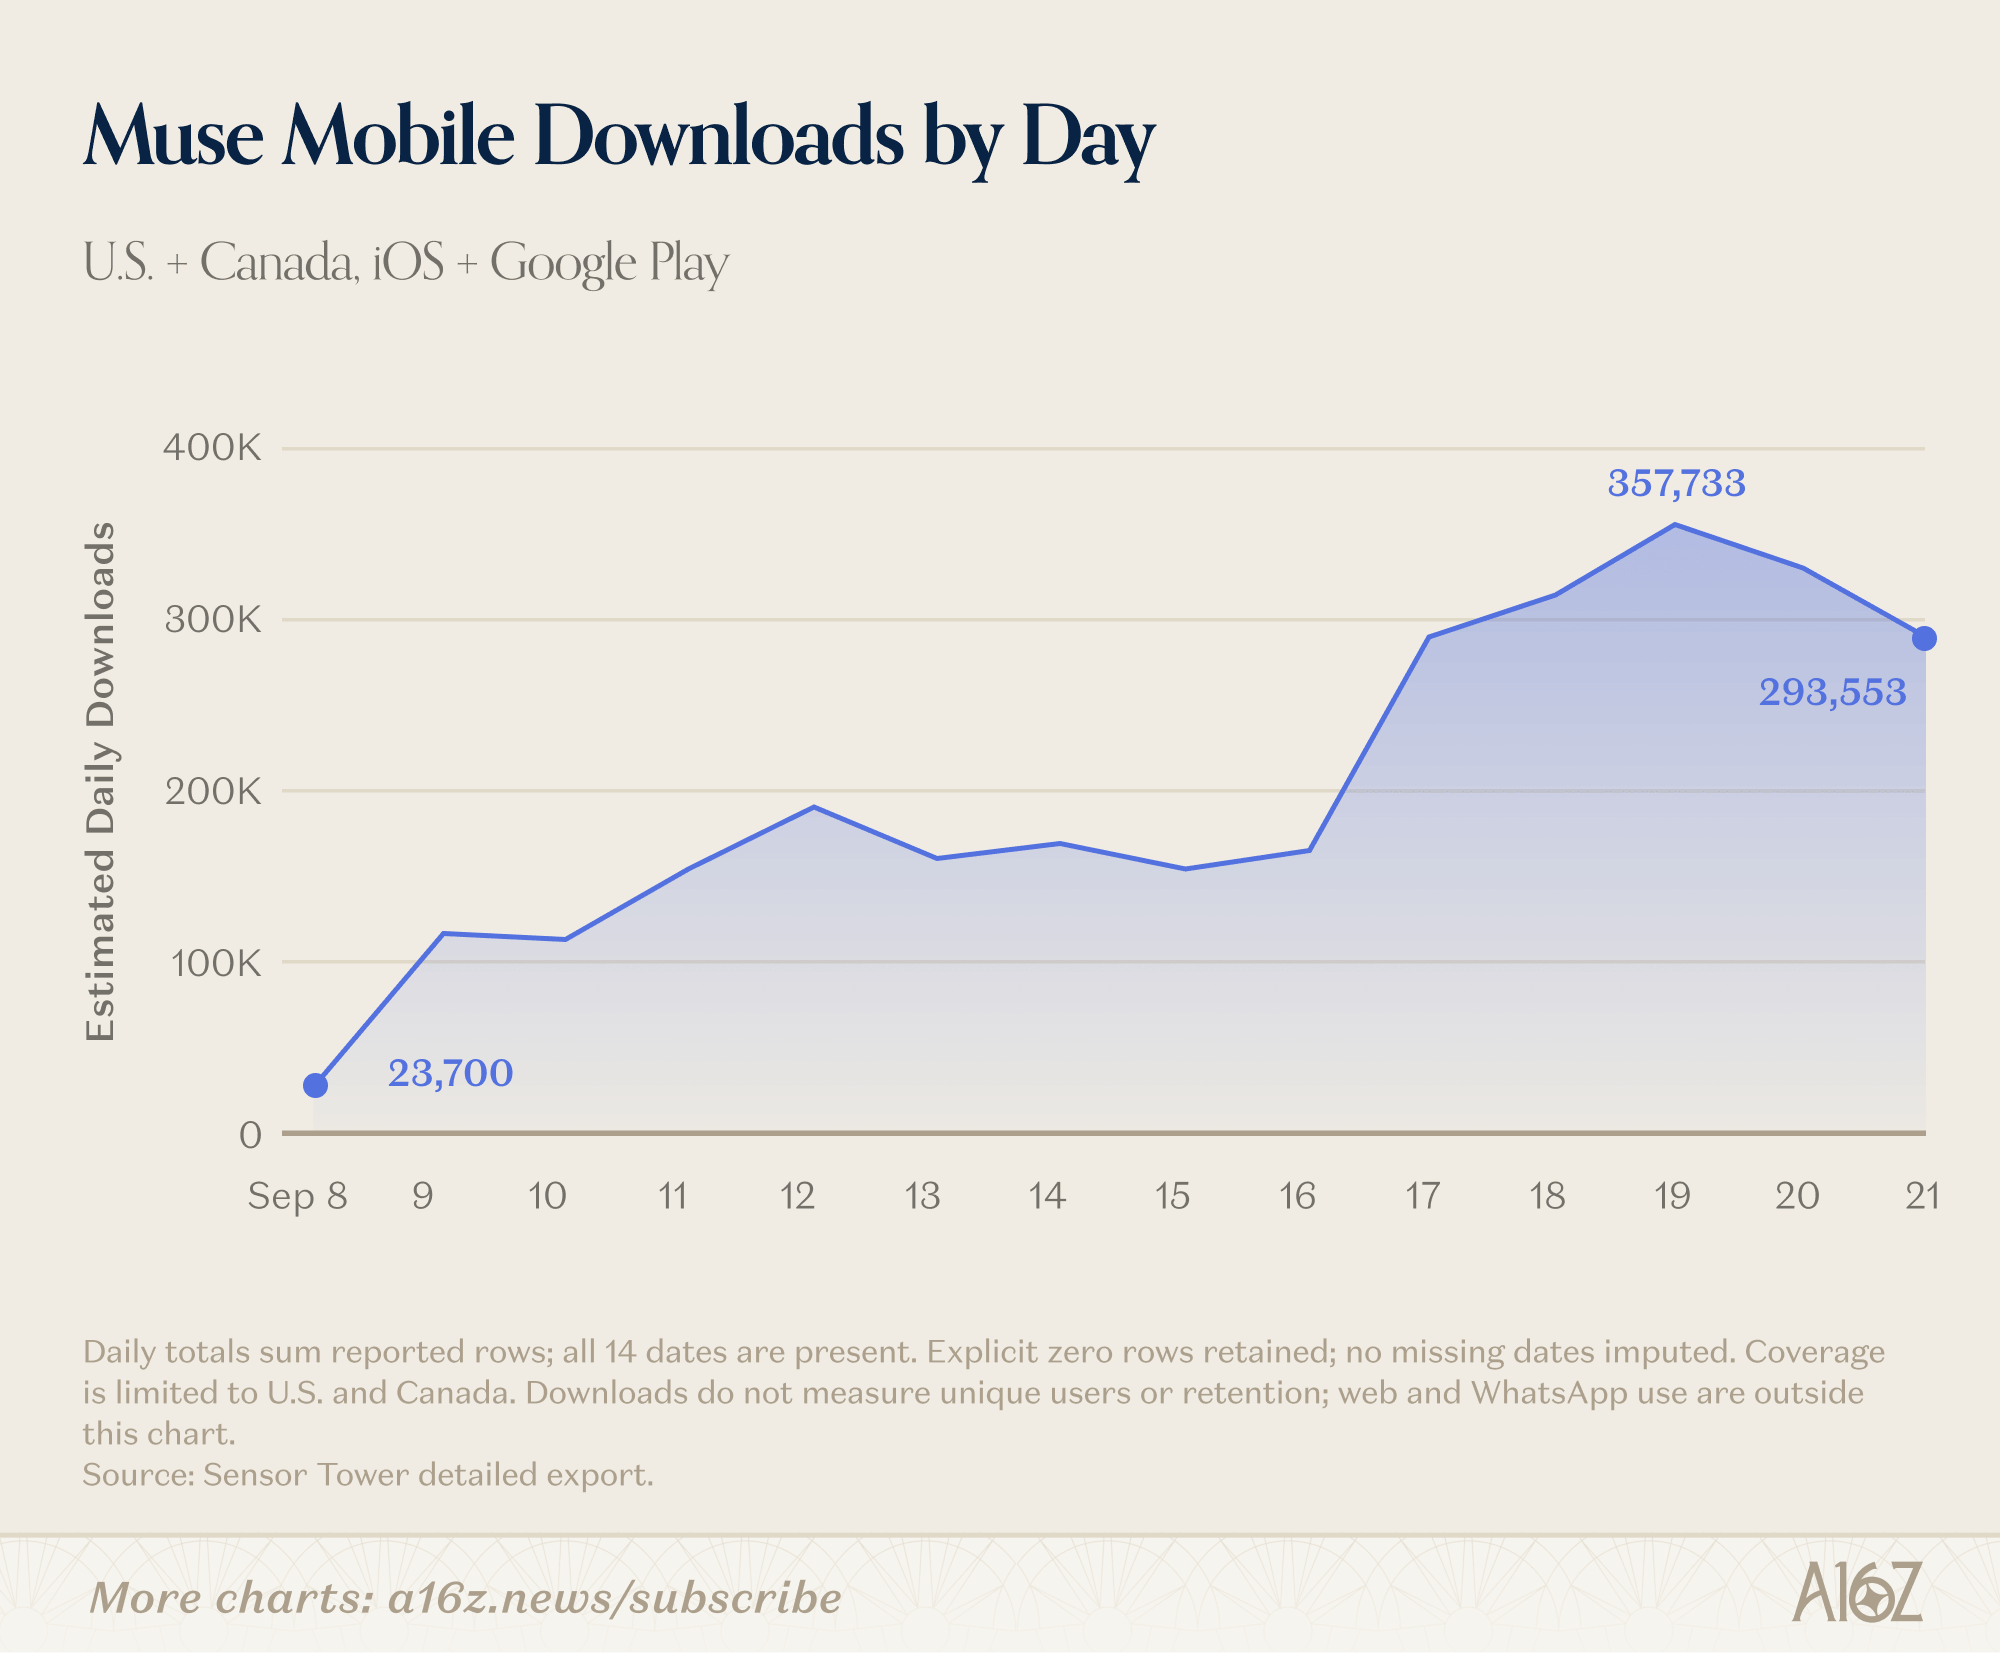
Muse 的每日移动端下载量
但对任何新消费产品来说,第一道难关都是用户的无感,也就是他们没有兴趣,也没有动力主动尝试。Muse 的早期增长仍然远不及 Meta 推出 Threads 时的表现,Threads 在同样两个市场的前 22 天里获得了超过 1,500 万次下载。
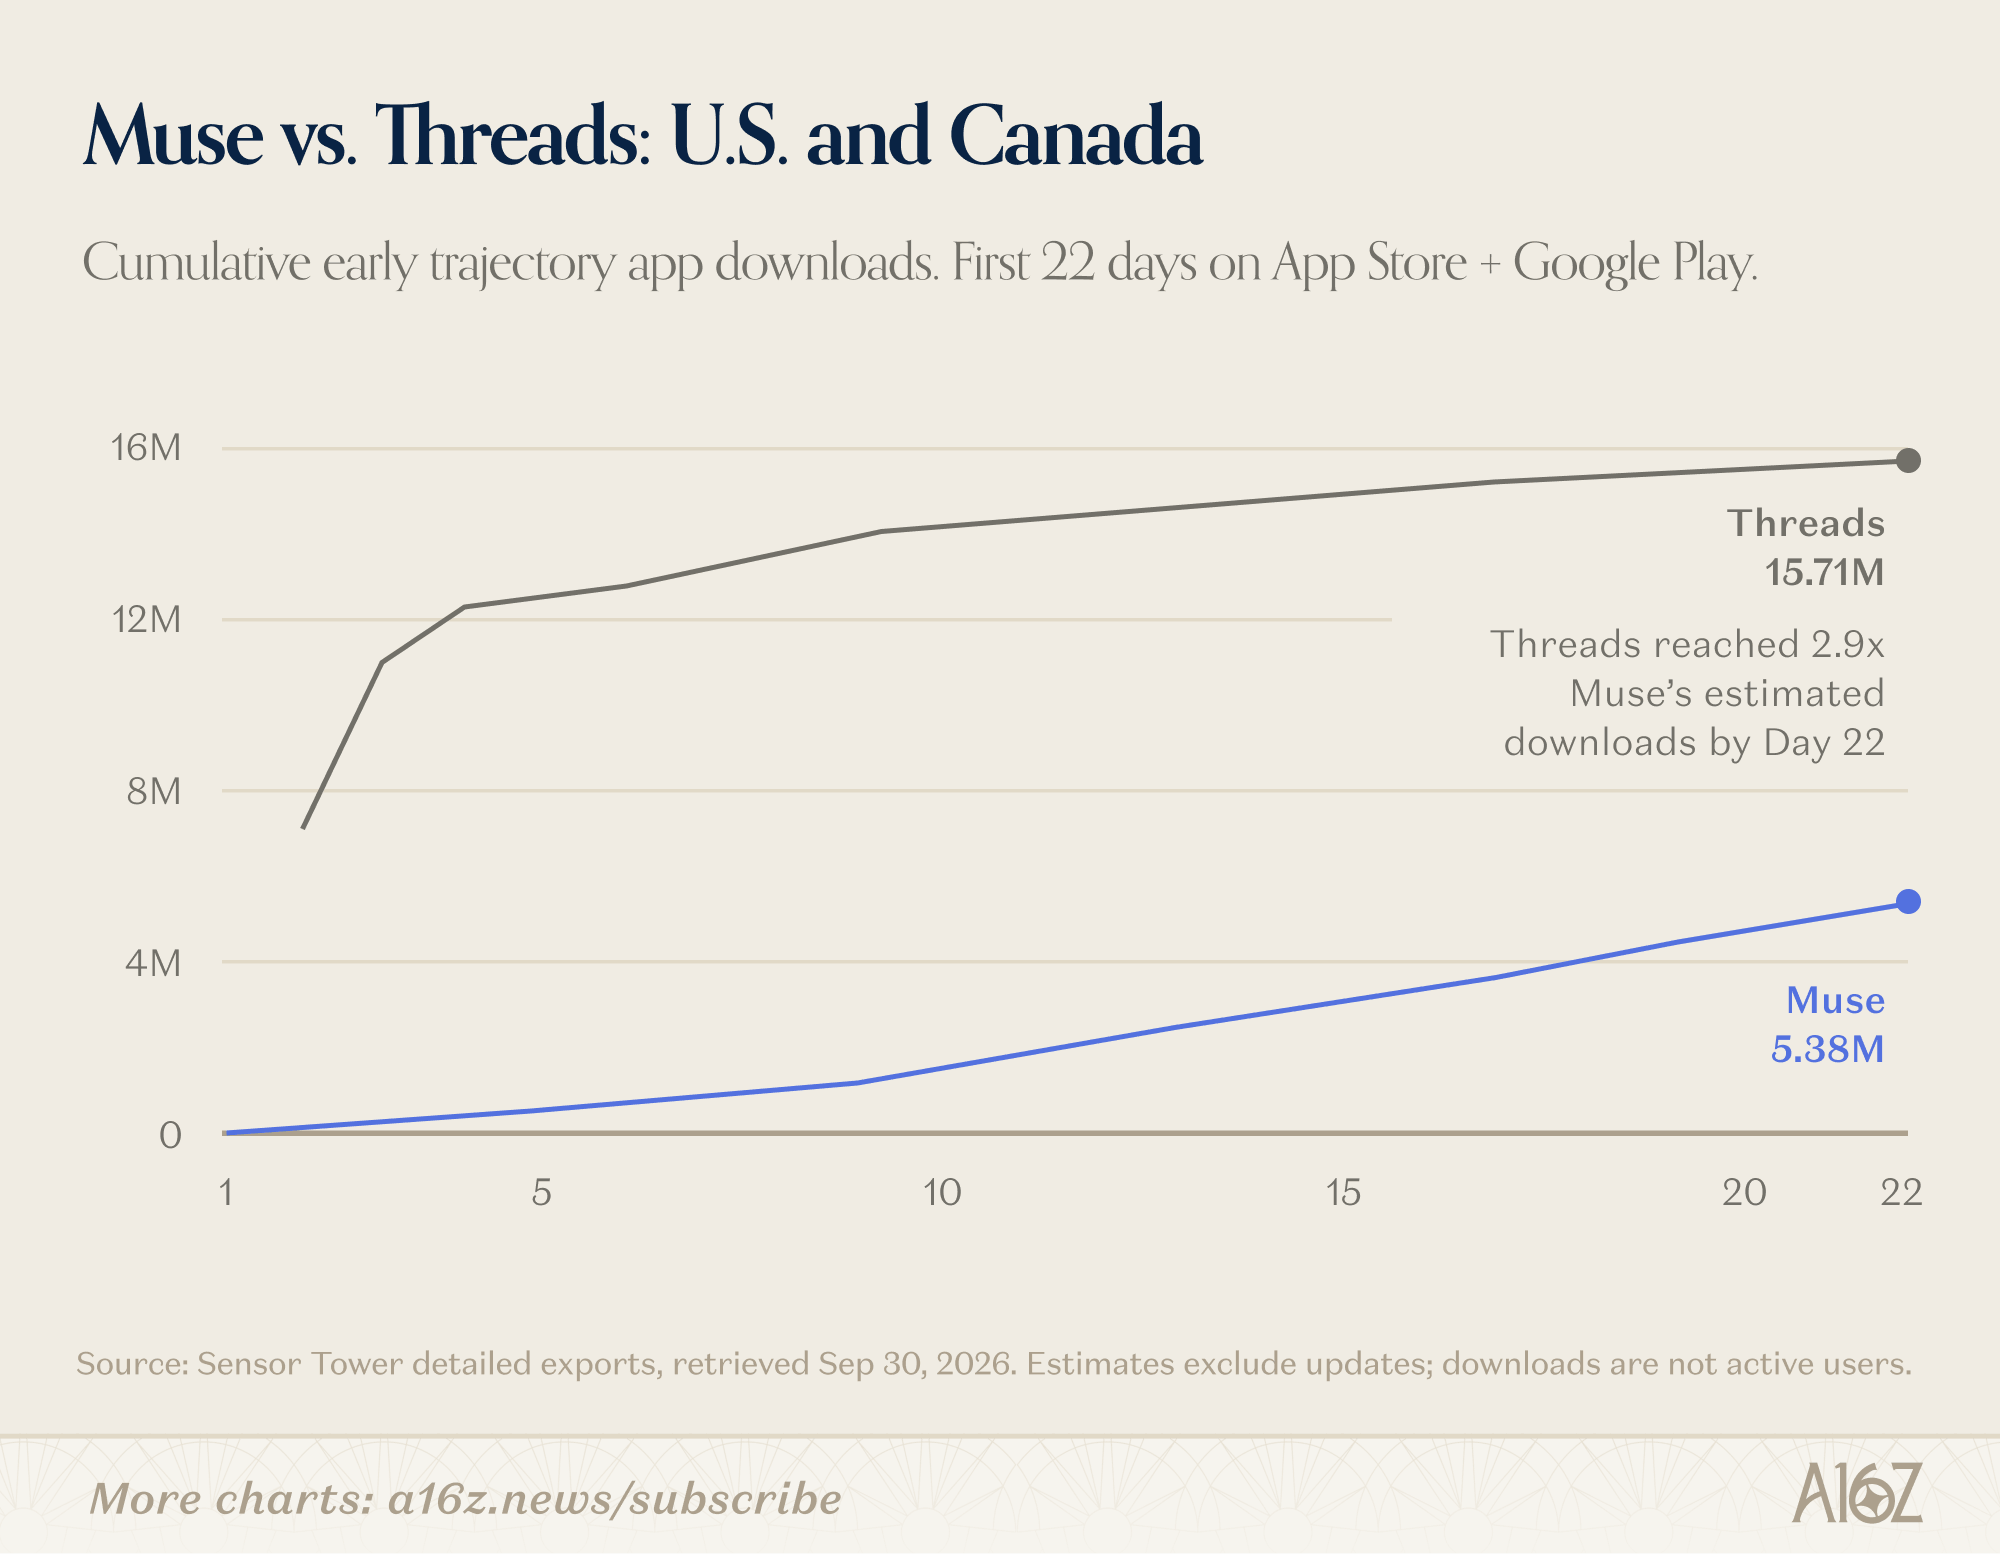
Muse 与 Threads 在美国和加拿大的下载对比
4. 巨头已经入场,创业公司仍然在哪些地方胜出
在上一版榜单中,我们扩大了入选范围,把生成式 AI 已经成为核心体验一部分的成熟产品也纳入进来。
这些产品现在已经非常显眼。Canva 和 Notion 都进入网页榜前十,Figma 进入前十五。Superhuman,也就是原 Grammarly,一直稳定出现在网页榜前半段,并且首次在收入榜中排名第四。仅 Google 一家公司,就有五个产品进入网页榜:Gemini、NotebookLM、AI Studio、Labs 和 Antigravity。
其中一些产品可能只是帮助消费者认识 AI,再把他们引导到 AI 原生产品进行更深入的使用。另一些产品则可能成为新进入者长期面对的严重威胁。在那些正在获得持久关注的创业公司中,有几个方向尤其值得关注:
- 拥有差异化模型。 创意产品是最明显的例子:Suno 在网页流量榜排名第 19,在收入榜排名第 7;ElevenLabs 在网页榜排名第 25,在收入榜排名第 10。Midjourney、HeyGen、Kling 和 Topaz Labs 也进入了收入榜,它们都建立在自有模型之上。即使 Google 正在扩展 Nano Banana 和 Veo,ChatGPT 的 Images 2.0 也取得了巨大成功,消费者仍然愿意为专业创意产品付费。对于特定创意任务来说,独特的声音、视觉风格或训练数据集,可能比哪家实验室拥有最强的通用模型更重要。
- 拥有多模型体验。 Cursor 支持多家实验室的模型;OpenRouter 让开发者可以访问多个供应商。围绕客户任务选择模型,本身就可能成为产品优势。销售自有模型的实验室,未必有动力把客户导向竞争对手。编码和生产力产品已经率先受益,Lovable、Cursor、Base44 和 Replit 都进入了网页榜。Cursor 从第 41 名升到第 35 名,Base44 首次上榜,排名第 46。
- 拥有一群需求明确的用户。 OpenEvidence 进入网页榜第 47 名,服务医生;Venice 首次上榜,排名第 43,主打私密 AI。信息来源、隐私和与用户工作的匹配程度,可能和底层模型同样重要。内容政策也会创造机会。本版排除的 NSFW 产品,原本可能占网页流量榜 20% 以上。它们服务的是主流助手一直不太愿意满足的人群。OpenAI 曾在 2025 年告诉用户 Adult Mode 即将推出,但今年早些时候已经无限期暂停了相关计划。
- 拥有一个需要改变传统界面的体验。 “传统界面”可以指 Google Docs 或 Calendar,也可以指 ChatGPT 或 Claude 的空白提示框。创业公司需要保护的既有用户习惯和收入来源更少,因此可能更自由地改变产品的工作方式。一个例子是,几家模型实验室还没有真正深入硬件。硬件设备和订阅并行销售的 Notetaker Plaud,首次进入消费者收入榜,排名第 16。这个优势是否能够持续,还有待观察。Meta 已经宣布让 Muse 进入智能眼镜和 AI 电子宠物,OpenAI 收购 io Products 也暗示它有进入硬件的计划。
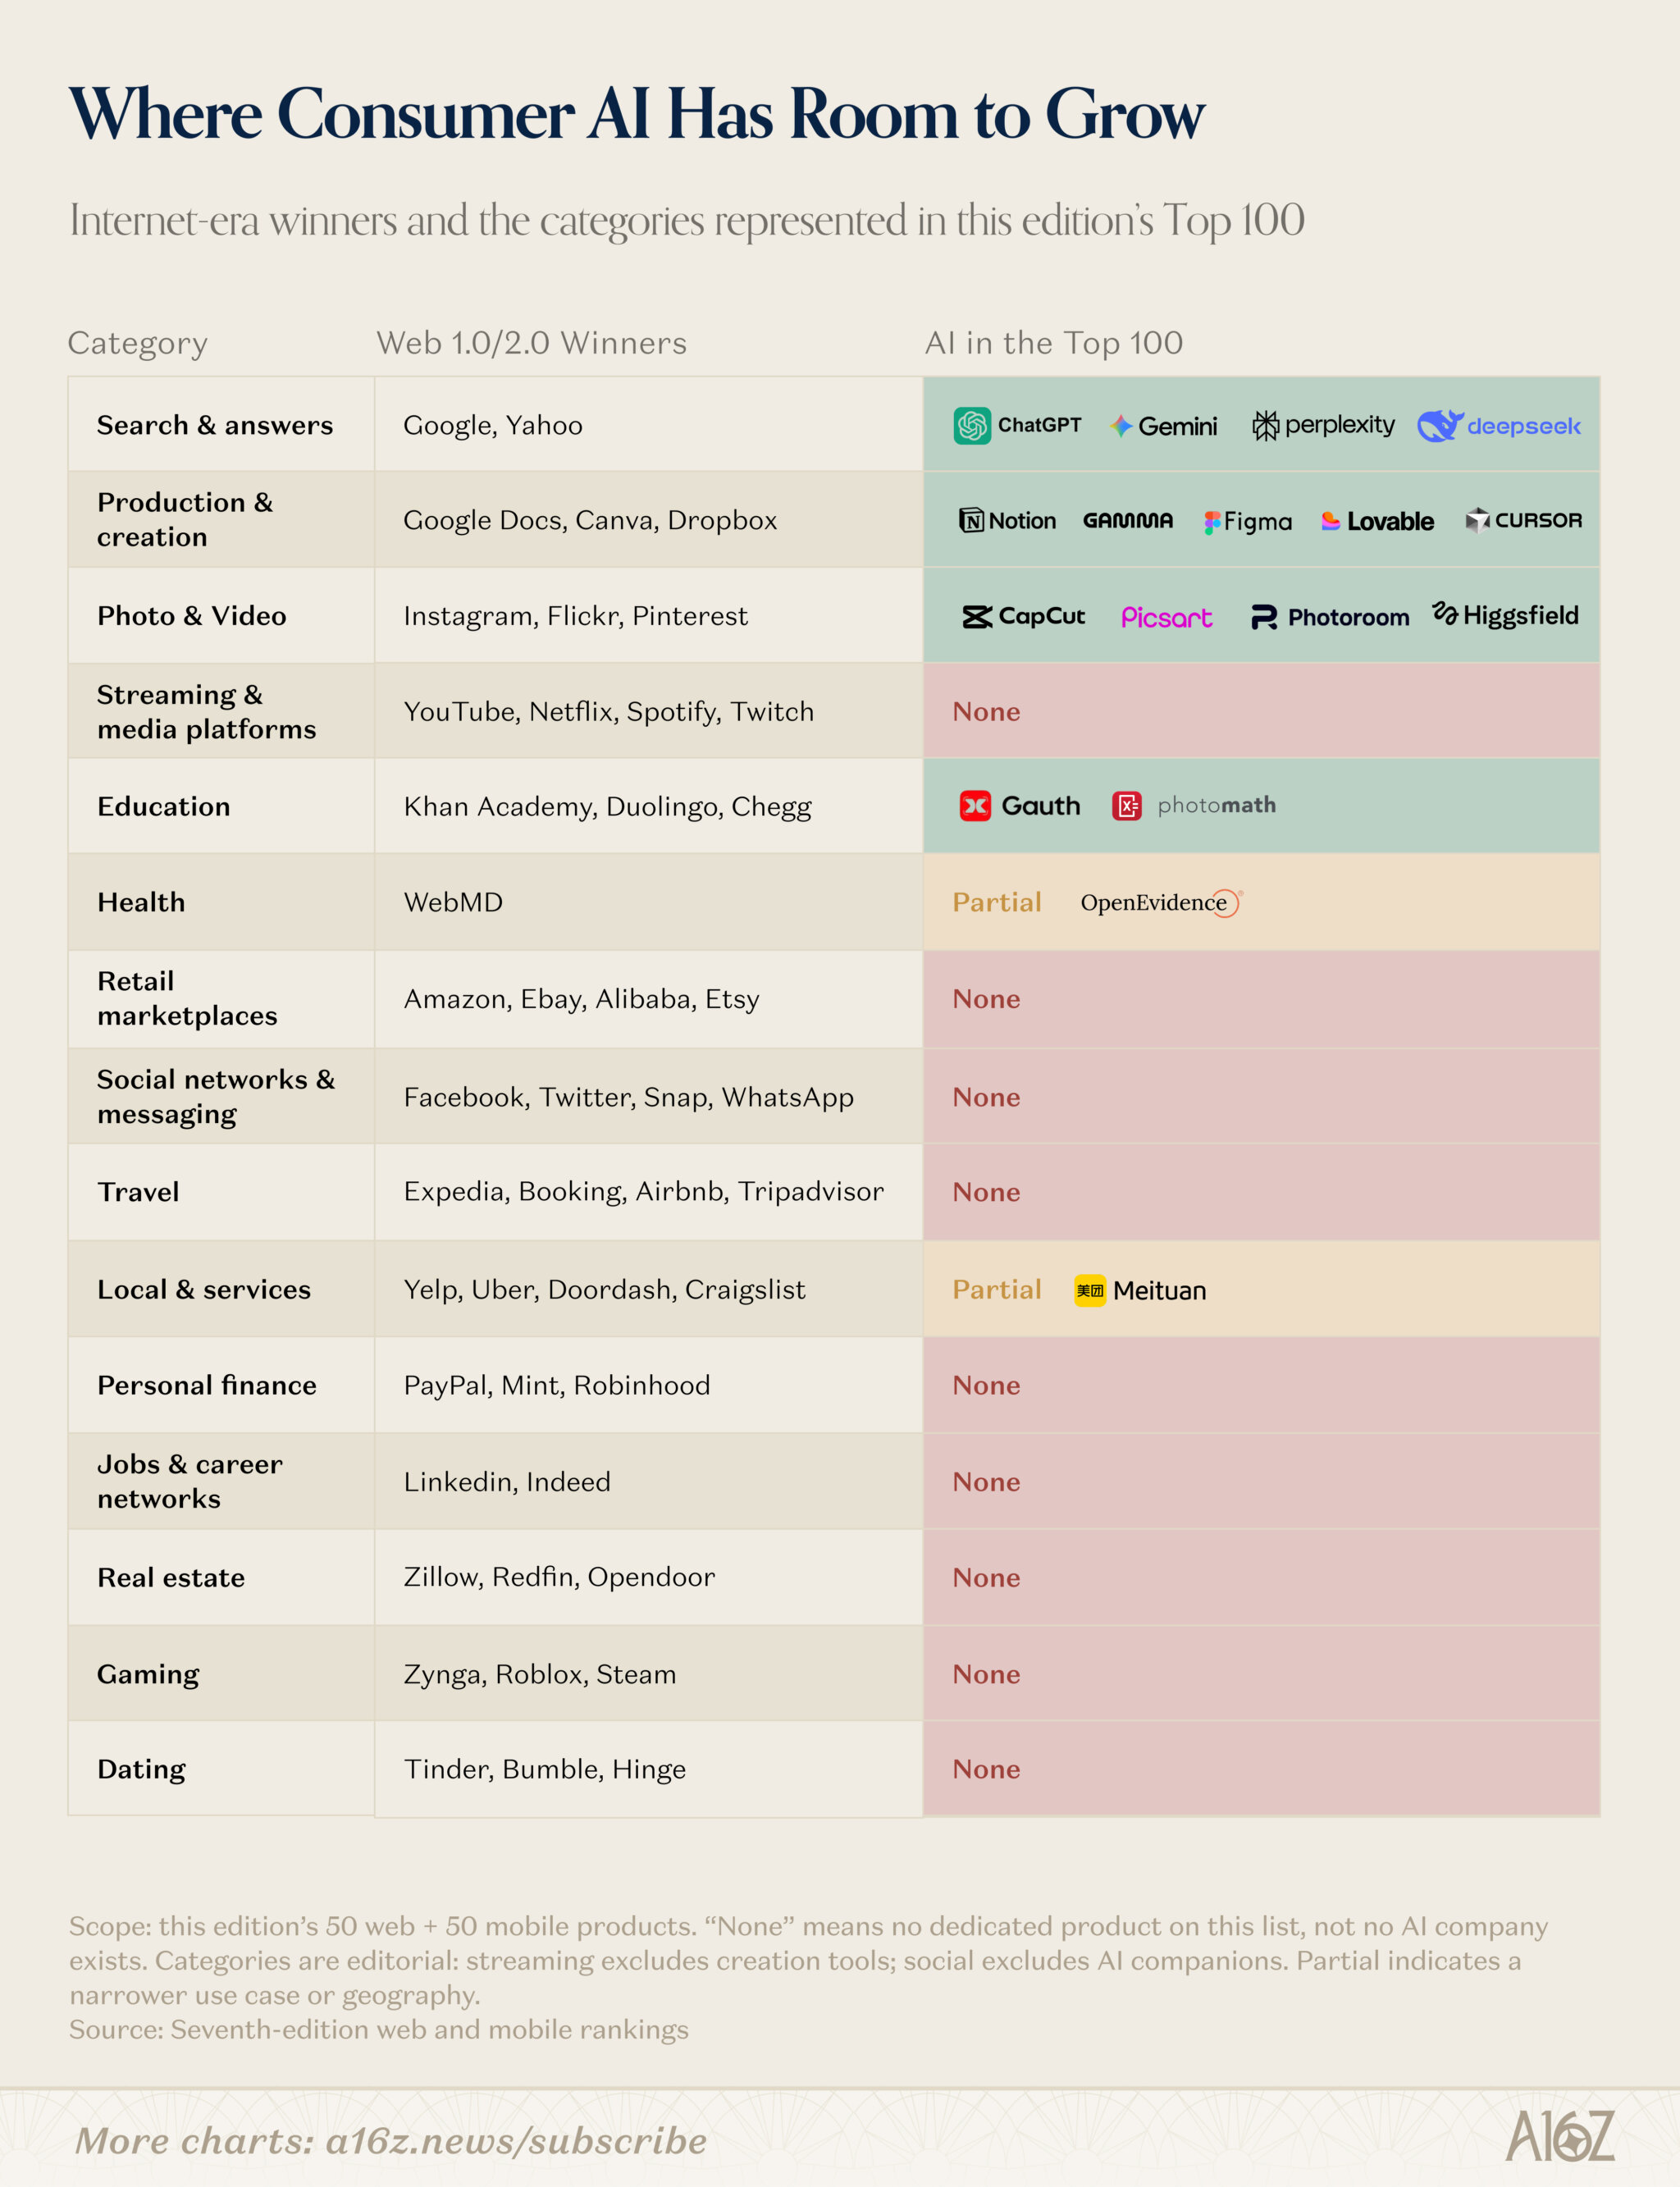
消费级 AI 还有增长空间
理解下一步会发生什么,最清晰的方法也许是回头看看定义了前两轮消费互联网的公司。很多最大的公司都是围绕交易和网络建立起来的,而现在的消费级 AI 产品几乎都没有真正的多人互动属性。AI 也许会创造出我们此前从未见过的注意力和消费类别。
5. 大多数消费级 AI 产品靠订阅变现,我们需要新的商业模式
消费级 AI 已经找到了一批用户,但收入数据表明,深度使用仍然相当有限。
为什么?因为流量最高的消费级 AI 公司,几乎都把最有价值的功能,甚至只是延长使用时长,放在付费墙后面。用户如果付得起钱,确实愿意为 AI 花很多钱,但绝大多数人仍然无法或不愿意为软件付费。在美国,活跃 AI 用户中只有大约一半表示自己每天使用 AI。
在我们的网页榜单中,44 个 AI 原生产品全部已经上线某种变现模式。最常见的是付费订阅,84% 的产品提供订阅;其次是按量收费或额外点数,采用率为 64%。一家公司可以同时使用多种模式。只有 14% 的产品使用广告,只有 2% 通过交易或平台费获得收入。
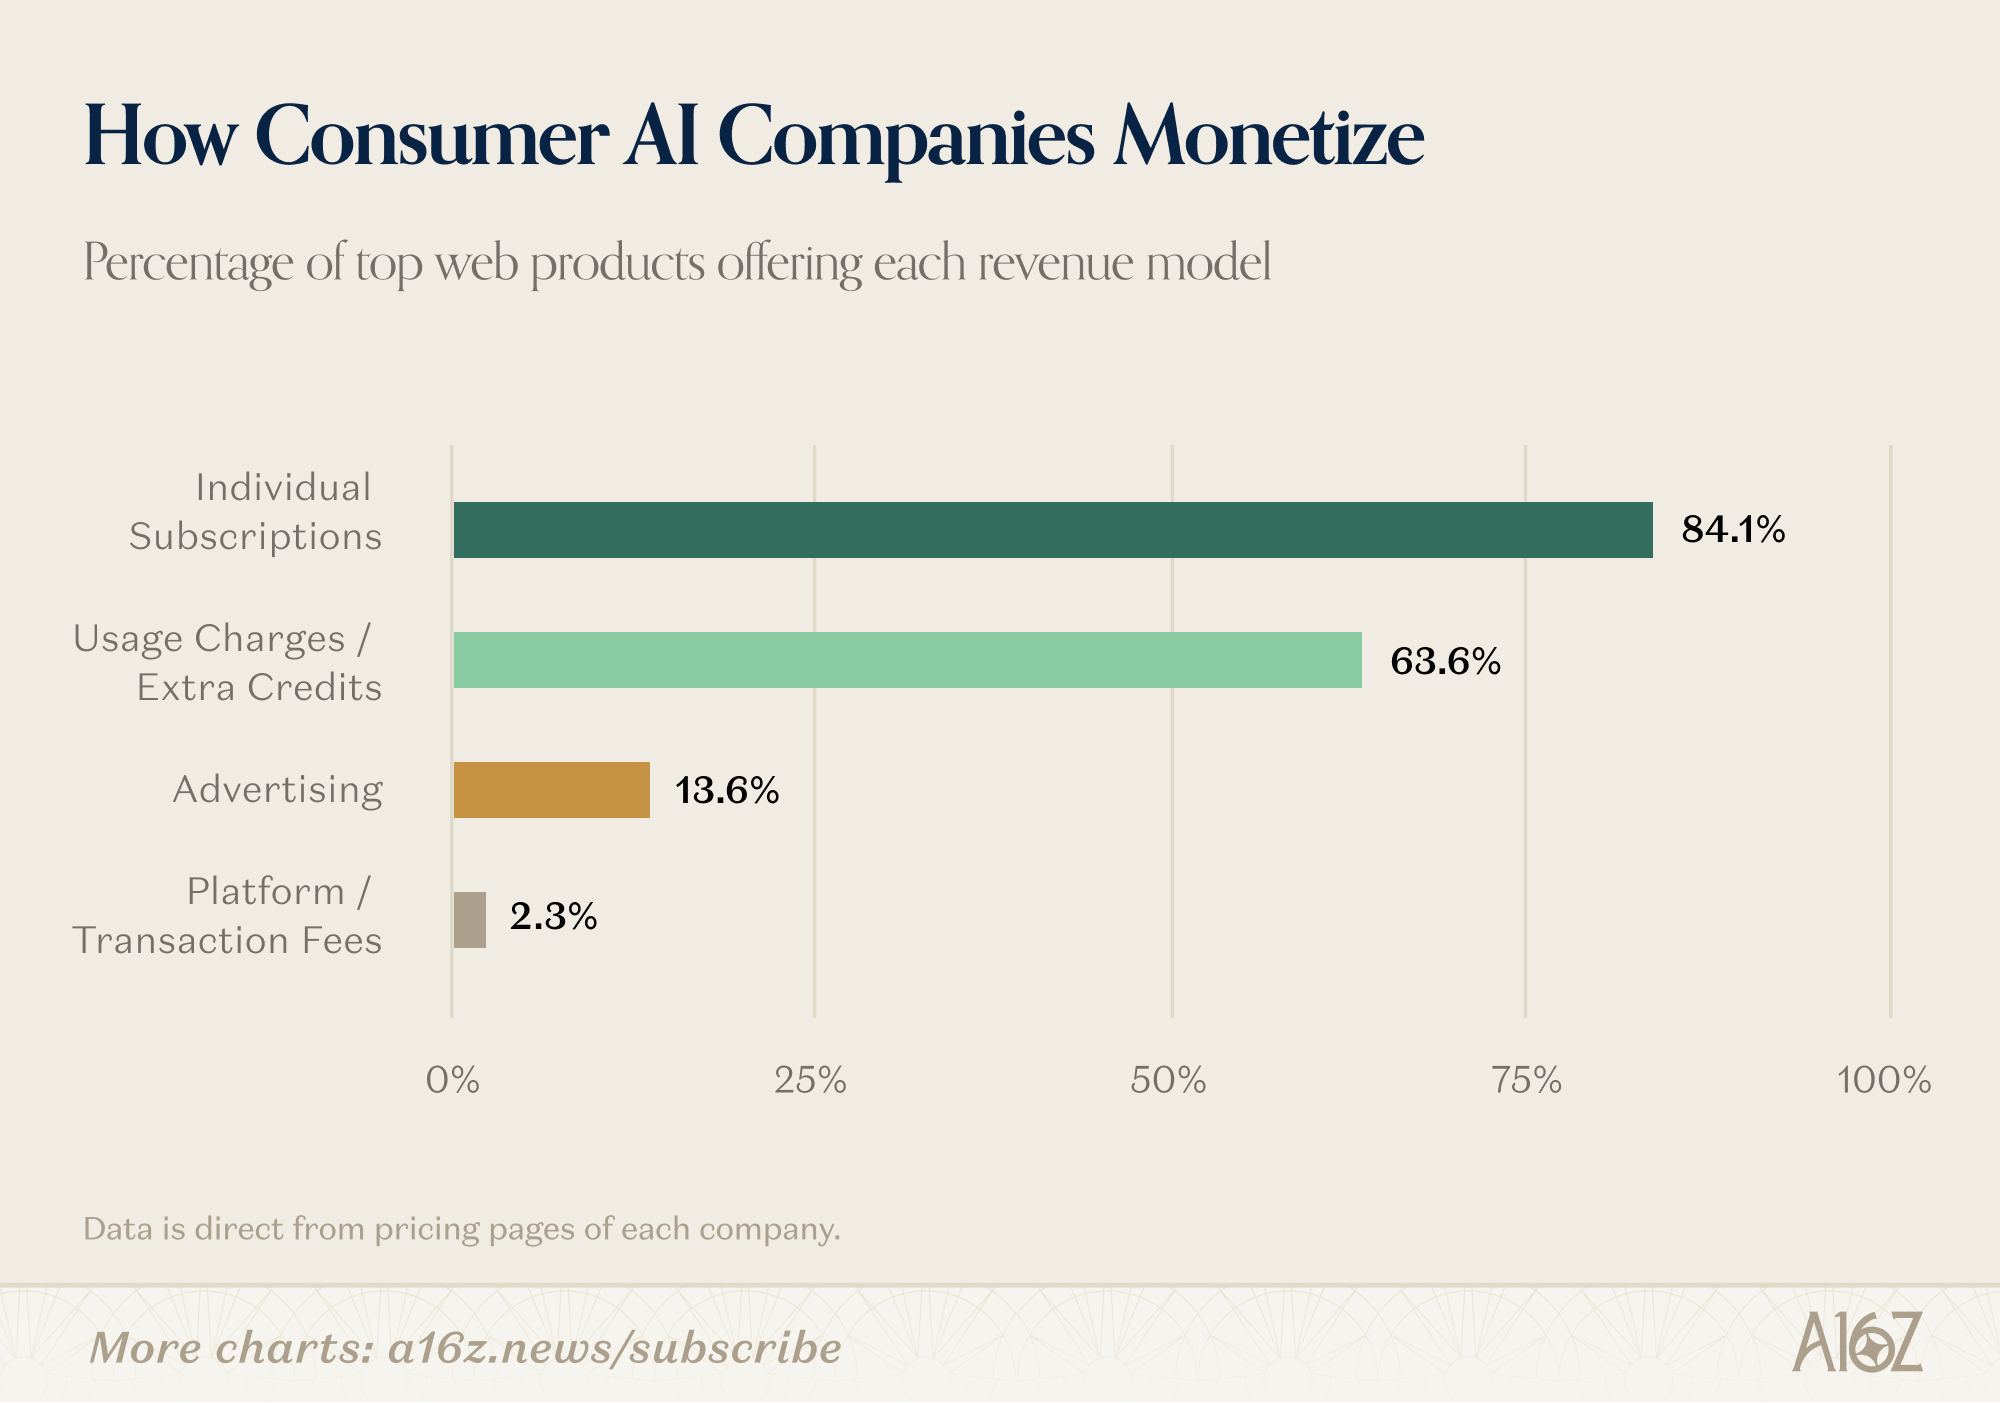
消费级 AI 公司的变现方式
这和 AI 之前的消费互联网完全相反。过去的消费互联网把消费者当成产品,而不是让消费者直接为产品付费。2025 年,广告收入占 Meta 总收入的 97.6%,占 Alphabet 总收入的 73.2%。Amazon 单独披露的订阅服务收入为 496 亿美元,但只占总收入的 6.9%。
订阅并不是大型消费业务从未使用过的模式,但它过去主要集中在媒体行业。用户付费购买独家内容,或者购买无广告体验。在全球前 20 大消费订阅产品中,65% 是媒体业务,包括 Netflix、Hotstar 和 Spotify 等。ChatGPT 只用了三年半就进入前 20,这也说明建立大规模付费订阅用户群有多难。
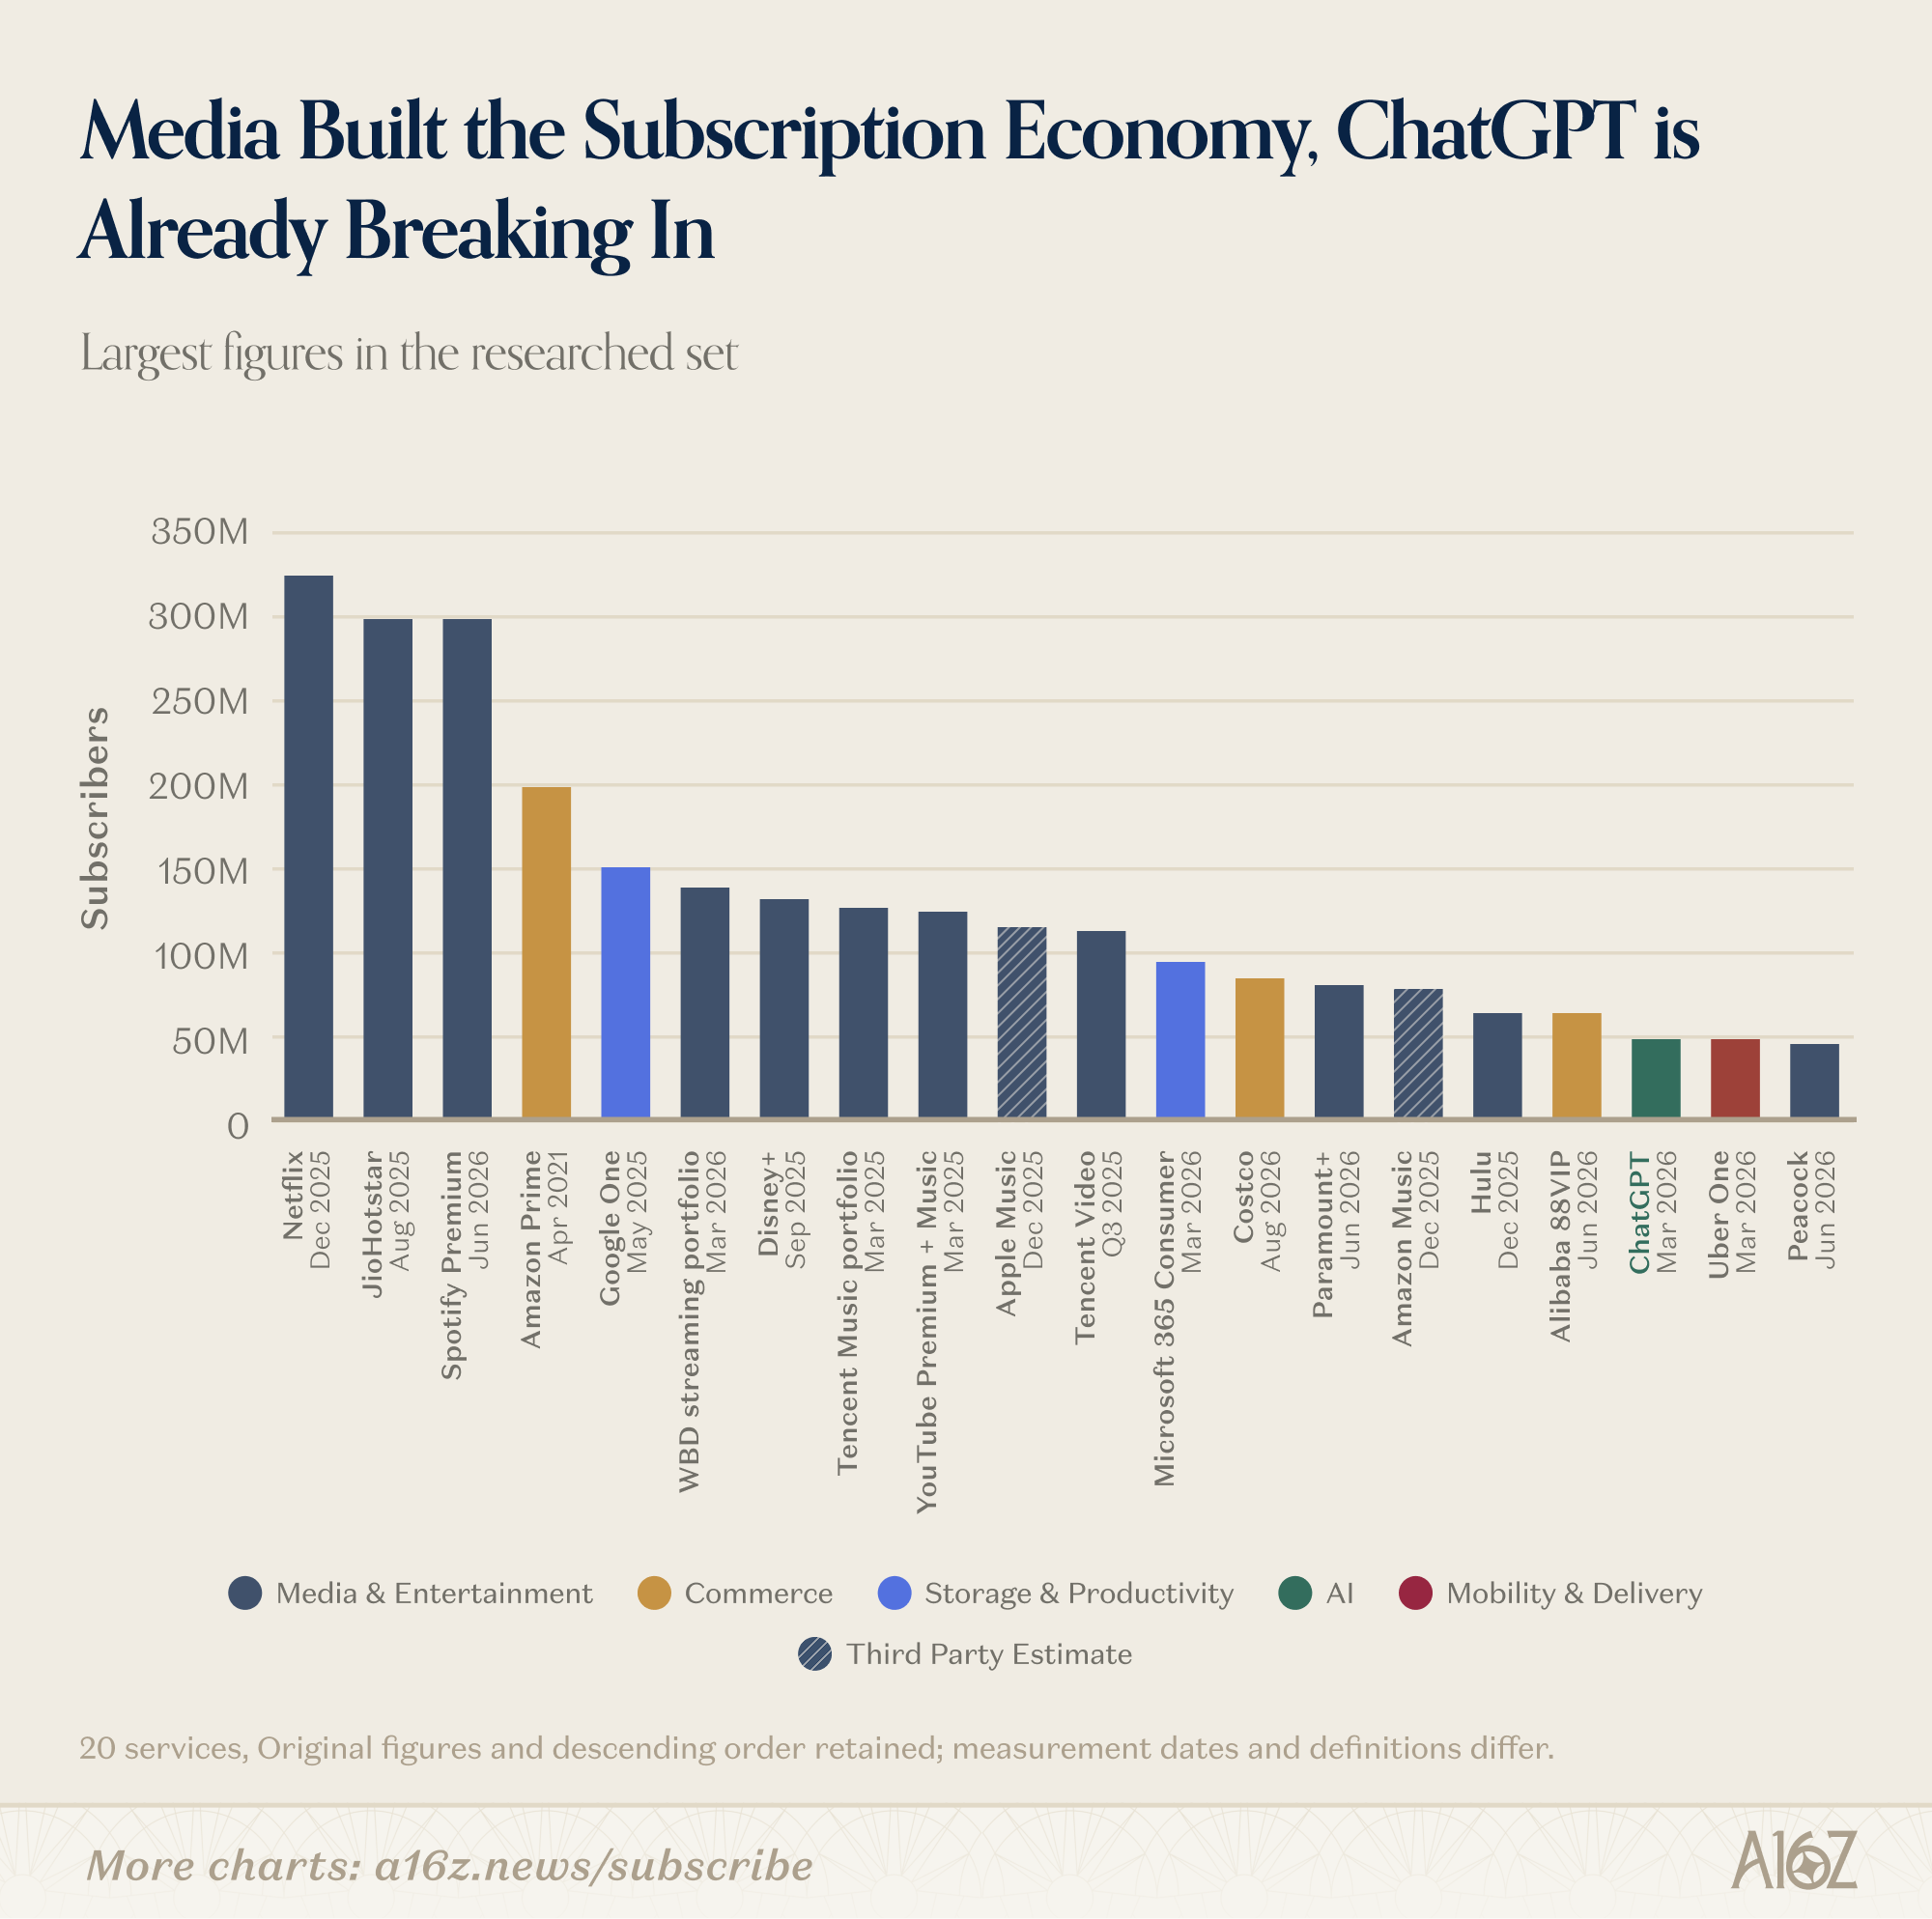
媒体建立了订阅经济,ChatGPT 正在进入其中
AI 公司通过订阅或点数变现,是有充分理由的。广告或交易收入通常要求产品先拥有庞大的用户基础。当用户几乎没有服务成本时,消费互联网公司可以先承担亏损,以建立用户密度。但由于模型成本很高,消费级 AI 无法在早期放弃收入。未来,随着开源模型越来越多,情况可能会变得容易。产品构建者还可以把需要最昂贵前沿模型的任务,和可以使用更便宜智能的任务 分开。
随着更多消费级 AI 产品达到规模,我们也开始看到其他商业模式出现。OpenAI 表示,ChatGPT 的广告在 8 月已经达到 10 亿美元的年化收入规模,用户基础为每周 12 亿活跃用户。估计有 50% 到 60% 的美国医生 使用 OpenEvidence,而 OpenEvidence 现在也已经通过广告获得部分收入。
Personal Agent 可能打开另一条路,因为消费者现在可以完全通过 AI 完成可归因的购买。标准模式可能是联盟佣金或交易抽成。Instinct 和 Muse 都描述过未来从交易中收取费用的计划,但目前两者都还没有这样做。ChatGPT 目前也不会对用户在产品内发起的购买收取费用。
我们的支出数据说明,对于那些使用 AI 来构建、创作和完成工作的人来说,AI 已经有多大价值。下一步机会,是让 AI 同样能为更多日常生活提供价值。对很多产品来说,订阅仍然是自然的选择;广告和交易费则能给创始人更多服务消费者的方式,也让消费者真正有机会接触 AI 的能力。
链接:Top 50 消费级 AI 应用
- Anthropic
- Beautiful.ai
- Canva
- Cognition
- Descript
- ElevenLabs
- Evoto AI
- FaceApp
- fal
- Figma
- Fireflies.ai
- Gamma
- Genspark
- HeyGen
- Higgsfield
- Hugging Face
- InVideo
- Jasper
- Jumpspeak
- JustDone
- Kling AI
- Lovable
- Manus
- Meshy.ai
- Midjourney
- MiniMax
- Moises
- n8n
- Notion
- Nous Research
- NovelAI
- OpenAI
- OpenArt
- OpenRouter
- Otter.ai
- Perplexity
- Photoroom
- PLAUD
- QuillBot
- Reface
- Replit
- Runway
- Speechify
- Sudowrite
- Suno
- Superhuman
- Synthesia
- Topaz Labs
- Topview
- Zeely
链接:Top 50 Gen AI 消费级网页产品
- Adot
- Arena
- Base44
- Canva
- CapCut
- Character.ai
- ChatGPT
- Claude
- Copilot
- Cursor
- DeepSeek
- Doubao
- Duck.ai
- ElevenLabs
- Emochi
- Figma
- Freepik
- Gamma
- Gemini
- Gemini Notebook
- Genspark
- Google AI Studio
- Google Antigravity
- Google Labs
- Grok
- Higgsfield
- Hugging Face
- Kimi
- Kling AI
- Lovable
- Manus
- Meta AI
- Notion
- OpenEvidence
- OpenRouter
- Perplexity
- Photoroom
- Picsart
- Quark
- QuillBot
- Qwen
- Remove.bg
- Replit
- SeaArt
- Suno
- Superhuman
- TurboScribe
- Venice
- Z.ai
- ZeroGPT
链接:Top 50 Gen AI 消费级移动应用
- Adobe Express
- Adobe Lightroom
- AI Gallery
- Baidu AI Search
- BeautyCam
- BeautyPlus
- Canva
- CapCut
- Character.ai
- ChatGPT
- Claude
- Copilot
- DeepSeek
- Dola
- Doubao
- Edits
- Emochi
- FaceApp
- Facemoji
- Faceu
- Gauth
- Gemini
- Gemini Notebook
- Goodnotes
- Grok
- Hi Translate
- Hypic
- Meitu
- Meituan
- Meta AI
- Microsoft Bing
- Microsoft Edge
- Notion
- Nova
- Papago
- Perplexity
- Photomath
- Photoroom
- Picsart
- Polish
- QQ Browser
- Qwen
- Remini
- Seekee
- SNOW
- Suno
- VN
- Wink
- Yandex
- YouCut