深度脑波
市场状况 II
市场状况的 100 多张图表(2026 年上半年)
完整中文幻灯片:打开《State of Markets Sep 2026》阅读版
作者:David George,打开英文原文
市场状况的 100 多张图表(2026 年上半年)
报告封面:市场状况的 100 多张图表
我们很高兴发布第二版 a16z 的《State of Markets》。
如果你还记得 第一版《State of Markets》,那你就知道 SoM II 会是什么样子。就算你不记得,也没关系。它是一份从股票市场和科技视角出发的 2026 年市场图表大全,至少覆盖前两个季度。
先来看看其中很小的一部分。
报告内容预览
科技已经成为一切周期
作为资本市场的一股力量,科技行业真正腾飞是在全球金融危机之后。房地产泡沫破裂、信贷收缩之后,科技为厌恶风险的资金提供了一个高增长、轻资产的替代选择。更重要的是,科技拥有巨大的内嵌式经营杠杆,因为它面对的总潜在市场还远未被充分开发,而软件的边际成本几乎为零。现在回头看当然容易,但那些不相信亏损中的科技公司最终能成长为高利润机器的投资者,确实错过了上一个十年的主线。
这些都是真的,软件也确实曾经吞噬世界。但科技在资本市场中的中心地位,已经上升到了完全不同的层级:
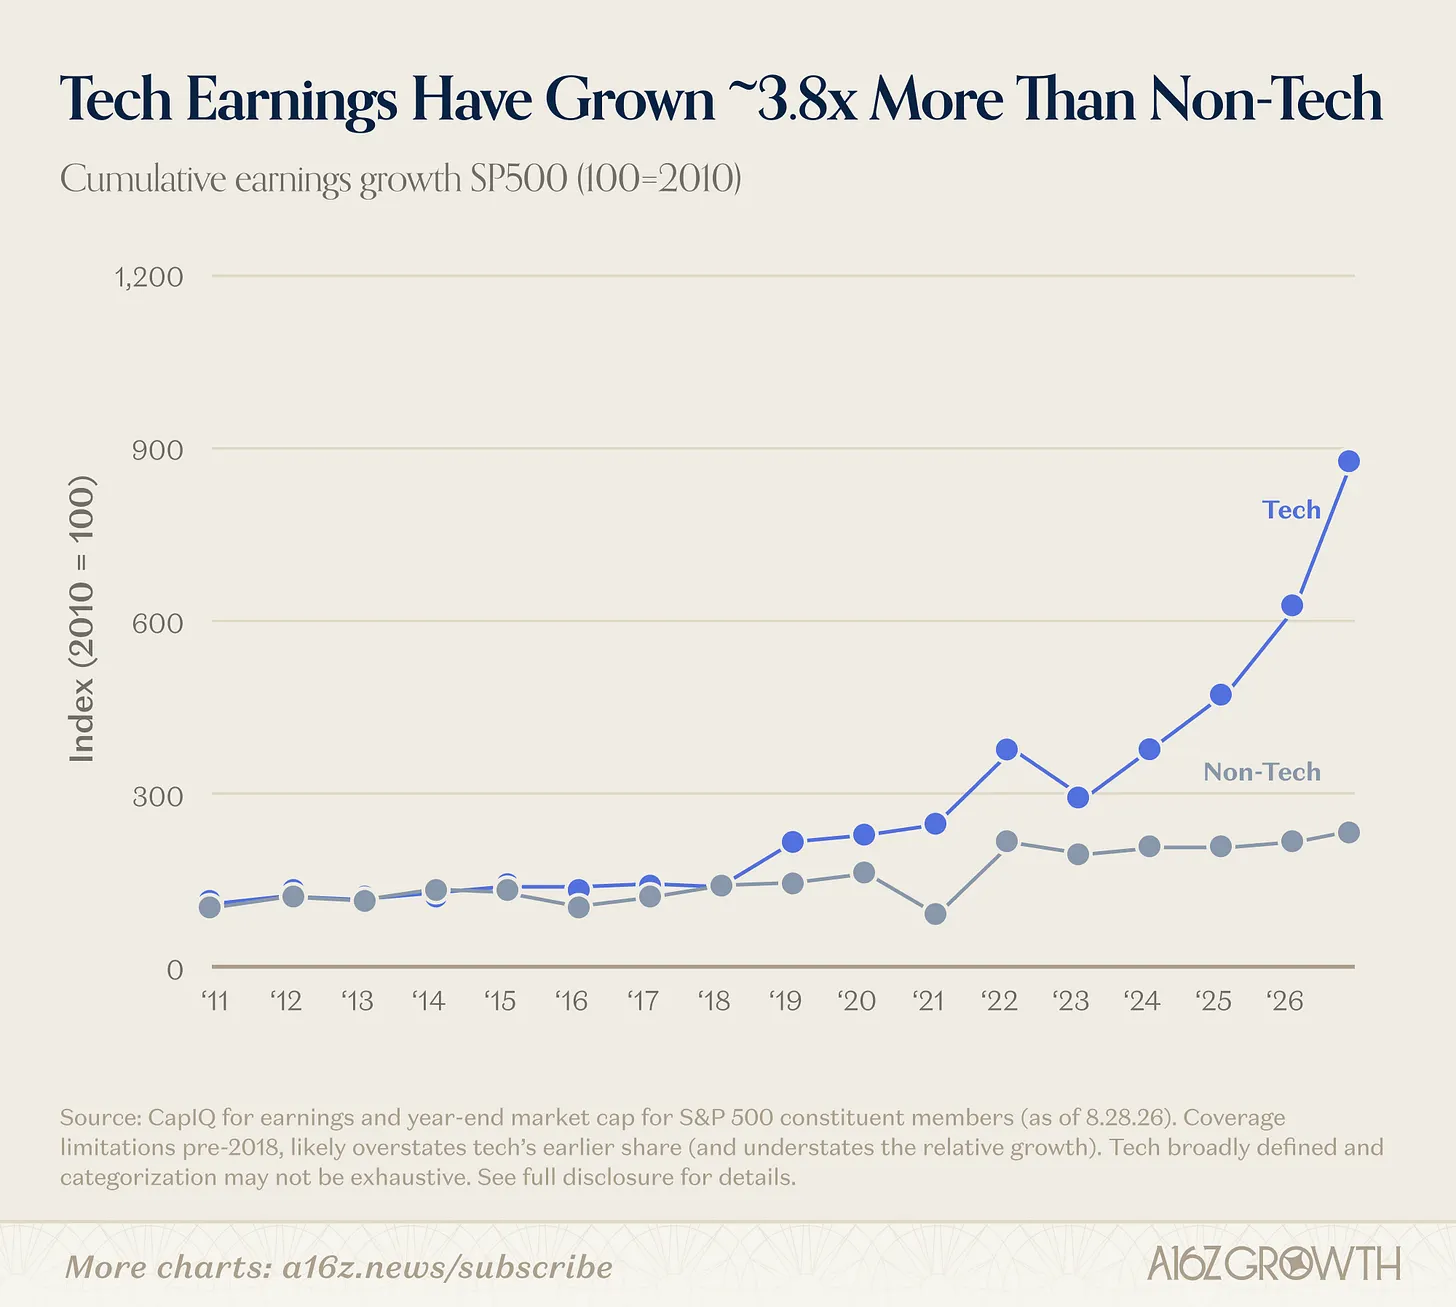
科技盈利增长
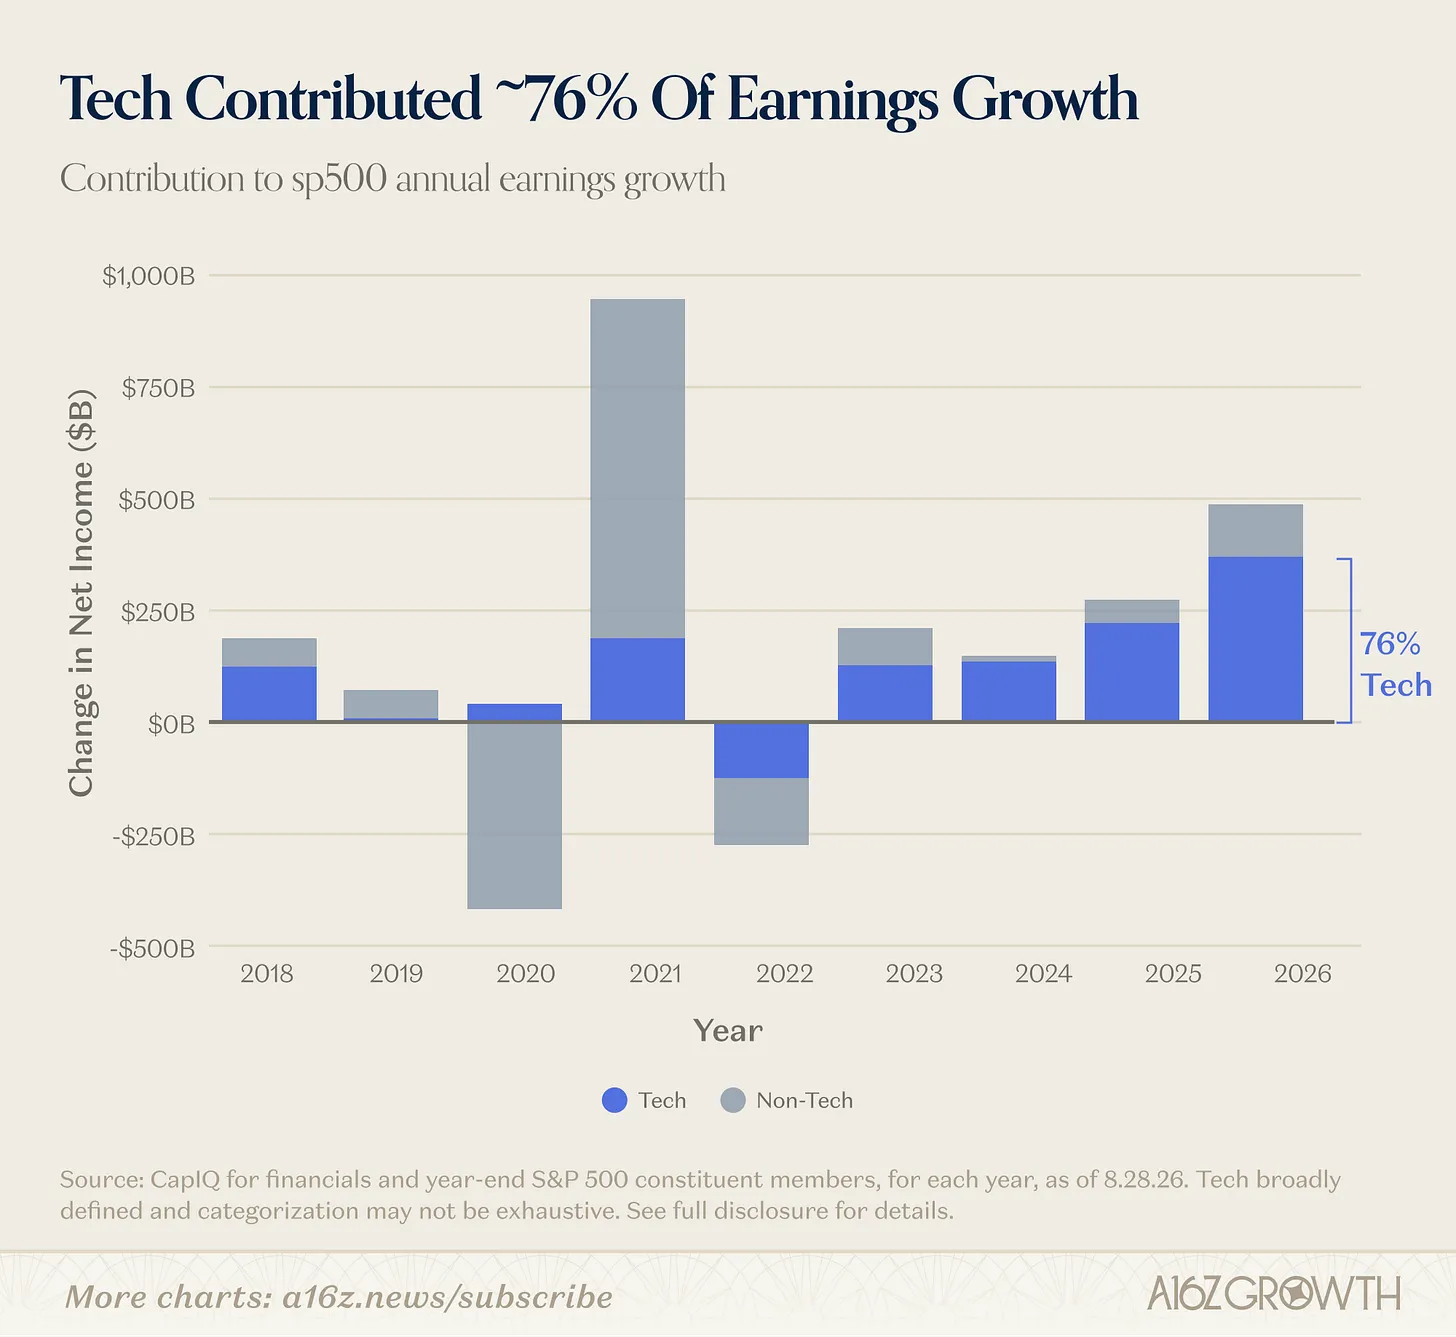
科技成为一切周期
科技行业的盈利增长一直在稳定复合,只是起点较低,而且相较其他行业明显更快。尤其从 2023 年开始,可以说科技已经成为盈利增长的主线。截至 8 月下旬,科技贡献了标普 500 在 2026 年全部盈利增长的约 76%。
盈利增长背后的故事本身就很有意思,但现在已经很难再把科技只看成一个行业。过去,房屋、洗碗机、汽车等耐用品定义了经济周期;如今它们的位置被科技取代了。科技无处不在,也进入了一切领域。现在,科技就是一切周期。
从 Bits 转向 Atoms
在科技内部,今年以及未来一段时间的主题,是从 Bits 转向 Atoms。
软件主导了上一轮科技周期,而现在硬件成为主角,原因其实很容易理解:
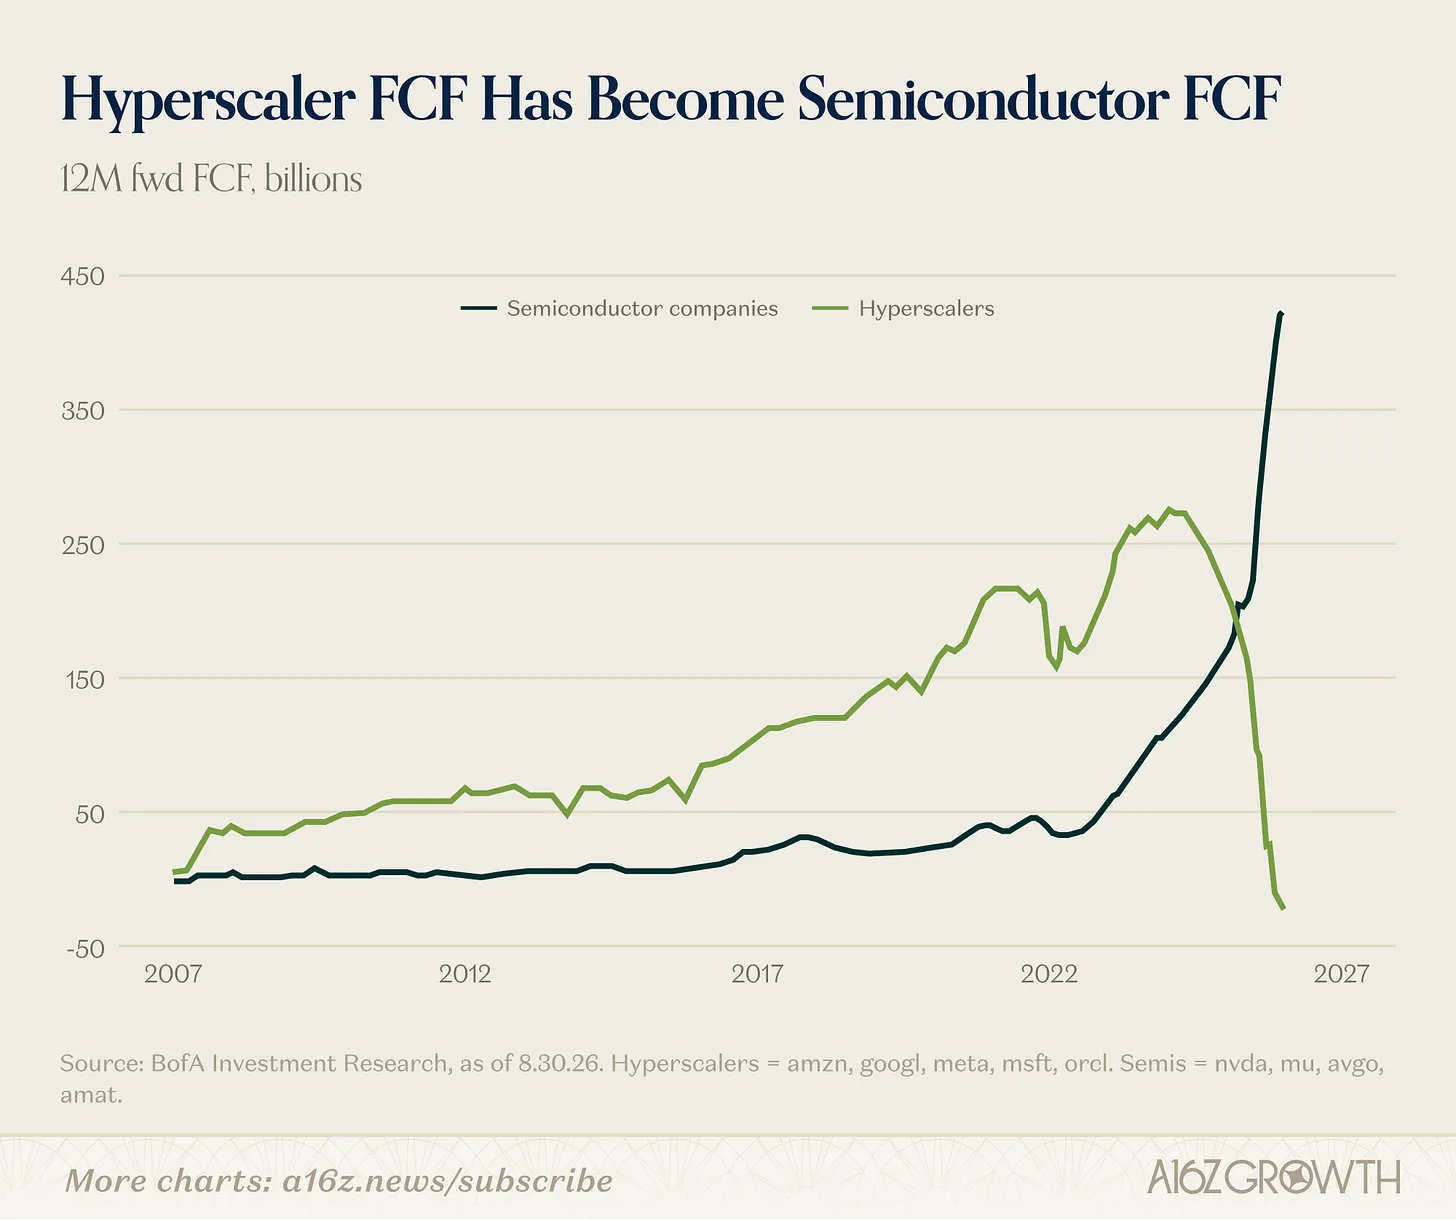
从 Bits 转向 Atoms
AI 基础设施建设让半导体等过去相对沉寂、具有周期性且资本密集的行业,需求猛增,电力和网络行业也一样。这些需求很大程度上由全球最大科技公司创造的历史性巨额利润支撑。换句话说,超大规模云厂商的自由现金流,正在被转化为半导体行业的自由现金流,而且越来越多地由债务提供资金。
让 Atoms 世界重新兴起的并不只有 AI。全球基础设施需求以万亿美元计,国防开支在上升,电网正在应对全面电气化,制造业正在回流本土,机器人和 Robotaxi 也即将到来。
无论从哪个角度看,硬件和基础设施都已经成为市场关注的中心。它们多年落后于软件,如今公共和私募资本都在以前所未有的强度投资计算、内存、电力、机器人、制造和国防领域。核心意思是:Atoms 真的回来了。
关于 GPU 过时的说法,被大大夸张了
说到这些资本开支,有一件事已经很清楚:计算需求仍然超过供给。
至少有一位著名的看空者曾经怀疑,既然 GPU 三四年就会过时,那么投入到 GPU 的这些钱真的值得吗?Nvidia 的 B200 卖得非常火,但一两年前装上的那些 A100 又会怎样?
至少目前来看,AI 计算需求曲线正在向上拐,这意味着 A100 仍然非常有用:
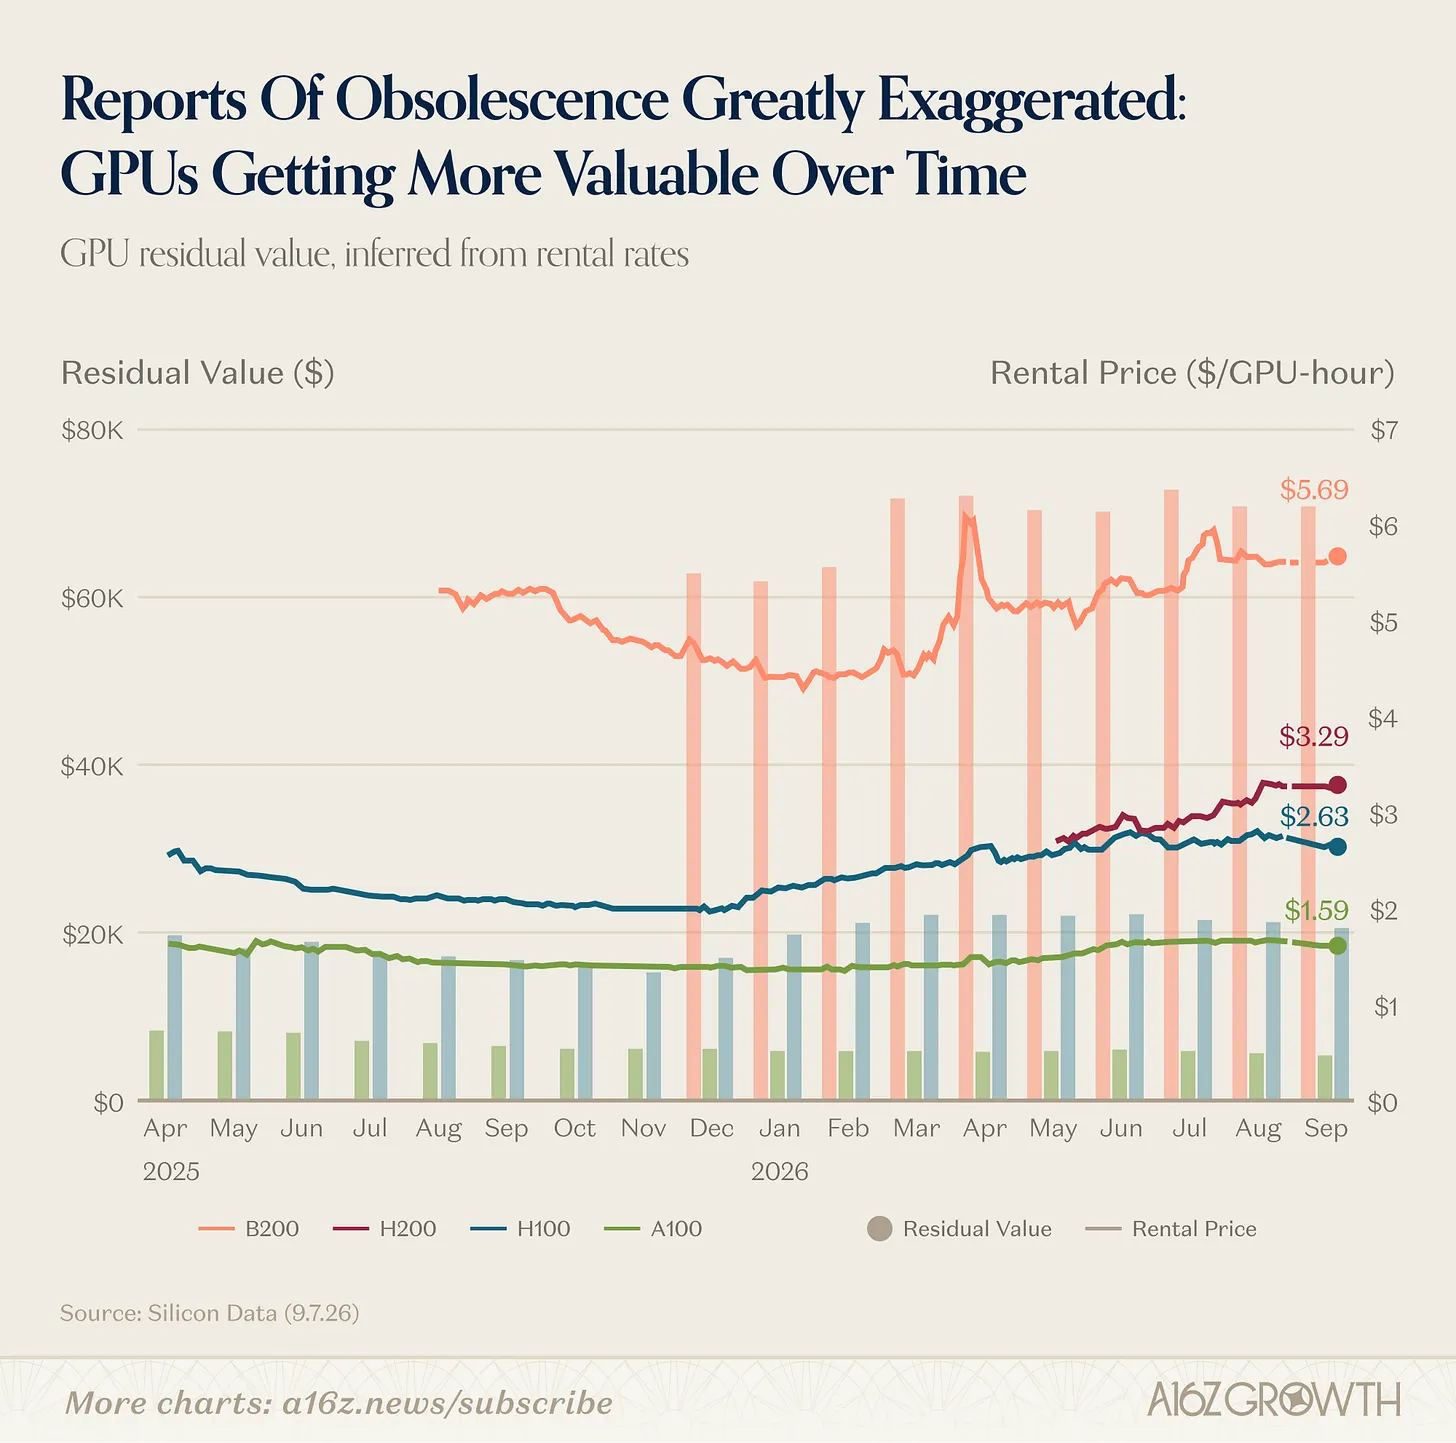
GPU 需求与价格
GPU 的租赁价格以及由此决定的残值,本来应该随着时间下降,但现实并没有这样发展。随着智能变得更便宜,计算需求反而持续增长,最新 GPU 的价格因此向上走,旧 GPU 的价格也保持得不错。甚至 A100 的价格,都已经达到或高于年初水平。
当然,故事还远没有结束。但到目前为止,计算能力和模型进步并不是零和博弈。更好、更便宜的智能,正在为整个生态创造价值。无论是旧芯片还是旧模型,它们保留价值的时间都明显超过了看空者给出的过时期限。
顺便说一句,这一切发生时,AI 的采用仍然相对不成熟。采用范围很广,但大多数情况下深度很浅:
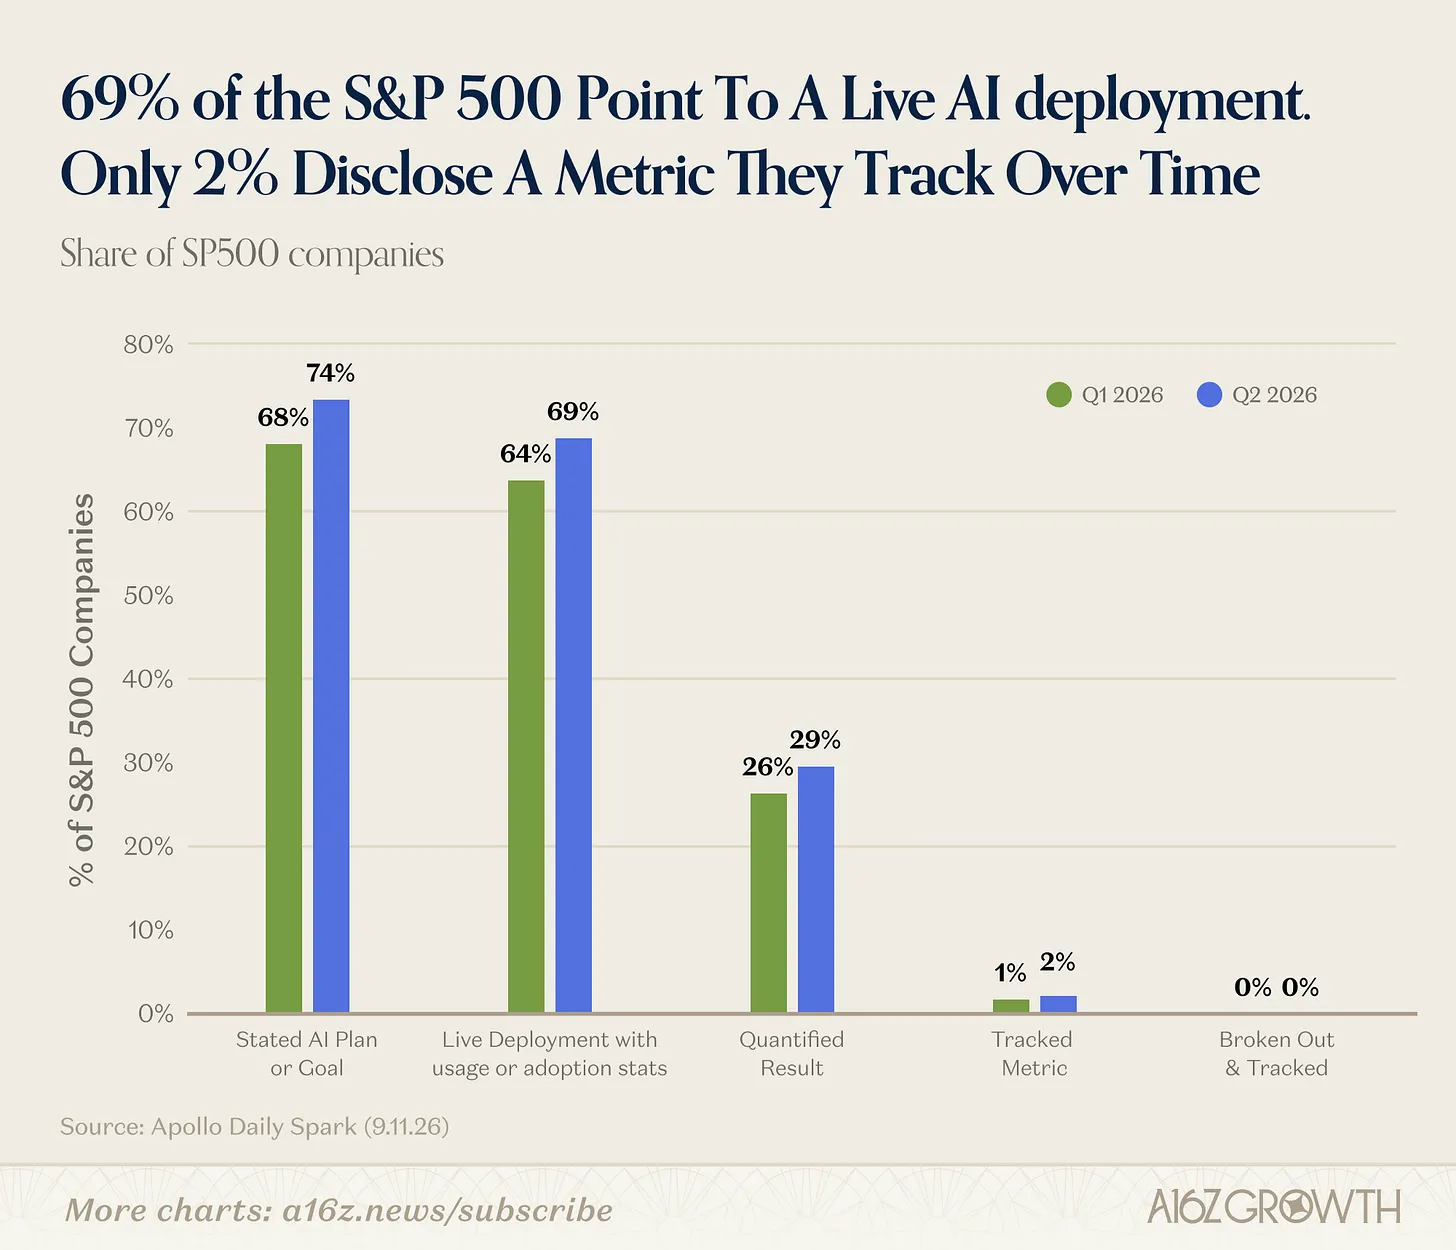
AI 采用仍然广而浅
将近 30% 的标普 500 公司表示 AI 已经带来了某种“可量化影响”,但只有约 2% 的公司在持续追踪具体指标。Agent 场景也是一样,整个用户群体中,真正以一定规模部署 Agent 的人仍然只占很小一部分。
消费端的付费渗透率同样很低:
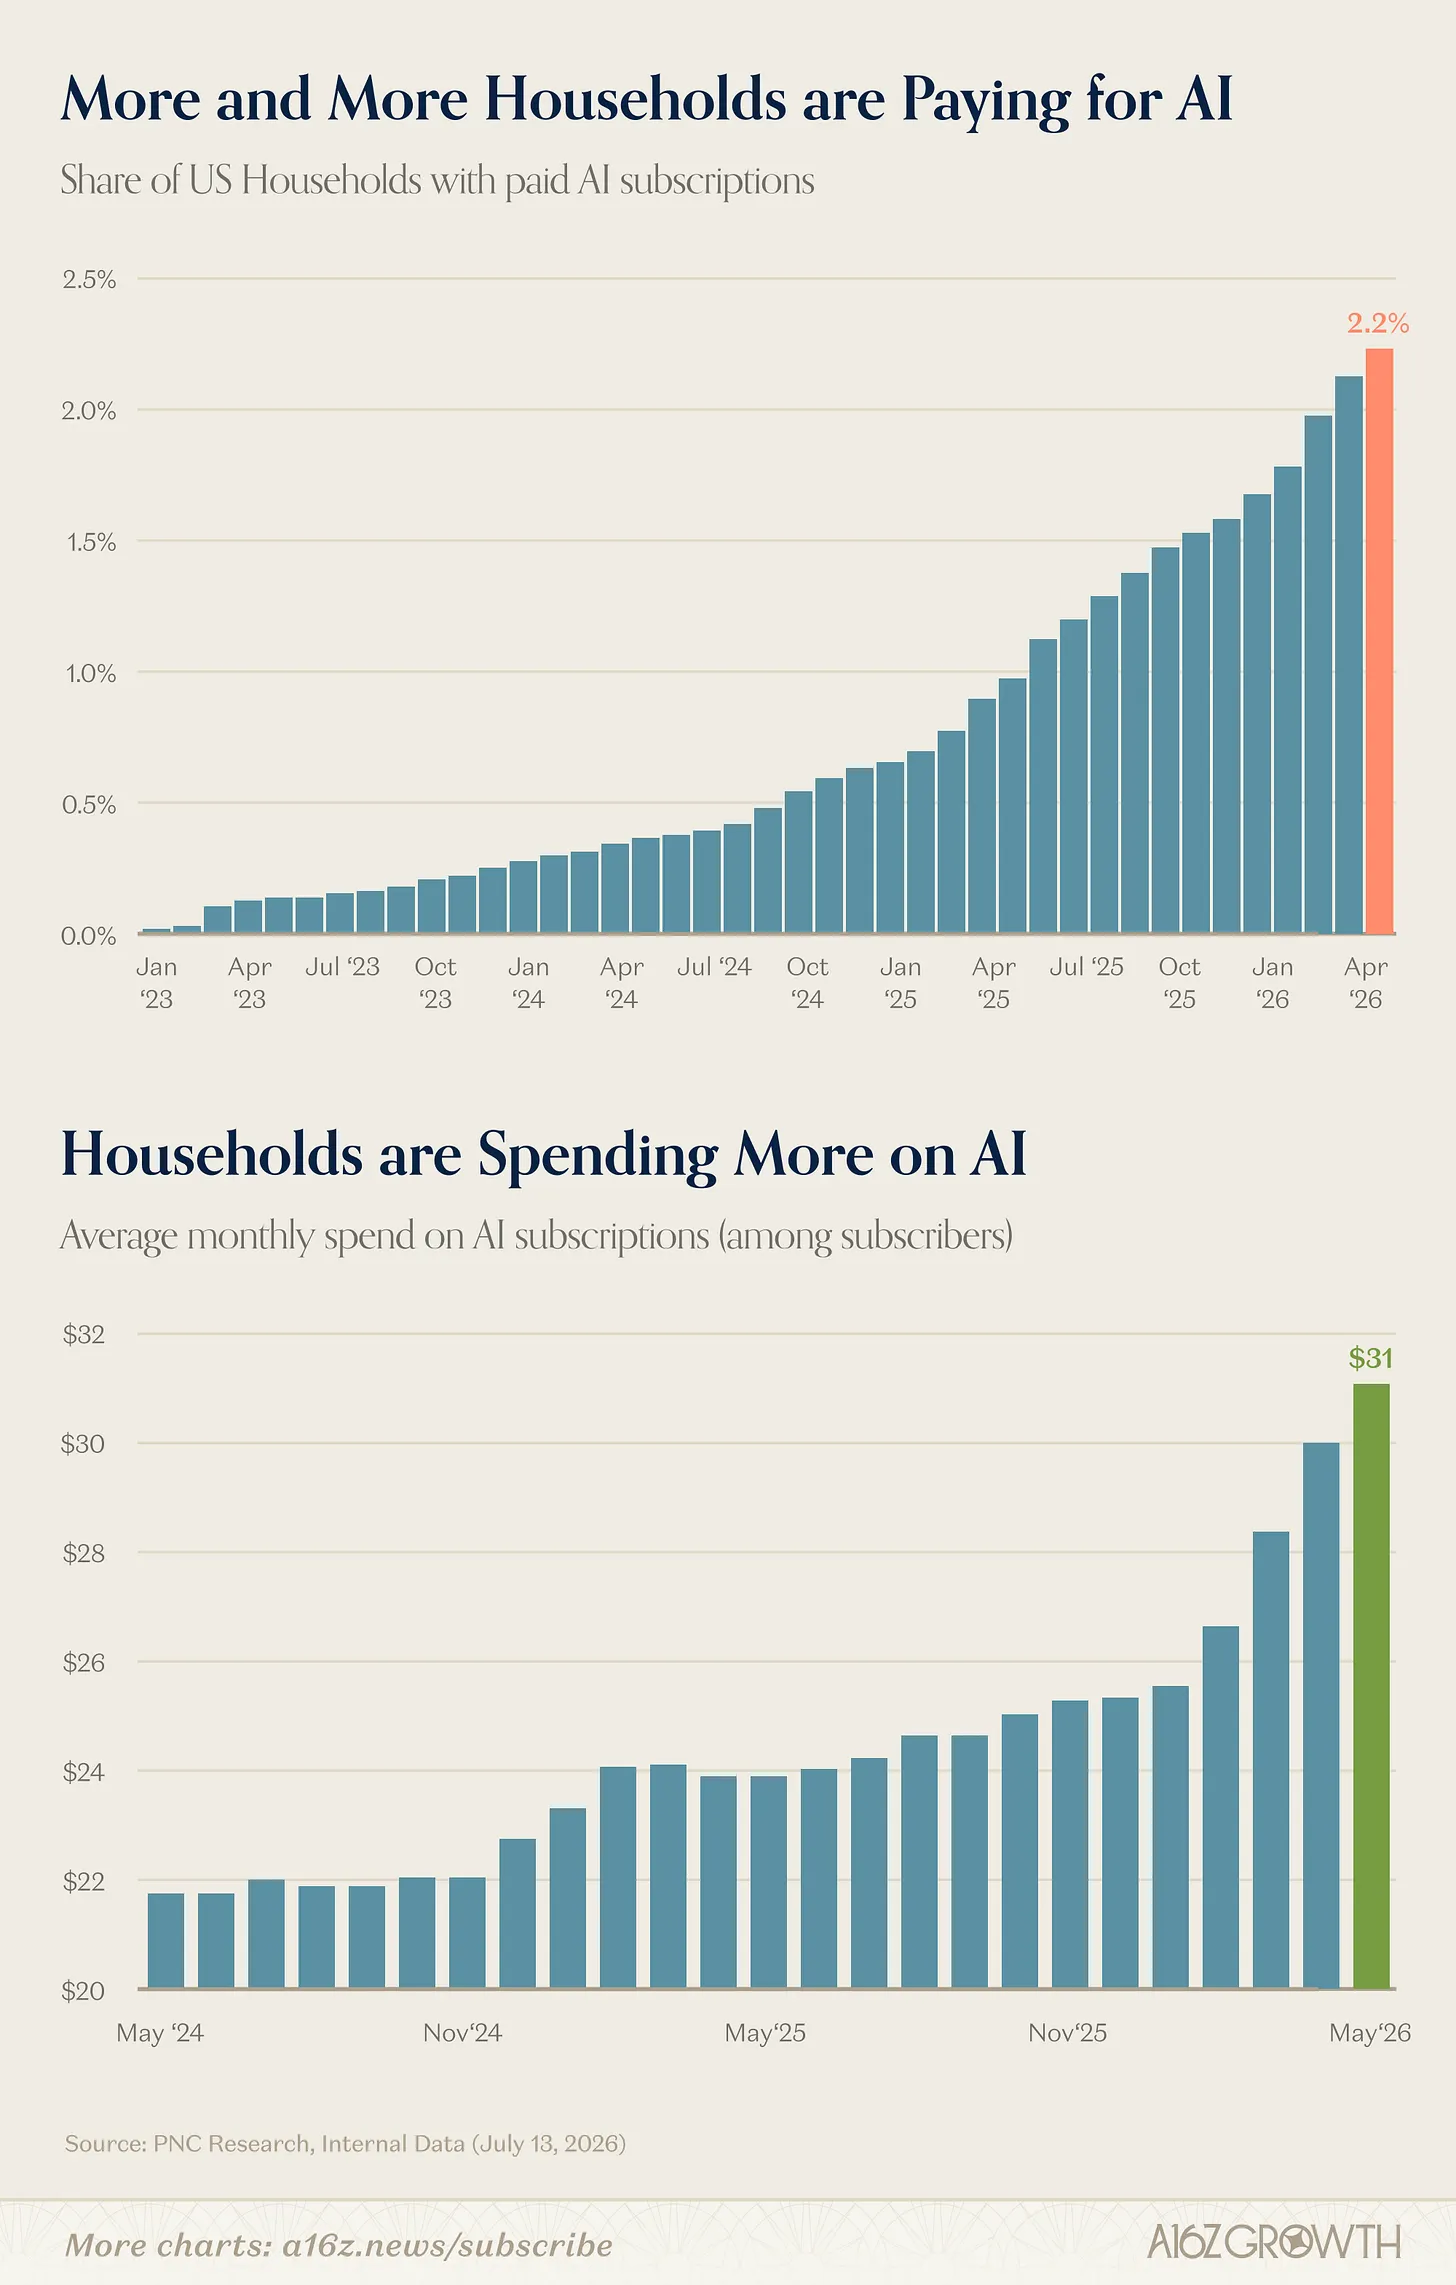
美国家庭 AI 付费率
截至 4 月,只有约 2% 的美国家庭在为某种 AI 服务付费。现在这个数字已经更高,也还在增长,但放到整体规模里依然很小。
这说明,GPU 已经在高负载运行,但数据同时表明,AI 要进入成熟的采用和使用阶段,仍然非常早。
SaaS 需要拿出证据,不是末日
这一年开头,很多人宣称软件已经死了,会成为“Vibe Coding 一切”的必然受害者。SaaSpocalypse 就要来了。企业 SaaS,快跑吧,别让门撞到你。
但现实往往更复杂。市场确实发生了抛售,只是比“SaaS 末日”这个说法更有选择性。AI,或者说对 AI 的担忧,当然发挥了一定作用,但并不是唯一原因。
上市软件真正面临的问题,或者说这次重新定价,其实早就应该发生了:
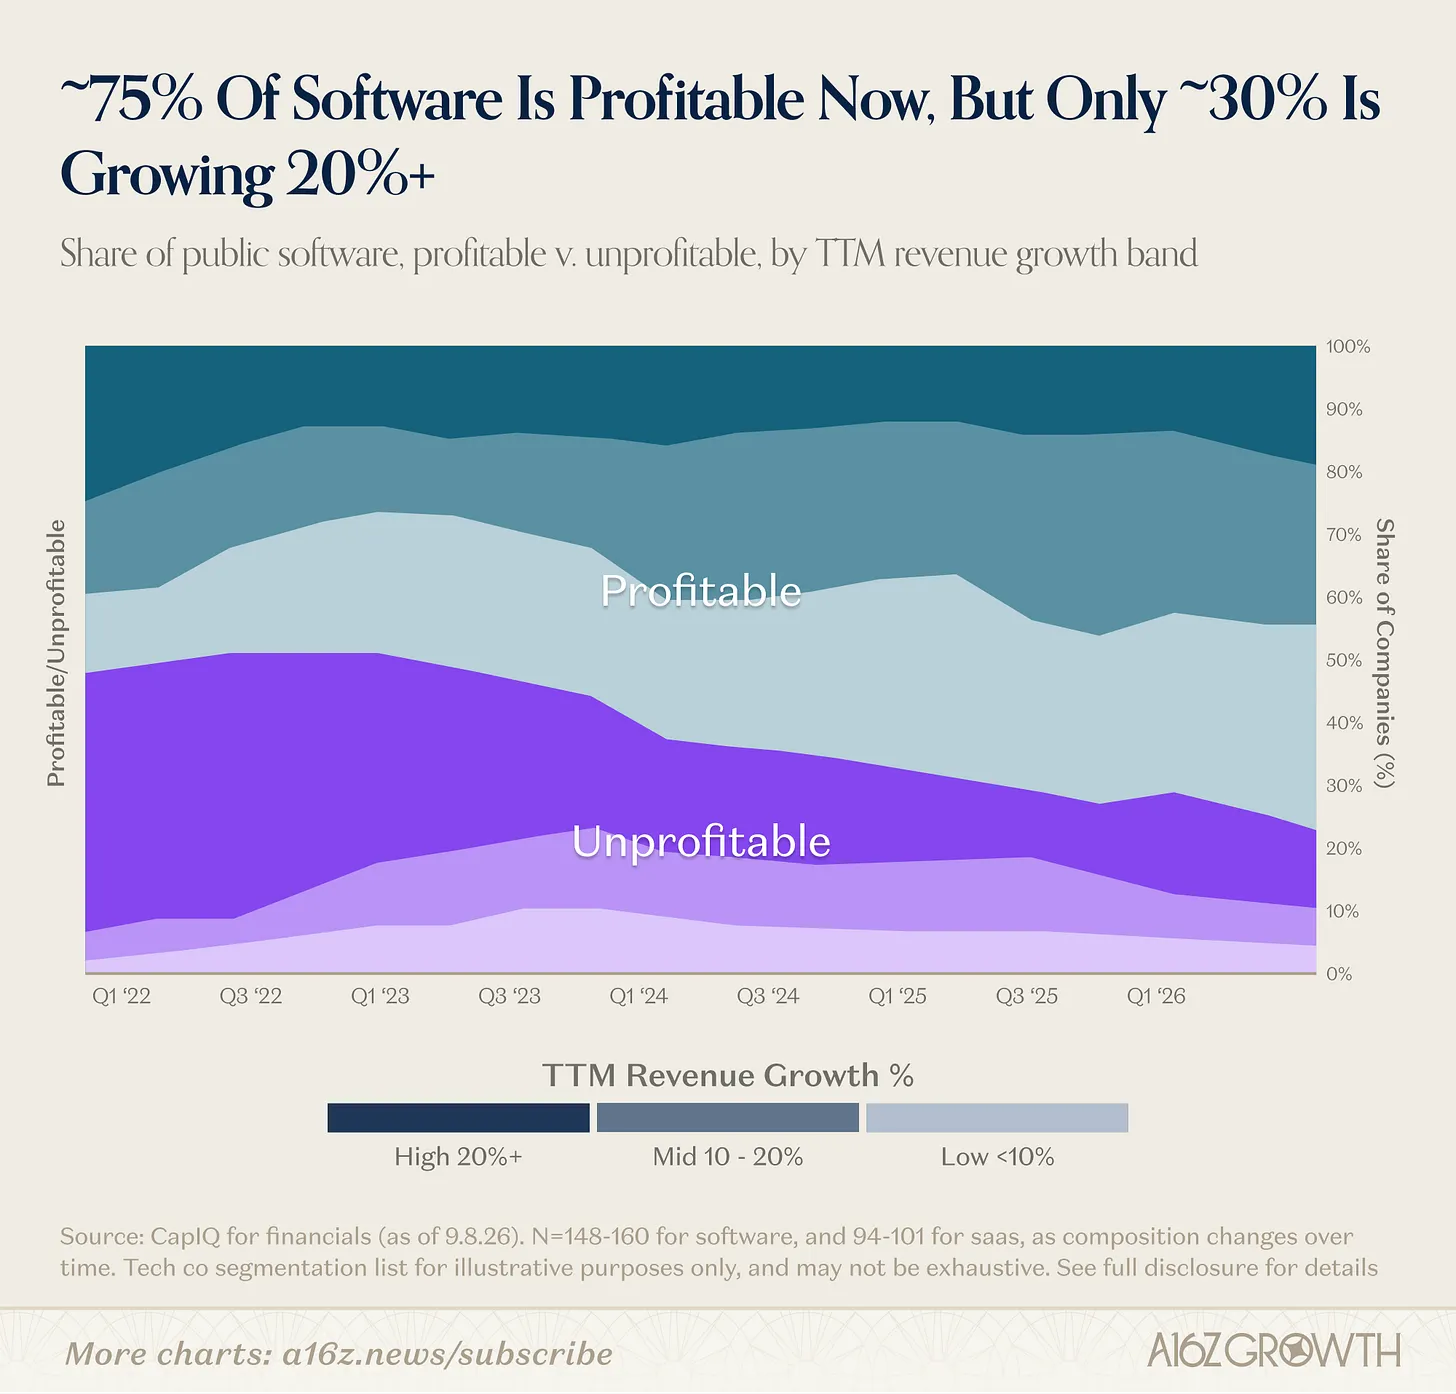
软件市场重新定价
零利率政策结束之后,科技公司不只是科技公司,都开始用增长换取盈利。2022 年,市场充满了高增长但大多亏损的软件公司;到 2026 年,情况已经反转:约 75% 的公司实现盈利,但只有约 30% 的公司还能保持 20% 以上的增长。
从逻辑上说,这并不奇怪。更高的利率本来就是为了让资本变得稀缺,于是公司理性地从亏损换增长,转向更可持续、速度更慢但更稳定的增长。这当然没有问题,但增长更慢的公司无法长期支撑高增长倍数,最终,新的“慢增长”常态还是反过来影响了软件估值。
当然,并不是所有公司都这样。高速增长的公司仍然以接近历史平均水平的倍数交易,只是这样的公司变少了,所以整个软件板块都经历了重新定价。
软件没有迎来末日,但市场确实要求它证明自己。
展望未来的发展方向
最后,虽然这份报告的大部分内容都在回顾已经发生的事情,但我们也不能不谈谈未来可能会怎样:
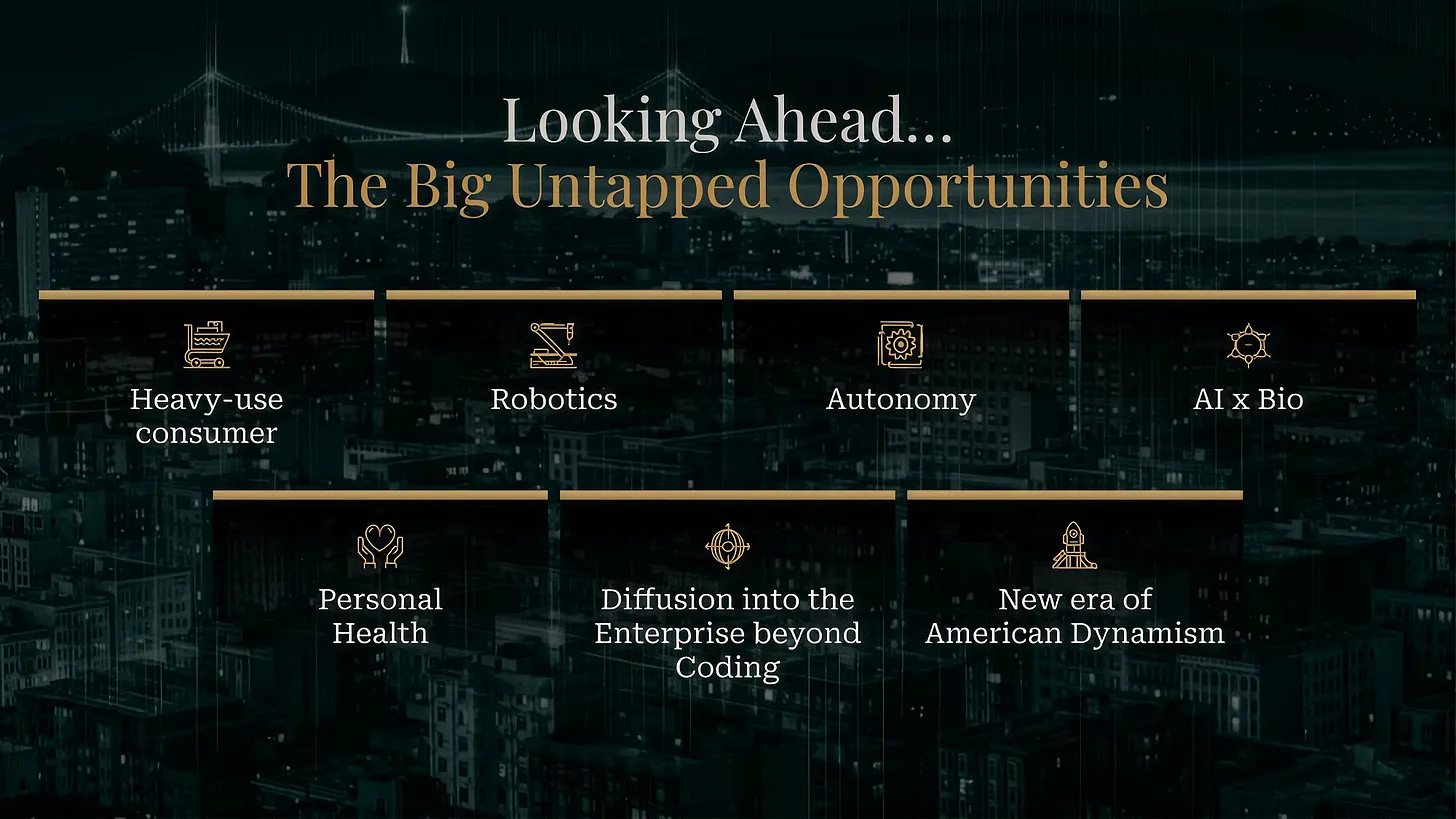
AI 扩大需求覆盖面
我们预计,AI 会扩大需求的覆盖面。这意味着企业和消费者会走向更成熟的采用阶段,也意味着 AI 会进入机器人、生物科技、医疗和自动驾驶等全新的前沿领域。
总体来看,这项技术正在以指数速度进步。没有人能预测未来,但考虑到变化的速度和节奏,我们相当确定,这一轮周期不会像过去任何一轮周期。
本通讯仅用于提供信息,不应被视为法律、商业、投资或税务建议,也不是投资建议,不代表面向 a16z 任何基金的投资者或潜在投资者。本通讯可能链接到第三方网站,或包含来自第三方的信息。a16z 未对这些信息进行独立核验,也不对其当前或持续准确性作任何陈述或保证。如果内容包含第三方广告,a16z 未审查这些广告,也不为其中的广告内容或相关公司背书。文中提及、引用或描述的任何投资或被投公司,都不代表 a16z 所管理投资工具中的全部投资。完整投资列表请访问 a16z 投资列表。更多重要信息请参阅 a16z 披露声明。你之所以收到这份通讯,是因为此前订阅过它。如果不想继续接收,可以随时退订。